保險知識
保險知識 【幫父母買自願醫保】扣稅外仲有咩好處?投保有何注意事項?
想幫父母買醫保?或者父母已有醫保但保費好貴?市面上許多自願醫保計劃(VHIS)不僅保費合理,保障範圍更勝傳統醫保,還可以扣稅。Bowtie 教你選擇最平的自願醫保計劃及想幫父母買/轉醫保的注意事項,文內更有設例子分析點用自願醫保慳稅,並為大家分享真實轉保個案,讓大家作詳細參考!
幫父母買自願醫保,先核對年齡、健康及可持續保費,再看保障與扣稅。父母未有醫保、已有保單或有長期病歷,適合的下一步各有不同:
|
父母保障checklist |
先記下來 |
對應下一步 |
|---|---|---|
|
年齡與預算 |
父母實際年齡、每月可付保費、可用醫療儲蓄 |
比較一般VHIS資格、保障及報價 |
|
健康情況 |
已知病症、用藥、檢查及住院紀錄 |
完整申報;一般VHIS未能承保時再了解醫然保 |
|
已有保單 |
保障額、房型、自付費、不保事項及續保費 |
逐項比較新舊保障,先確認銜接再轉保 |
|
治療與家庭準備 |
希望公院/私院?家人能即時支付多少? |
把醫療選擇與現金缺口分開計,勿只看扣稅 |
按年齡及預算:比較自願醫保保障/取得個人報價 →
有病歷、想了解其他選項:醫然保資格及保障 →
從醫管局2025–2026年度數字可見,65歲或以上人士的住院日次約594萬,佔總數約62%。這反映公院服務中,長者佔相當大的醫療需求:
|
年齡組別 |
2025–2026年度住院日次 |
|---|---|
|
18歲以下 |
503,729 |
|
18–64歲 |
3,201,405 |
|
65歲或以上 |
5,943,700 |
|
合計(包括年齡不詳) |
9,649,391 |
同年度,65歲或以上人士的住院及日間住院病人出院人次及死亡人數合共約110萬,佔總數約54%。這是服務人次,不是獨立病人人數或死亡風險:
|
年齡組別 |
2025–2026年度出院人次及死亡人數 |
|---|---|
|
18歲以下 |
135,832 |
|
18–64歲 |
792,632 |
|
65歲或以上 |
1,102,692 |
|
合計(包括年齡不詳) |
2,031,214 |
父母年紀漸長時,除了保費,亦值得預早了解可使用的醫療服務,以及家庭能承擔的自付支出。
雖然公立醫院會為長者(及其他香港市民)提供較便宜的住院、檢查、治療服務,但資源有限,而需求太大,排期時間往往較長。
根據醫管局資料,以長者其中一個最容易患上的眼疾「白內障」為例,截至2026年6月30日,在眼科輪候白內障手術的個案逾6.6萬,當中以新界西聯網的情況最為嚴峻:
|
醫院聯網 |
輪候宗數 |
|---|---|
|
港島東 |
8,725 |
|
港島西 |
3,070 |
|
九龍中 |
11,252 |
|
九龍東 |
10,065 |
|
九龍西 |
11,294 |
|
新界東 |
10,243 |
|
新界西 |
11,628 |
而根據 2025年7月至2026年6月的數據,以下為已完成白內障手術的病人輪候時間:
|
醫院聯網 |
輪候時間中位數 (月數)* |
輪候時間 第90個百分位數 (月數)* |
|---|---|---|
|
港島東 |
17 |
26 |
|
港島西 |
7 |
11 |
|
九龍中 |
20 |
25 |
|
九龍東 |
25 |
31 |
|
九龍西 |
13 |
48 |
|
新界東 |
16 |
29 |
|
新界西 |
21 |
33 |
例如九龍西聯網已完成個案的第90個百分位輪候時間為48個月;這不是所有病人的最長輪候時間,也不是新登記病人的保證排期。若考慮私家治療,應先了解醫生建議、報價及保障。
白內障手術等私家醫療費用,可因醫院、程序及個人情況而異。年長父母若有長期治療需要,家庭更要同時考慮醫療費及日常開支,不能只看單次手術收費。
如果你正值20 – 40 歲,你的父母可能已接近退休年齡,萬一退休或失去工作,可能無法自行支付治療費用,經濟的重擔就會落在你身上,如果父母有一份醫保,該份醫療保險就能夠成為你的「救急包」!
不少父母或者認為醫保並非必需,因為有病可以「睇政府」,即使輪候需時,至少不用花大錢醫病。不過,當患者面對嚴重疾病時,即使在公院治療,仍可能需要某些大額使費,例如自費購買某些癌症標靶藥(藥物名冊下的自費藥物),或用於「通波仔」手術的心臟支架。
因此,「睇政府」不代表所有藥物或用品均毋須自費。合適醫保可按條款分擔合資格費用,但仍要預留不保項目及自付部分。
一般VHIS與醫然保均須符合申請及核保條件;醫然保不是VHIS,保費不適用VHIS扣稅。
資料說明:兩表取自醫管局按年齡及性別劃分的2025–2026年度統計,單位為人次/日次,不與不同年齡分組或年度的人口數據混算發病或死亡風險。
* 輪候時間的中位數及第90個百分位數分別是指有一半和90%已完成手術的病人可以短於所顯示的輪候時間內接受手術。
子女為父母買自願醫保,合資格淨保費可作入息扣除,每名納稅人就每名受保人每年上限HK$8,000。這是扣除額,不是直接退稅HK$8,000。
父母在該課稅年度任何時間須年滿55歲;未滿55歲者須符合資格領取政府傷殘津貼。父母仍在工作或有收入,不會單因此失去指明親屬資格。
|
持有及付款安排 |
子女能否申索 |
|---|---|
|
子女持有保單並支付保費 |
父母及其他條件符合時可以 |
|
父母持有,子女只代付款 |
不能單憑代付款申索 |
|
兄弟姊妹共同持有 |
合資格保費按持有人人數平均分配,再按各自上限及條件申索 |
例如兩名子女共同持有父親保單,全年合資格淨保費HK$12,000,每人分配HK$6,000供申索。每人實際慳稅多少,仍看其應繳稅款,並非各獲退稅HK$6,000。
在政府稅制下,合資格保費可作入息扣除。以下沿用黃先生一家四個設例,看看受保家庭成員增加時,保費支出及估算慳稅額如何改變:
假設黃先生夫婦👨🏼🦲👩🏽一家八口,他們保費如下:
• 黃先生夫婦👨🏼🦲👩🏽在職,二人均為 40 歲
• 假設黃先生有足夠應課稅入息,以下合資格扣除全數落在17%稅階;並非收入最高的人付款便一定最慳稅。
• 二人的父母已退休,四人均 60 歲
• 二人的子女均為20歲、未婚全日制學生,符合本例假設的指明親屬條件。
黃先生有公司醫保,假設已核對保障及自付能力,選擇普通房、HK$80,000自付費的Bowtie Pink。40歲標準月供HK$285,全年保費HK$3,420,估算慳稅HK$581.40。
投保人:黃先生👨🏼🦲
|
受保人 |
全年合資格保費 |
假設稅率 |
估算慳稅額 |
|---|---|---|---|
|
黃先生 |
HK$3,420 |
17% |
HK$581.40 |
夫婦希望改用半私家房,均選HK$80,000自付費的Bowtie Pink;40歲每人標準月供HK$386,全年各HK$4,632。兩人合計估算慳稅HK$1,574.88。
投保人:黃先生👨🏼🦲
|
受保人 |
全年合資格保費 |
假設稅率 |
估算慳稅額 |
|---|---|---|---|
|
黃先生 |
HK$4,632 |
17% |
HK$787.44 |
|
黃太太 |
HK$4,632 |
17% |
HK$787.44 |
|
合計 |
HK$9,264 |
HK$1,574.88 |
再為兩名20歲子女各選半私家房、HK$80,000自付費的Bowtie Pink,每人標準月供HK$253。假設家庭可以自行承擔自付費;不把子女日後可能有的公司醫保當作已存在保障。
四人全年保費合共HK$15,336,估算慳稅HK$2,607.12。
投保人:黃先生👨🏼🦲
|
受保人 |
全年合資格保費 |
假設稅率 |
估算慳稅額 |
|---|---|---|---|
|
黃先生 |
HK$4,632 |
17% |
HK$787.44 |
|
黃太太 |
HK$4,632 |
17% |
HK$787.44 |
|
兒子 |
HK$3,036 |
17% |
HK$516.12 |
|
女兒 |
HK$3,036 |
17% |
HK$516.12 |
|
合計 |
HK$15,336 |
HK$2,607.12 |
再為四位60歲父母安排標準計劃。父母未有公司醫保,選擇不設自付費的基本保障,可減少另行預備大額自付費的需要;分項賠償限額仍要留意。
按非吸煙、標準核保保費,60歲男性月供HK$464、女性HK$446;四位父母假設為兩男兩女。標準計劃每年基本保障額為HK$420,000,並非原文所寫的HK$100萬。
八人全年保費合共HK$37,176,估算慳稅HK$6,319.92。
投保人:黃先生👨🏼🦲
|
受保人 |
全年合資格保費 |
假設稅率 |
估算慳稅額 |
|---|---|---|---|
|
黃先生 |
HK$4,632 |
17% |
HK$787.44 |
|
黃太太 |
HK$4,632 |
17% |
HK$787.44 |
|
兒子 |
HK$3,036 |
17% |
HK$516.12 |
|
女兒 |
HK$3,036 |
17% |
HK$516.12 |
|
父親 |
HK$5,568 |
17% |
HK$946.56 |
|
母親 |
HK$5,352 |
17% |
HK$909.84 |
|
岳父 |
HK$5,568 |
17% |
HK$946.56 |
|
岳母 |
HK$5,352 |
17% |
HK$909.84 |
|
合計 |
HK$37,176 |
HK$6,319.92 |
保費較高,並不代表慳得更多。每名納稅人就每名受保人的合資格扣除上限為HK$8,000;超出部分不能繼續增加同一上限下的扣除。
重點仍是保障是否合適,以及扣稅後的實際支出能否長期負擔。
讓我們用黃先生一家八口🏘️投保的案例作延伸的計算不同的慳錢方案。
• 方案A:假設八人每人全年合資格保費HK$8,000,總額HK$64,000。
• 方案B:沿用案例4,全年合資格保費合共HK$37,176。
|
八人家庭(僅比較支出) |
方案A |
方案B/案例4 |
|---|---|---|
|
全年合資格保費 |
HK$64,000 |
HK$37,176 |
|
估算慳稅(17%) |
HK$10,880 |
HK$6,319.92 |
|
稅後保費支出 |
HK$53,120 |
HK$30,856.08 |
本設例中,方案B稅後支出較方案A低約42%;這只是保費及稅款的數字比較,不代表兩方案保障相同或任何計劃必然最便宜。
不要只為用盡扣稅額而買較貴保單;先看父母需要、可承擔保費及自付支出,再計算稅後預算。
條件及來源:申索亦可涉及符合規定的同住配偶,須符合保單持有及實際付款等規則,同一保費不可重複扣除。共同持有及親屬資格詳見稅務局FAQ。
下方四例假設黃先生持有及支付保費;全數扣除均落在17%累進稅階、計稅方式及寬減不影響差額。20歲子女為未婚全日制學生;各親屬均符合資格。保費按標準月供×12,未計優惠及徵費。實際慳稅額須比較扣除前後的應繳稅款。
保費來源:Bowtie Pink普通房、半私家房及自願醫保標準計劃官方保費表;以2026-11-10可查閱版本核對。各計劃保障不同,實際須視乎核保、個人報價及續保時適用保費表。
• 註:為方便讀者閱讀,所有數字計算後已四捨五入為整數;此文章內任何與Bowtie產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。
自願醫保規定須考慮15日至80歲香港居民的投保申請,並提供保證續保安排;「考慮申請」不代表保證接受投保,仍須核保。
以Bowtie 自願醫保為例,Bowtie 自願醫保「標準計劃」承諾續保至 100 歲,不會因受保人的身體狀況或索償歷史而影響決定。而Bowtie 自願醫保「靈活計劃」及 Bowtie Pink 保證終身續保,前者更不設終身賠償限額。
父母投保後,醫保可按條款分擔合資格醫療開支;同時應預算日後按年齡及當時保費表調整的續保保費。
投保前已有病歷,可能影響承保條件。父母可先完整申報健康資料,了解實際核保結果,再決定保障及預算,不能只憑年齡比較。
如果父母本身有一份醫療保險,可以加購一份高端自願醫保 — Bowtie Pink,以較低的價錢「Top Up」加大醫療保障,並可以按需要自行選擇自付費,以較低的保費為父母換取高額的醫療保障。
如果父母偏好港怡或中大醫院服務,可了解靈活計劃配搭醫健組合,按條款使用指定套餐及年度體檢等服務;組合須額外付費,並有年齡、等候期、套餐及預先批核條件。
醫健組合的指定套餐保障受基本醫保及組合條款約束,並非所有醫院、程序及費用均無條件全數獲賠。
年度體檢及自選檢查的適用年齡、使用次數及等候期,須按所選組合核對。
【原文互動工具位置:查看現有保障及自付費。Google Doc以連結保留;工具只作假設比較,不代表所有醫療費用的最高自行承擔金額。】
醫保提供的是按條款支付醫療費的選擇;家庭則仍要預留自付現金。兩件事可以用同一個設例分開看:
|
60歲媽媽的假設處境 |
治療選擇 |
家庭現金準備 |
|---|---|---|
|
未有醫保,想預早安排私院選項 |
健康時先了解VHIS核保及保障 |
取得月供報價,再看可負擔的自付費 |
|
原已持有Pink普通房、8萬自付費;日後有18萬合資格醫療帳單 |
假設Pink按條款賠HK$100,000 |
無其他醫保抵銷,家人仍付HK$80,000;如原預留10萬,餘下2萬可留作生活開支 |
|
爸爸有三高/糖尿病歷 |
先申報及了解可承保範圍;需要時再比較醫然保 |
列清不保、分擔比例及現金缺口,不能把扣稅當作醫療賠償 |
想增加私院選擇:了解父母VHIS保障/報價 →
有健康病歷:了解醫然保的資格、保障及費用分擔 →
• 公立醫院一床難求!每月唔駛 HK$300 自製「私院醫療通行證」
• 【醫療通脹】甚麼因素導致?香港及全球醫療成本2025年上漲幾多?(附手術費增幅比較)
比較父母醫保時,應同時看保障範圍、核保條件、續保保費及索償安排,不能單以保費或某一個整體索償比率決定。
父母已有醫保,也值得定期檢視保障是否仍配合醫療需要及家庭預算;轉保則須額外留意新核保條件。
原有保單的病歷保障、限額及續保條件,未必可在新保單照搬。比較時要把這些差異與保費節省一併考慮。
如果因健康情況未能投保一般自願醫保,可了解其他醫療保障,但產品範圍、分擔比例及稅務待遇可能不同。
醫然保屬補充型醫保,並非自願醫保,保費不適用VHIS扣稅;實際承保須按個人情況及條款判斷。
設例:人物、HK$180,000費用及HK$100,000儲蓄為假設,非手術報價。假設保單已生效、年度自付費未用、無其他保險、全部費用合資格及無其他限額/不保影響。Pink按18萬-8萬=10萬賠償,不賠全部18萬,也不另補家人停工收入。來源:Pink條款及補充文件。
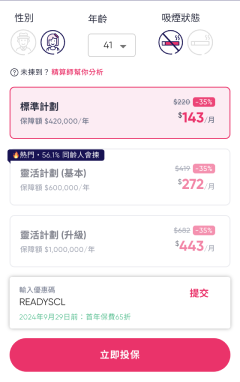
年紀愈大,患病風險愈高,因此長者投保會較年輕人貴,保費可能較難負擔,所以大家可以考慮投保 Bowtie 自願醫保。Bowtie利用科技降低營運成本,在不設保險中介銷售的情況下,保費毋須用於支付中介佣金及相關行政成本。
網上直銷可讓你直接比較Bowtie保障及個人報價;是否較現有保單合適,仍要看同一房型、限額、自付費及核保條件,不能只按一個市場平均節省額判斷。
可先按父母處境比較:
• 已有醫保:核對續保成本、新舊保障及重新核保條件。
• 未有醫保:了解一般醫保資格、分項限額及自付能力。
• 有健康病歷:完整申報,再了解可接受的保障選項。
• 【長者保險】退休後仍需要保險嗎?專家就不同的保險產品為你分析!
*全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。 ^根據 Bowtie 於 2025 年 12 月 29 日就同類型 (全數賠償、普通房級別、自付費級別及保障地區) 網上投保自願醫保的市場調查結果,Bowtie Pink 自願醫保 (普通房) 0 歲至 14 及 23 歲至 98 歲非吸煙人士月繳保費都較平。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
原文記錄蘇先生為母親比較保費的經驗。以下為該歷史個案當時所列資料,並非2026年個人報價或未來續保承諾:
真實例子 :蘇先生
蘇先生的母親數年前投保保險公司A的自願醫保標準計劃,最近認識 Bowtie,所以在接近續保時把握時間進行比較。
蘇先生
自願醫保標準計劃設最低保障要求,但核保、不保項目及其他條件仍須逐項比較,不能只憑「保費愈便宜愈好」決定轉保。
|
年齡 |
原文公司A歷史年保費 |
原文Bowtie歷史年保費 |
當時差額 |
|---|---|---|---|
|
65 |
HK$8,728 |
HK$7,080 |
HK$1,648 |
|
66 |
HK$9,270 |
HK$7,440 |
HK$1,830 |
|
67 |
HK$9,777 |
HK$7,716 |
HK$2,061 |
|
68 |
HK$10,301 |
HK$7,980 |
HK$2,321 |
|
69 |
HK$10,812 |
HK$8,364 |
HK$2,448 |
|
70 |
HK$11,349 |
HK$8,772 |
HK$2,577 |
|
71 |
HK$11,925 |
HK$9,192 |
HK$2,733 |
|
72 |
HK$12,583 |
HK$9,540 |
HK$3,043 |
|
73 |
HK$13,090 |
HK$9,936 |
HK$3,154 |
|
74 |
HK$13,490 |
HK$10,332 |
HK$3,158 |
|
75 |
HK$13,809 |
HK$10,740 |
HK$3,069 |
|
76 |
HK$14,030 |
HK$11,052 |
HK$2,978 |
|
77 |
HK$14,163 |
HK$11,280 |
HK$2,883 |
|
78 |
HK$14,257 |
HK$11,508 |
HK$2,749 |
|
79 |
HK$14,351 |
HK$11,748 |
HK$2,603 |
|
80 |
HK$14,443 |
HK$11,964 |
HK$2,479 |
從上述例子可見,較便宜的醫療保險計劃未必比保費較貴的醫保之保障差,所以正計劃幫父母買保險,審視現有保障的你可以考慮自願醫保!
自願醫保由醫務衞生局監管,設有最低12項基本保障,比不少傳統醫保全面,包括:
• 病房及膳食
• 雜項開支
• 主診醫生巡房費
• 專科醫生費
• 深切治療
• 外科醫生費
• 麻醉科醫生費
• 手術室費
• 訂明診斷成像檢測(傳統醫保未必有)
• 訂明非手術癌症治療(傳統醫保未必有)
• 入院前或出院後 / 日間手術前後的門診護理
• 精神科住院治療(傳統醫保未必有)
未知已有疾病、指定先天性疾病及日間手術的保障,均有適用條件;不等於所有病歷都受保。轉保前尤其要核對三件事:
• 病歷:原保單已保障的病症,新保單會否除外或加費?
• 等候期:新保單哪些保障尚未開始?
• 銜接:確認新單正式生效及保障條件後,才考慮取消舊單。
核保期間健康情況若有變,應按要求申報。不要只因新單較便宜,便先取消仍有用的舊保障。
• 自願醫保豁免「未知的已有疾病等候期」就係最好?太短可能影響受保人公平性同長遠保費!
條款註:未知已有病症安排因產品而異,標準計劃按年分階段賠償;靈活計劃及Pink有相應90日安排,另受其他條款約束。來源:自願醫保官方FAQ及Bowtie產品條款。
• 父母的身份證
• 父母的病歷,或與他們一同在網上/保險中介面前回答核保問題
你可在取得父母同意及符合投保要求下,成為保單持有人,協助繳費及管理保單;索償授權及文件要求仍須按保險公司規則處理。
正式投保時須完整回答健康及過往投保問題;如有曾被拒保或加費等情況,應按申請表要求如實申報。
Bowtie的初步核保問卷可供了解方向,但不等同正式承保。父母仍須完成健康申報,並以最終核保結果及保單條件為準。
• 1醫管局統計數字
幫父母買自願醫保,唔止為咗扣稅,更是預早為他們準備醫療選擇,也為自己安排一份更清楚的家庭預算。Bowtie自願醫保提供不同保障及保費選項,讓你按父母年齡、健康狀況及可承擔支出,選擇合適的保障。
父母未有醫保,可先比較一般VHIS保障及個人報價;已有保單則先確認新舊保障銜接。如有三高、糖尿等病歷,也可進一步了解醫然保的資格與保障差異。先揀啱可用的保障,日後需要治療時,家人便較容易安排合資格醫療費與自付資金。
為父母踏出下一步:比較Bowtie自願醫保及個人報價 →