【危疾保險比較2026】邊間好?即睇5款產品保費與保障+5大比較重點


比較5大熱門定期危疾保險保障及保費
危疾保險邊間好?Bowtie 為你深入比較5大熱門定期危疾保險產品(表1):
| 定期危疾產品 | Bowtie | B公司 | G公司 | F公司 | O公司 |
| 保障癌症、心臟病及中風(3大危疾)? | ✅ | ✅ | ✅ | ✅ | ✅ |
| 保障3大危疾復發? | ✅ | ❌
(只限癌症) |
✅ | ❌ | ❌ |
| 保障早期癌症及早期心臟病 | ✅ | ✅ | ✅ | ✅ | ✅ |
| 早期危疾後提供主要危疾全額保障嗎? | ✅ | ✅ | ✅ | ❌ | ❌ |
|
男性👨🏻,非吸煙,10年平均年保費 ($100萬保額/每年續保) |
|||||
| 25歲👨🏻 | $1,649 | $2,934 | $4,061 | $2,968 | $1,878 |
| 35歲👨🏻 | $3,761 | $8,256 | $8,306 | $4,510 | $4,209 |
| 45歲👨🏻 | $9,790 | $19,011 | $14,463 | $10,516 | $9,979 |
|
女性👩🏻,非吸煙,10年平均年保費 ($100萬保額/每年續保) |
|||||
| 25歲👩🏻 | $2,256 | $2,934 | $4,015 | $3,266 | $3,121 |
| 35歲👩🏻 | $6,442 | $8,256 | $8,162 | $5,686 | $7,633 |
| 45歲👩🏻 | $12,170 | $19,011 | $12,586 | $11,315 | $15,332 |
- 註1:投保人須留意多重賠償及早期危疾的次數上限及賠償限額。
- 註2:資料更新至2026年9月29日。僅供參考,並以各保險公司之最新公布為準。
危疾保險比較重點
比較重點1:危疾保險產品種類
定期和終身危疾保險各有好壞,適合處於不同人生階段的人士。投保人首先應該按照自己的需要,從兩者中選擇其中一種危疾保險:
| 定期危疾保險 | 終身危疾保險 | |
| 定義 | 於指定年期內提供危疾保障 | 提供終身危疾保障 |
| 保障年期 | 較短,從 1 至 15 年不等 | 終身直至 100 歲 |
| 保費 | 較便宜 | 較貴 |
| 現金價值 | ❌ | ✅ |
| 保費調整方式 | 一般會按年加價 | 繳付期間維持不變 |
| 特色 |
|
|
選擇定期 VS 終身危疾保險前也可以考慮以下額外因素👇🏽
定期危疾保險不含捆綁成分,投保人即使隨時斷供,也毋須承受任何附加責任。
終身危疾保險則規定投保人必須在指定供款年期過後,才能自行選擇退保或提取保單現金價值。假如投保人提早斷保,有機會損失部分甚至所有已繳保費,造成較大的金錢損失。
對於不熟悉投資的人士而言,終身危疾保險除了可用以避險,也不失為一個穩健保守的投資工具。
但如果你有一定理財知識或投資經驗,僅 1% 至 2% 的保證回報率或許未如理想,這個情況下,就建議你投保「純保障」的定期危疾保險,將省下來的保費另作投資,在增加現金流的同時,為自己爭取更高回報。
比較重點2:受保危疾
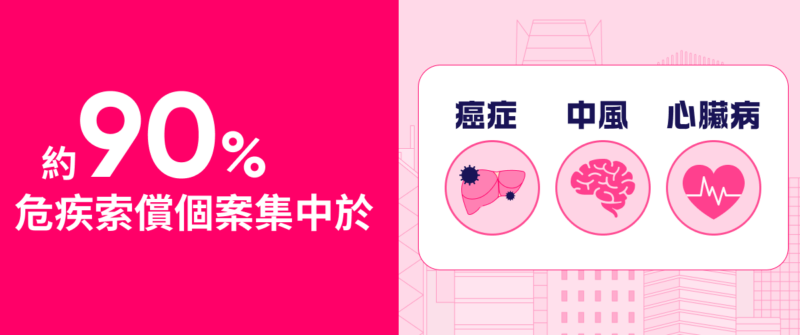
在香港,約90%的危疾索償個案集中於癌症、心臟病及中風(3大危疾),因此產品提供針對這三大危疾的保障至關重要。(表1)中,5款定期危疾保險產品均涵蓋此核心保障。
在比較不同產品時,消費者不應單單比較受保障危疾數目。例如,某些危疾產品可能標榜保障過百種危疾,但其中許多疾病較為罕見。須知「羊毛出在羊身上」,涵蓋過多冷門疾病或會推高保費,增加投保人的經濟負擔。
很多危疾保險會承保上百種,甚至過千種危疾,其實受保危疾愈多並不代表愈好。
事實上,Bowtie 危疾保承保 42 種危疾已足以涵蓋超過 98% 的危疾索償^,只要你心儀的危疾保險可以保障:癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭等就已足夠。
^根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。
Bowtie 危疾保承保 42 種危疾,以及提供 4 個「附加保障」。乍看之下,數目不多,但根據市場資料,其實已經涵蓋超過 98% 的危疾索償,相信能提供充足保障。
註:根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。其餘數據為 Bowtie 以不同途徑搜集的公開資料,並透過數學運算得出,僅供一般性的教育及參考用途。「附加保障」設有索償年齡限制,有關確診必須由相關註冊專科醫生支持,並由我們的醫學顧問確定。詳情請參閱保單條款及細則,以及不保事項。
有自願醫保便不需要有危疾保險?
“兩者的主要分別在於「賠償形式」及「資金用途」。自願醫保以實報實銷形式賠償住院及手術開支;危疾保險則在確診指定危疾後,賠償一筆過賠現金,該筆款項用途不限。簡單來說,自願醫保是幫你「交醫療費」,危疾保險幫你「彌補停工期間的收入」。“
比較重點3:危疾復發保障
嚴重疾病復發風險不容忽視。較常見的嚴重危疾,如肝癌、心臟病及中風復發率,分別高達61.5%、42%及35%。
「單次賠償」危疾產品於賠償後,保單便終止。針對危疾復發,具備「多重賠償」的危疾保險才能提供全面的保障。過去,「多重賠償」保障主要見於儲蓄型終身危疾保險,但現今已有部分定期危疾保險提供相關保障。(表1)顯示,Bowtie及G公司的定期危疾保險針對「3大危疾」提供多重賠償。
- 註:投保人須留意多重賠償的次數上限。
由於危疾復發率可高達 61.5%*,我們建議若有預算者可投保多重賠償的計劃,即使復發亦無須為生活費而擔憂。
事實上,提供多重賠償的定期危疾未必比一次性的定期危疾貴很多。以 Bowtie 的產品為例,假設一名 30 歲、非吸煙的男士投保 HK100萬保額。多重賠償的計劃只比一次性的計劃貴每月HK$28,全年才 HK$336。
*此為肝癌復發數據,數據來自某再保險公司在 2008 – 2012 於亞洲區進行的重大疾病調查以及 Bowtie 市場調查結果。
「Bowtie 多重危疾保」及「Bowtie 早期及多重危疾保」特設三大危疾(癌症、心臟病、中風) 多次索償;其餘 39 種受保危疾,分別可索償最多 1 次。所有嚴重危疾索償的上限合共為 5 次,每次嚴重危疾索償均為投保額的 100%。
註:就多重危疾保障之索償,癌症(首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病(包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病)需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項。
💭 如果真係病一場,你最驚邊樣頂唔住?
揀 3 樣最接近你嘅想法,睇下你最在意邊種危疾保障。
1|真係病一場,你最驚邊樣?
2|去到咩程度有得賠,你先覺得安心?
3|如果賠過一次,之後仲想唔想繼續有保障?
揀完 3 項,就會見到建議
我哋會按你最擔心嘅情況,幫你整理下一步可以先睇邊類危疾保障。
比較重點4:早期危疾保障
「早期危疾」通常指嚴重疾病的早期階段(例如原位癌或「通波仔」手術)。患者未能及時獲得適切治療及專注養病,病情可能會惡化。如果危疾保險提出早期危疾保障,便能提供實質經濟支援,為患者分擔醫療開支或生活費用。
比較不同產品時,投保人應留意保單對早期危疾的定義及早期危疾賠償百分比(即賠償佔投保額多少%)。市面上產品的早期危疾保障額,多介乎於保額的20%至35%。
須留意,部分危疾保險會「預支」投保額中的某百分比(例如20%)作為賠償。當日後有需要進行嚴重危疾索償時,保單持有人就最多只能獲賠剩餘的80%保額。鑒於危疾保險最大功能,是用於彌補因危疾而無法工作所失去的收入,只賠償該剩餘的 80%保額或導致日後保障的不足。
在(表1)5款產品中,只有Bowtie、B公司及G公司的危疾保險於賠償早期危疾後,仍提供全額的危疾保障。
- 註:Bowtie早期及多重危疾保早期危疾保障提供相等於保額 20%的賠償,惟每名受保人就每次索償的最高金額為港幣300,000元,總賠償金額最高相等於保額的100%或港幣1,500,000元(以較低者為準),並且設有早期危疾保障等候期及每項受保的早期危疾均設有索償次數上限;而當任何嚴重危疾保障已獲賠償或可獲賠償(以較早者為準),早期危疾保障將自動終止。詳情請參閱保單條款及細則,以及不保事項。
早期危疾(如原位癌及早期惡性腫瘤)變得愈來愈常見,而往往在治療過後,患者仍需持續服藥及接受檢查,自然對患者的工作及收入可造成一定的影響。因此,如果你每月有足夠的預算,當然可以考慮投保一份可承保早期危疾的計劃,為自己提供更多保障。
比較重點5:長期保費水平
市場上的危疾保險產品五花八門,即使是保障相近的危疾計劃,不同保險公司的收費亦有一定分別。相較於依賴經紀銷售保單的傳統保險公司,Bowtie 由於免除了中介佣金的成本,所以同樣保障下的保費隨時可平一截。
大部分人在退休之前也需要危疾保障,以應對不幸患上嚴重疾病時的收入風險(因病停工或減低工作量)或補貼醫藥費用。正因為危疾保費是一項長期開支,投保人也應該比較長期保費。
如(表1)顯示,以男士長期保費為例,雖然B公司及G公司提供的保障貼近 Bowtie早期及多重危疾保,但Bowtie的保費遠低於該2間公司,男士長期保費亦屬5間公司中最低。
25、35、45歲男士投保 Bowtie早期及多重危疾保,10年平均年保費比起其他保險公司,分別最多低 60%、55%、49%!10年期間能節省的保費,或已足夠替家人買多份保單。
此外,須留意危疾保險的保額與保費直接掛勾,保額愈高、保費自然愈高,所以在比較前應先決定自己需要多少保額,再比較不同計劃的保費。
保額買幾大好?
危疾保額並非越高越好。鑒於癌症治療時間可長達47個月,因此我們一般建議保額設為保單持有人年收入約3-4倍。
若然你有未償還的物業按揭或汽車貸款,或是肩負子女及父母的贍養費的話,就應該酌量提高投保額,一旦自己不幸遭遇重大疾病,仍可獲賠一筆穩定而且大額的現金,確保家人生活質素不至於大受影響。
參考內部數字,我們發現用戶保額主要於100萬或以下,其次為101至200萬。
Bowtie危疾保險用戶保額分佈
|
保額 |
Bowtie 危疾保 |
Bowtie 多重危疾保 |
Bowtie 早期及多重危疾保 |
|
100萬或以下 |
68% | 58% |
58% |
|
101至200萬 |
22% | 28% |
29% |
|
201至300萬 |
7% | 7% |
7% |
| 301至400萬 | 4% | 7% |
7% |
註:數據更新至2026年1月18日。
買危疾保險前先問自己2條問題
1. 你實際的保障需要如何?
一份保障全面的危疾保險固然重要,但並非每個人都有投保的必要。
由於危疾保險旨在保障受保人於患病時,因喪失工作能力而失去的工作收入,所以在某程度上,是針對身為家庭經濟支柱的人士而設,反而對於家庭負擔不大的人士,例如是嬰兒和學生來說,危疾保險並非必需品。
話雖如此,危疾保險畢竟能在意外發生時,給予受保人全家一筆過高額賠償金,因此假如財政許可又衡量過有患病風險,還是建議及早投保一份合適的危疾保險,以應付不時之需。
2. 你需要多長的保障年期?
另一個需要評估的重點,就是保障年期的長短。
一般而言,定期危疾保險的最高受保年齡為 85 歲或 100 歲,而終身危疾保險則提供直至 100 歲的保障。
驟看之下,保障年期越長越划算。但其實危疾保險的原意為彌補因未能工作而損失的收入,換而言之,當受保人退休,再沒有任何收入及家庭責任的時候,危疾保險便已失去本來意義,若是為了補貼醫療支出的話,倒不如購買一份高額醫療保障更加實際。
常見問題
危疾保險能夠在受保人不幸確診保單指定的嚴重疾病時,提供一筆過現金賠償,以彌補受保人因病停工期間的收入損失,賠償用途不限。
正式投保危疾保單之前,投保人宜審視自身的保障需要、評估所需保額及對長期保費的承受能力,以及了解保單的賠償條件與條款細則。
事實上,買終身危疾未必一定更「著數」,因為該類產品本身有不少限制:
- 在同一保額下,終身危疾的保費會遠高於定期危疾,投保人實際上是付了較多的保費於產品的儲蓄功能上(尤其是在投保初期);
- 如果投保終身危疾後不久因失業、急需周轉等原因需要提早退保或斷供,投保人很大機會面臨明顯虧損;
- 儲蓄型危疾的回報由保證回報及非保證紅利組成,前者回報率較低,而後者會受投資市場表現及保險公司營運等因素影響,有機會低於預期。因此,保單的長期回本有可能跑輸通脹。