個人產品
企業
自助揀保險
優惠
索償
服務
關於 Bowtie

咩 Plan 啱你 →
10Life 定期危疾類別排名第 11
10Life 定期危疾類別排名 No.1 1
早期危疾保

三大危疾多次賠償
唔驚手停口停

保障原位癌 +「通波仔」
癌症復發  + 再次確診心臟病或中風2
保障延至 100 歲upgrade!
Jacky
|
首席醫務總監

限時優惠

買之前,聽吓產品負責人點講?

Bowtie 危疾保有咩特點?

有見及此,「Bowtie 多重危疾保」及「Bowtie 早期及多重危疾保」

特設三大危疾(癌症、心臟病、中風) 多次索償6
其餘 39 種受保危疾11,分別可索償最多 1 次
所有嚴重危疾索償的上限合共為 5 次,每次嚴重危疾索償均為投保額的 100%
💡
坊間大部份定期危疾保只會賠償 1 次,並不保障三大危疾復發
個案
醫療費用^
一般計劃
Bowtie
靈活計劃保障*
🤒 因傷風感冒前往醫院門診或診所求醫 (但毋須住院或接受手術)
門診診金+
藥費+腸鏡檢查
-
-
🔎 因大便有血前往診所求醫
獲轉介進行門診腸鏡檢查
覆診診金+
藥費
✓
✓
😷 接受腸鏡檢查
一星期後前往診所覆診
門診診金 +
治療費用*
✓
✓
🤕 因意外受傷而前往醫院門診或醫院急症室求醫 (不包括一般西醫診所)
門診診金 +
治療費用
-
✓
在診所洗腎
洗腎費用
-
✓
🔍 多重危疾保例子 - 投保額 : HK$100 萬 (實際共獲賠償 $500 萬)

承保 42 種危疾

4 個「附加保障」*

末期疾病

受保人無可置疑地確診為極可能在 12 個月內身故的疾病。

永久完全殘障##

受保人首次因受傷或患病而導致完全且不可逆轉的殘障,因而完全無法從事任何工作或職業以獲取報酬或利潤。

不能獨立生活##

受保人因受傷或疾病而在沒有幫助的情況下失去進行最少 3 項日常生活活動的能力。

重大醫療情況

因受傷或疾病而於香港實際進行的醫療所需的複雜手術,同時由於手術關係直接或間接導致進入重症監護病房(ICU)並已接受連續 120 小時或以上的生命支持醫療設備的手術後治療。

早期危疾愈來愈常見

保障原位癌、「通波仔」等

4 種早期危疾

早期危疾的醫療費用可大可小,以通波仔為例,手術收費由 10 萬至 30 萬元不等9,而且手術後患者需持續服藥及接受檢查10,這可能對患者的收入產生影響。

Bowtie「早期及多重危疾保」在你患上受保的 4 種早期危疾時,為你提供相等於保額 20% 的一筆過賠償8,讓你靈活運用,以應付各項開支。
什麼是早期危疾?

至 2020 年,45 至 49 歲女性乳房原位癌的發病率達 36.2%(每 10 萬名女性人口計算)**

40 至 50 歲的中年冠心病病人激增近 40%;當心血管收窄至一定程度,患者很可能需要「通波仔」*

早期危疾的醫療費用可大可小,以通波仔為例,手術收費由 10 萬至 30 萬元不等#,而且手術後 3 個月至 1 年期間,患者需繼續服藥及持續接受檢查##,這可能對患者的工作和收入產生一定影響,進一步增加其財政負擔。

全面保障

早期危疾 + 嚴重危疾 →
可賠足 120%8

早期危疾多次賠償

早期危疾多次賠償次數上限

5次*

*其他早期危疾:1 次,原位癌:2 次,通波仔及搭橋手術:2 次
冠狀動脈血管成形術、動脈粥樣斑塊清除手術或微創冠狀動脈繞道手術

全面保障

早期危疾 + 嚴重危疾 → 賠足 120%

一般定期危疾產品

「預支」保額的20% 作早期危疾賠償 ; 其後若受保人患上嚴重危疾,只會賠償保額「剩餘」的 80%。

早期及嚴重危疾未必能獲多次賠償。

Bowtie 早期及多重危疾保

「額外」支付相等於保額的 20%7 作早期危疾賠償;若受保人在早期危疾保障的等候期後患上嚴重危疾,Bowtie 將賠足保額的 100%,為受保人提供合共 120% 的充足保障。
‍
早期及嚴重危疾均可獲多次賠償2, 7,上限各為 5次,總賠償金額最高達保額的 600%。詳情可參考以下例子及保障表。

每月加多 12% 保費,就可升級至「早期及多重危疾保」以獲取早期危疾保障!

即睇例子

以 35 歲非吸煙男士為例,若投保額為 $100 萬,「多重危疾保」的保費為 $187。如果願意支付額外 12% 保費, 即可升級至「早期及多重危疾保」,保費則為 $211。

 賠償機制

每完成 2 年早期危疾保障等候期

啟動「額外賠償」機制

  • 若你不幸患上受保的早期危疾,我們將支付相等於保額的 20% 作一筆過賠償11;早期危疾可獲多次賠償,上限為 5 次 (即相等於保額的 100% )8
。
  • 在成功獲賠償早期危疾保障,並且過了 2 年等候期11後,若你不幸患上嚴重危疾,我們將再為你提供相等於保額的
100% 作一筆過賠償;在多重危疾保障下,嚴重危疾亦可獲多次賠償,上限同樣為 5 次6, 8。

  • 「早期及多重危疾保」可為你提供最高達保額 600% 的總賠償金額。
嚴重危疾: 100% x 5 = 500%
| 早期危疾: 20% x 5 = 100%
合共賠償120萬

早期危疾保障等候期內的賠償機制

賠償 100% 保額

  • 如受保人成功索償早期危疾保障後,在等候期內(即 2 年內)再次確診另一項受保的早期危疾,第二次的早期危疾將不獲賠償;
  • 如受保人成功索償早期危疾保障(已獲相等於保額 20% 的賠償)後,在等候期內(即 2 年內)患上嚴重危疾,我們將就嚴重危疾賠償保額剩餘的 80%,即兩次疾病的總賠償額合共為保額的 100%8。
點解咁設計?
點解咁設計?
我們期望危疾保障的賠償金額能夠支援患者大約兩年的生活費及其他雜費(醫療費用則應主要由醫療保險如自願醫保承擔),因此在等候期內「額外賠償」的意義不大。我們藉此減少「非必要」的保障,讓保費更易於負擔,長遠維持在更合理的水平。
合共賠償100萬
10Life 中立評分

早期危疾多次賠償

早期危疾後確診主要危疾全額保障

120%

早期癌症賠償保額比率

20%

早期心臟病賠償保額比率 - 通波仔

20%

早期危疾多次賠償次數上限

5次*

*其他早期危疾:1 次,原位癌:2 次,通波仔及搭橋手術*:2 次
冠狀動脈血管成形術、動脈粥樣斑塊清除手術或微創冠狀動脈繞道手術
資料來源:10Life 保險比較平台
以上例子只供參考及說明用途,患病日期均假設為每年的 1 月 1 日。如對個別患上的危疾是否符合索償要求存疑,請向註冊專科醫生查詢。惟本公司可全權酌情參考我們的醫學顧問及或我們指定的註冊專科醫生之意見以作出最終決定。
如看見到「+」符號,即代表有更多資訊可供參考;可按「+」符號以了解更多。
備註
備註:
6. 就多重危疾保障之索償,癌症(首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病(包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病)需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項。
8. 早期危疾保障提供相等於保額 20%的賠償,惟每名受保人就每次索償的最高金額為港幣300,000元,總賠償金額最高相等於保額的100%或港幣1,500,000元(以較低者為準),並且設有早期危疾保障等候期及每項受保的早期危疾均設有索償次數上限;而當任何嚴重危疾保障已獲賠償或可獲賠償(以較早者為準),早期危疾保障將自動終止。詳情請參閱保單條款及細則,以及不保事項。
9. 資料來源:
2018-08-31 通波仔手術海鮮價公院一條血管最貴 7 萬私院最貴 100 萬
10. 資料來源:
通波仔手術後復康須知-醫言相信-健康-生活 - ET Net Mobile
11.就早期危疾保障而言,每次再就早期危疾的索償必須相隔至少 2 年,即由上一次可獲賠償日起計的 2 年內確診的早期危疾或進行的早期危疾手術程序將不受保障。

限時優惠

限時優惠

保障表
保障項目
最推薦

早期及多重危疾保

多重危疾保

危疾保

可賠償次數
可賠償次數

早期危疾:5 次
嚴重危疾:5 次

可賠償次數

嚴重危疾:5 次

可賠償次數

嚴重危疾:1 次

每次賠償金額
(投保額的比率)
每次賠償均為投保額的

早期危疾:20%16
‍
嚴重危疾:100%

每次賠償均為投保額的

嚴重危疾:100%

每次賠償均為投保額的

嚴重危疾:100%

早期危疾保障
早期危疾保障
包括原位癌、早期惡性腫瘤及「通波仔」
早期危疾保障
早期危疾保障
保障範圍
保障範圍

4 種早期危疾
+ 42 種嚴重危疾
+ 4 個「附加保障」

保障範圍

42 種嚴重危疾
‍
+4 個「附加保障」

保障範圍

42 種嚴重危疾
‍
+4 個「附加保障」

恩恤身故保障
我們只會於沒有應付及沒有未曾支付的嚴重危疾保障的情況下賠償此保障
恩恤身故保障

保額的5%

恩恤身故保障

保額的5%

恩恤身故保障

保額的5%

生存期
市場不少危疾產品設有生存期限制,意味著投保人如未能在確診嚴重危疾後 14 天內存活,將不會獲得賠償;而 Bowtie 的危疾產品則無此限制。
Level Up!
生存期
市場不少危疾產品設有生存期限制,意味著投保人如未能在確診嚴重危疾後 14 天內存活,將不會獲得賠償;而 Bowtie 的危疾產品則無此限制 (末期疾病除外)。
Level Up!
生存期
市場不少危疾產品設有生存期限制,意味著投保人如未能在確診嚴重危疾後 14 天內存活,將不會獲得賠償;而 Bowtie 的危疾產品則無此限制 (末期疾病除外)。
Level Up!
生存期
市場不少危疾產品設有生存期限制,意味著投保人如未能在確診嚴重危疾後 14 天內存活,將不會獲得賠償;而 Bowtie 的危疾產品則無此限制 (末期疾病除外)。
註:如果我們未曾為保單支付/準備支付任何嚴重危疾賠償,保單可由 86 歲起續保至 100 歲。Bowtie 會在受保人續保年齡達 86 歲前透過電郵/網上客戶平台與保單持有人聯絡,在其確認下進行續保手續,過程中,「早期及多重危疾保」及「多重危疾保」將被轉為提供單次嚴重危疾保障的「危疾保」,因為早期危疾及多重危疾的賠償將於 86 歲續保日時結束。而任何早期危疾的賠償均不會影響續保安排。

除了早期危疾及多重危疾保障,以下附加保障亦會在受保人之續保年齡達 86 歲前中止:
- 「永久完全殘障」及「不能獨立生活」於受保人 65 歲續保日時結束
- 「重大醫療情況」受保人 70 歲續保日時結束

如受保人在非常年老時罹患危疾,其所支付的總保費可能會較危疾保的保障額為高。例子:一名男士在 18 歲時投保了 $100 萬 Bowtie 危疾保,且續保至 82 歲才不幸罹患危疾,其所支付的總保費將高於 $100 萬。
⏱️ 1 分鐘搞掂
精算師可被理解成保險產品設計師,可算是公司內最熟悉產品結構的人!所以更懂得按照產品的屬性及你的需要提供保險建議。
精算師
分析定期危疾保障額
Bowtie 深受信賴
總顧客人數超過
150,000+
連續兩年香港 No.1
2026 亞太區高增長企業#
直銷保單數目 No.1
2025
第一季, 2024-2021
龔榮權 | 首席商務總監
累計融資總額
12 億港元
直銷保單數目 No.1
2025
第一季, 2024-2021
陳鯤宇 | Bowtie 行政總裁兼聯合創辦人
林嘉言 | 香港永明金融有限公司行政總裁兼
Bowtie非執行董事
顏耀輝 | Bowtie 聯合創辦人 
(由左至右)
連續 5 年全港銷量
No.1
直銷保單數目 No.1
2021-2025*
直銷保單數目 No.1
2025
第一季, 2024-2021
曾俊華 | 資深顧問
#根據《金融時報》及 Statista 聯合發布之「亞太區高成長企業」連續兩年(2025 及2026 年)排名榜,Bowtie 在所有入榜的香港企業中,按營收增長率計排名第一。
*根據保險業監管局(保監局)2021 年至 2025 年的長期業務臨時統計數字,Bowtie在香港所有虛擬保險公司中,直接業務的新保單數目排名第一。

重要產品資訊

產品種類
所有 Bowtie 危疾保屬定期危疾保險,是一份不含儲蓄成份的純危疾保障,假若受保人診斷患有任何一種在計劃下受保的嚴重危疾或早期危疾,我們將會一筆過賠償保額,用途不限。
投保年齡
15 日至 65 歲
最低保額
HK$100,000
最高保額
HK$4,000,000 (投保年齡:15 天 - 45 歲)
HK$2,500,000(投保年齡:46 - 60 歲)
HK$1,500,000(投保年齡:61 - 65 歲)
投保後,你的保額將維持不變。例如,你在 45 歲前投保了保額 $4,000,000,隨著年紀增長至 85 歲或以上,你的保額一樣是 $4,000,000。如你需要更改保額,提前在下一個續保日前至少 30 天前登入 Bowtie 網上平台申請更改保額。
恩恤身故保障
保額的 5%
在受保人身故時賠償受益人,Bowtie危疾保系列的受益人只會 Bowtie 沒有應付及沒有未曾支付的嚴重危疾保障的情況下獲賠此保障
保障期
1 年 – 保證每年續保至 100 歲
如果我們未曾為保單支付/準備支付任何嚴重危疾賠償,保單可由 86 歲起續保至 100 歲。Bowtie 會在受保人續保年齡達 86 歲前透過電郵/網上客戶平台與保單持有人聯絡,在其確認下進行續保手續,過程中,「早期及多重危疾保」及「多重危疾保」將被轉為提供單次嚴重危疾保障的「危疾保」,因為早期危疾及多重危疾的賠償將於 86 歲續保日時結束。而任何早期危疾的賠償均不會影響續保安排。

除了早期危疾及多重危疾保障,以下附加保障亦會在受保人之續保年齡達 86 歲前中止:
- 「永久完全殘障」及「不能獨立生活」於受保人 65 歲續保日時結束。
- 「重大醫療情況」受保人 70 歲續保日時結束
‍
註:如受保人在非常年老時罹患危疾,其所支付的總保費可能會較危疾保的保障額為高。例子:一名男士在 18 歲時投保了 $100 萬 Bowtie 危疾保,且續保至 82 歲才不幸罹患危疾,支付的總保費將高於 $100 萬。
等候期
適用於所有 Bowtie 危疾保系列:90 日
‍
保單生效日後等候期 90 日內所診斷出的疾病或出現的病徵都不會獲得保障

只適用於 Bowtie 多重危疾保及早期及多重危疾保 - 多重危疾保障等候期:2 年
‍
任何於多重危疾保障等候期(即由上一次確診在本計劃下可獲賠償的嚴重危疾之日或上一次進行在本計劃下可獲賠償的嚴重手術程序之日起計的2年)內確診的嚴重危疾(其後癌症除外)或進行的嚴重手術程序將不受保障 。

只適用於 Bowtie 早期及多重危疾保 - 早期危疾保障等候期:2 年
‍
任何於早期危疾保障等候期(即由上一次確診在本計劃下可獲賠償的早期危疾之日或上一次進行在本計劃下可獲賠償的早期危疾手術程序之日起計的2年)內確診的早期危疾或進行的早期危疾手術程序將不受保障
生存期
不設生存期
受保人必須在被診斷為符合嚴重危疾、其後的嚴重危疾或早期危疾定義(定義見《嚴重及早期危疾及手術程序定義》)的當天仍然在生,且診斷的醫療證據是在受保人在生時發出才可獲得賠償。 在評估索償時,我們不會考慮任何在受保人死亡後得出的醫療測試或檢查結果。

我們的危疾保障產品旨在支援當你不幸患上早期危疾或嚴重危疾時的收入損失及額外支出,並不是用以替代人壽保障產品
多重危疾保障賠償
額外要求

(只適用於 Bowtie 多重危疾保及早期及多重危疾保)
就多重危疾保障賠償,以下所列的個別嚴重危疾需符合額外要求:
癌症:
  • 在任何已獲賠償的癌症索償後,其後索償的癌症必須為:
    (i) 先前癌症索償後確診的新癌症,已復發、擴散或未曾完全緩和並延續的癌症;
    (ii) 該癌症在多重危疾保障等候期完結時或之後存在;及
    (iii) 若其後索償的癌症為復發、擴散或未曾完全緩和並延續,受保人需要在可獲賠償日前 12 個月內曾接受積極治療。
    積極治療:包括針對癌症的外科手術、電療、細胞毒素化療、標靶治療或免疫療法。當中並不包括任何專為紓緩治療而給予的治療及激素治療。
心臟病:
  • 在任何已獲賠償的心臟病索償後,其後索償的心臟病必須為新確診的事故(例如新確診的心臟肌肉壞死),並須提供全新診斷證明。
中風:
  • 在任何已獲賠償的中風索償後,其後索償的中風必須為新確診的事故 (例如新確診的血管意外或事故),及因此產生新或更嚴重的神經功能性障礙,並須提供全新診斷證明。
    因偏頭痛引致的腦部症狀並不包括在中風索償內
冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病:
  • 若我們已就心臟病作出賠償,多重危疾保障將不保障任何隨後患上的冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病。
此保障於緊接 85 歲後的合約週年日中止
早期危疾保障賠償
額外要求

(只適用於Bowtie早期及多重危疾保)
就早期危疾保障賠償,以下所列的個別早期危疾需符合額外要求:
原位癌:
  • 最多可獲 2 次賠償 - 在任何已獲賠償的原位癌索償後,如要合資格享有第二次賠償,出現原位癌的特定器官必須與第一次索償的器官不同。
血管成形術及其他冠狀動脈疾病之創傷性療法
  • 最多可獲 2 次賠償 - 如要合資格享有第二次賠償,接受治療的主要冠狀動脈狹窄處在第一次索償相關的醫療檢查時不得狹窄超過 50%。
其他早期危疾:
  • 最多可獲 1 次賠償。
    此保障於緊接 85 歲後的合約週年日中止
    續保
    • 續保時並不會重新核保,或因受保人的健康狀況變化而增加附加保費率或增加受保人的個別不保項目
    • 本公司在續保時有權修訂保單條款及細則,包括當時採用的保費表
    冷靜期
    21 日
    冷靜期內取消保單可獲發還全數已付保費
    取消保單
    在下一個續保日前至少 30 天前登入 Bowtie 網上平台申請取消保單
    稅項扣減
    不適用

    不保事項

    本計劃不會就直接或間接、全部或部分因以下任何一項引致的嚴重危疾、嚴重手術程序、早期危疾、早期危疾手術程序或死亡及/或就以下情況作出賠償:
    • 等候期:受保人的死亡或患有的任何疾病的徵兆及/或症狀或進行的任何嚴重或早期危疾手術的起因及/或狀況於保單生效日後 90 天內出現(直接由意外導致並且於意外發生 90 天內確診的疾病除外);
    • 投保前已有病症;
    • 人類免疫缺乏力病毒及愛滋病:任何疾病、傷病、毒素或感染(直接由意外割傷或創傷引起的感染除外)。這包括感染任何人類免疫力缺乏病毒(HIV)及/或其任何相關疾病,包括愛滋病及/或其任何突變、衍生或變異,唯(1) 因輸血而感染愛滋病/人類免疫力缺乏病毒或(2) 因職業感染人體免疫力缺乏病毒(如於嚴重及早期危疾及手術程序定義內所定義)除外;
    • 毒品、自殺及非法活動:(i) 倚賴或過量服用毒品、酒精、麻醉品或類似藥物或物質或受其影響;(ii) 故意自殘身體;(iii) 企圖或威脅自殺,不論神智清醒與否;(iv) 參與非法活動;或(v) 違法或企圖違法或拒捕;
    • 武裝部隊:參加任何武裝部隊或維和活動;
    • 核、生物及化學活動:與核、生物及化學相關活動。這包括但不限於任何核燃料,或核燃料或核武器燃燒產生的核廢料造成的核裂變、核聚變、電離輻射或放射性污染;或任何核、化學或生物恐怖主義行為,包括但不限於使用核、生物或化學武器及制劑;或
    • 戰爭及恐怖主義:革命及戰爭(不論宣戰與否)、恐怖主義行為。
    本計劃不會就以下情況作出多重危疾保障賠償,如在保單生效日或剛過去的計劃週年日(若本計劃已被續保),受保人的年齡超過 85 歲,任何確診的嚴重危疾或進行的嚴重手術程序。:
    • 除癌症,心臟病及中風外,已獲嚴重危疾保障或多重危疾保障賠償的嚴重危疾或嚴重手術程序;
    • 除其後癌症外,由我們認可的註冊專科醫生確認,任何與已獲賠償的狀況相關的危疾或嚴重手術程序,將不會受到保障,包括:
    • 由已獲賠償狀況的併發症所引起的危疾或嚴重手術程序;
    • 與已獲賠償狀況有關而產生的危疾或嚴重手術程序;
    • 由已獲賠償狀況引起的危疾或嚴重手術程序;
    • 或為治療已獲賠償狀況的嚴重手術程序。
    • 若我們已就心臟病作出賠償,多重危疾保障將不保障任何隨後患上的冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病。
    • 除其後癌症外,任何在多重危疾保障等候期內確診的嚴重危疾或進行的嚴重手術程序。
    • 如在保單生效日或剛過去的計劃週年日(若本計劃已被續保),受保人的年齡超過 85 歲,任何確診的嚴重危疾或進行的嚴重手術程序。
    本計劃不會就以下情況作出早期危疾保障賠償:
    • 除原位癌及血管成形術及其他冠狀動脈疾病之創傷性療法外,已獲早期危疾保障賠償的早期危疾或早期危疾手術程序;
    • 嚴重危疾保障已獲賠償或可獲賠償;
    • 在早期危疾保障等待期內,確診的任何早期危疾或進行的早期危疾手術程序。
    • 如在保單生效日或剛過去的計劃週年日(若本計劃已被續保),受保人的年齡超過 85 歲,任何確診的早期危疾或進行的早期危疾手術程序。
    頁面資料僅供參考,有關全部及詳細保單條款請參閱產品文件。

    搵真人幫你

    Bowtie product specialist wearing a headsetBowtie customer service specialist wearing a headset
    Sun, Warren
    |
    產品 Specialist

    唔知點揀合適產品?

    為您提供零佣金、一對一產品諮詢,真心幫您揀啱保障!

    預約諮詢時間:

    星期一至五: 9:30am–6:30pm
    星期六、日及公眾假期休息

    立即預約

    產品及保單服務查詢

    產品保障內容、現有保單、投保申請進度、核保問題

    電話/WhatsApp 服務時間:

    星期一至五: 9:30am–6:30pm
    星期六、日: 2:00pm–6:00pm
    (只提供 WhatsApp 查詢)
    公眾假期休息

    Live Chat:按頁面右下方「交談」

    或 電郵 cs@bowtie.com.hk

    預約時間表示你已經細閱 Bowtie 個人資料收集聲明 及同意根據此聲明使用和轉讓你的個人資料,以作是次查詢之用。

    以上只供參考。有關產品詳細條款及細則、產品風險及不保事項,請參閱保單。
    保泰人壽保險有限公司 (本公司/Bowtie) 是於香港註冊成立之有限公司。Bowtie 危疾保, Bowtie 多重危疾保及 Bowtie 早期及多重危疾保由本公司所承保只擬於香港銷售。如看見到「+」符號,即代表有更多資訊可供參考;可按「+」符號以了解更多。
    備註
    1. Bowtie 早期及多重危疾保」在 2023 年 10Life 平台中榮獲 5 星定期危疾保險獎,並在定期危疾類別中排名第一(截至 2026 年 8 月 17 日)。多重危疾保障之索償只適用於指定危疾及早期危疾,並須符合額外條件,詳情請參閱保單條款及細則。
    2. 就多重危疾保障之索償,癌症 (首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病 (包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病) 需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項。
    3. 根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查及 Bowtie 以不同途徑搜集的公開資料,並透過數學運算得出,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。連同其他受保危疾,令整體涵蓋率超過 98%,僅供一般性的教育及參考用途。
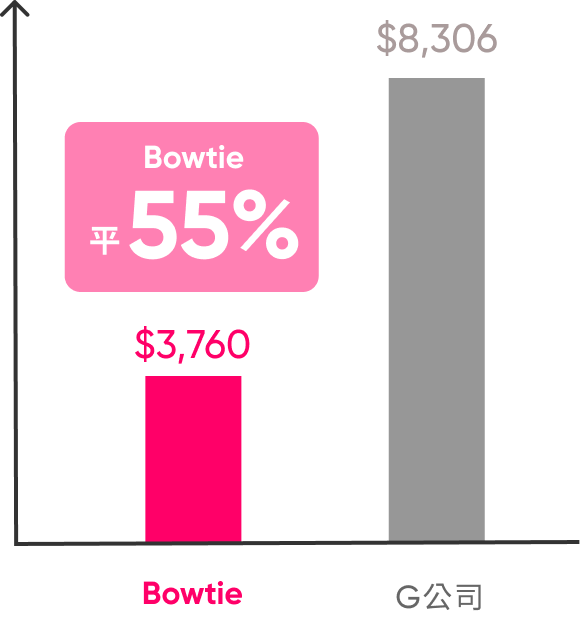
    4. 保費數據來自 10Life (截至 2026 年 8 月 17 日),以 35 歲非吸煙男性投保 Bowtie 早期及多重危疾保為例,對比市場上同類提供多重賠償、$100 萬保額定期危疾產品之 10 年平均年保費。上述比較數字,由 Bowtie 根據上述保費數據計算所得,僅供參考;你實際需要繳交的保費受時間、通脹、核保等因素影響,並需加上保險業監管局徵收的保費徵費。
    5. 10Life 參考新加坡人壽保險協會 (Life Insurance Association Singapore) 對於嚴重危疾的定義,按此了解更多。
    6. 如果我們未曾為保單支付/準備支付任何嚴重危疾賠償,保單可由 86 歲起續保至 100 歲。Bowtie 會在受保人續保年齡達 86 歲前透過電郵/網上客戶平台與保單持有人聯絡,在其確認下進行續保手續,過程中,「早期及多重危疾保」及「多重危疾保」將被轉為提供單次嚴重危疾保障的「危疾保」,因為早期危疾及多重危疾的賠償將於 86 歲續保日時結束。而任何早期危疾的賠償均不會影響續保安排。
    7. 早期危疾及多重危疾保障將於受保人 86 歲續保日時結束。
    8 當受保人之續保年齡達 86 歲時,所有保單將續保並轉為「危疾保」。其後,在 「危疾保」單次嚴重危疾的保障下,當我們已為嚴重危疾保障作出一次賠償後,保單即告終止。如受保人在非常年老時罹患危疾,其所支付的總保費可能會較危疾保的保障額為高。
    9. 根據 2026 年 8 月 17 日參考網上保險平台 10Life,以 35 歲非吸煙男性投保「Bowtie 早期及多重危疾保」  $100 萬保額的首年標準保費 ($2,520) 比較 10 個同樣獲得 10Life 五星推薦、提供多重保障的終身儲蓄危疾保險 (25 年保費供款期) 首年標準保費的平均值 ($40,271)。詳情:www.10life.com 
    10.  資料來源: 香港保險業聯會《危疾定義標準化之最佳行業準則》(2026年版),並與 Bowtie 危疾保、Bowtie 多重危疾保及 Bowtie 早期及多重危疾保之現行保單條款作比較。
    11 .早期危疾保障提供相等於保額 20% 的賠償,惟每名受保人就每次索償的最高金額為港幣 300,000 元,總賠償金額最高相等於保額的 100% 或港幣 1,500,000 元 (以較低者為準),並且設有早期危疾保障等候期及每項受保的早期危疾均設有索償次數上限;而當任何嚴重危疾保障已獲賠償或可獲賠償 (以較早者為準),早期危疾保障將自動終止。詳情請參閱保單條款及細則,以及不保事項。‍