Accident
意外保險 VS 運動保險
一般意外保與運動保不能只靠名稱比較。你參與甚麼運動、是否比賽、是否可能因此獲取報酬,以及在哪裏活動,都可能影響保障。
更新
2026-10-21

甚麼是運動保險?
部分運動保險針對指定運動、活動或賽事,可能提供意外醫療、傷亡定額賠償或個人責任保障。是否接受專業運動員、極限運動或海外比賽,必須按個別計劃確認,不能把某一產品特點當成全類產品規則。
職業及業餘身份要按保單定義判斷;即使不是全職運動員,也應說明是否可能取得獎金、薪酬或其他報酬。
業餘跑手參加海外馬拉松,應向所選意外保、運動保或旅遊保確認賽事、訓練、地區及報酬條件。不能僅憑產品寫「全球」或「業餘運動」便推定所有競賽受保;也不能未查具體條款便斷言一般旅遊保全部不保。
選擇明確接受實際活動、參與身份及地區的保障,並保存產品版本與書面回覆。重點是條款與需要相符,而非產品名稱一定要含「專門運動」或「馬拉松」。
運動保險及意外保險的分別
| 比較方向 | 一般意外保 | 運動保險 |
|---|---|---|
| 受保活動 | 按意外定義及活動除外判斷。 | 核對指定運動、訓練及賽事。 |
| 參與身份 | 核對休閒、教學及職業運動/報酬條件。 | 確認是否接受實際業餘、半職、職業或教學身份。 |
| 訓練與比賽 | 查獎金、薪酬及其他報酬安排,不能只用「業餘」判斷。 | 查正式比賽及相關訓練是否在承保範圍。 |
| 地區及保障期 | 以個別計劃的期間及地區限制為準。 | 核對境外活動、指定賽程及行程日數。 |
| 賠償模式 | 醫療、傷亡定額及責任保障須逐項確認。 | 同樣須核對醫療、定額及責任等項目,不能只按產品類別推斷。 |
| 治療限制 | 手術、復康、影像檢查的分項上限及自費。 | 同樣須確認治療及費用限制。 |
- 註上述為比較方向,實際受保事故、醫療所需及不保事項須按所選計劃條款判斷。
- *保障期、地區及參與身份以正式產品文件及批單為準。
Bowtie 意外保險保障哪些運動?
| 活動情況 | 觸木保須核對的條件 |
|---|---|
| 一般運動 | 產品頁介紹一般球類、行山、跑步及踏單車等,但事故、活動及治療仍須符合條款。 |
| 危險活動 | 冬季運動、搏擊、指定危險球類、使用呼吸器潛水、需繩索/導軌攀岩或登山等;完整清單及例外須查條款。 |
| 職業運動/收費教學 | 會或可能透過運動取得報酬亦涉及除外;教練可投保不代表教學、訓練或比賽必然受保。 |
| 境外活動 | 全球保障不會推翻活動除外,出發或作賽前按實際情境確認。 |
- ^完整危險活動、職業運動清單及例外須查閱觸木保條款第3部分;職業可投保不代表所有工作、教學或比賽事故均受保。
Bowtie 意外保險保障哪些醫療費用?
須先符合受保意外、受傷及醫療條件,才按相應項目與限額計算;醫療報銷不等於傷殘定額賠償。
| 觸木保醫療項目 | 主要限制 |
|---|---|
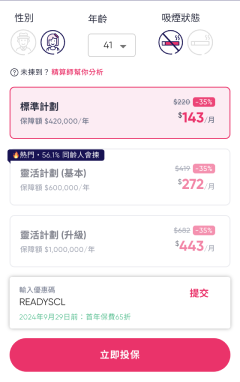
| 總年度醫療保障 | 每保單年度HK$420,000;各項仍另有限額 |
| 物理治療、脊醫及跌打 | 骨折每宗6次、每次HK$500;非骨折4次、每次HK$250;每日1次、三類年度共用8次 |
| 門診診費與藥費 | 每次HK$580;門診項目年度合共HK$5,000 |
| 訂明診斷成像 | 賠償70%,自費30%;年度限額HK$20,000 |
| 精神科治療 | 專科醫生建議下於香港住院接受治療;年度限額HK$30,000 |
- #指定復康須符合條款中的治療提供者資格,並留意住院/日間手術期間費用所屬項目。
- ^門診X光及超聲波須有註冊醫生書面建議。
- @在專科醫生建議下,在香港境內住院接受精神科治療所收取的費用
Bowtie 意外保險每月保費
觸木保標準月供示例,資料核對日期:2026年10月21日。
| 年齡 | 男性標準月供 | 女性標準月供 |
|---|---|---|
| 2歲 | HK$53 | HK$47 |
| 30歲 | HK$62 | HK$48 |
| 55歲 | HK$92 | HK$63 |
年齡按上次生日計;未計徵費及優惠,保費率非保證,亦非個別最終報價。
不同運動情境怎樣查詢?
| 情境 | 應提供的資料及查詢重點 |
|---|---|
| 私人休閒 | 運動種類、地點、器材、競速及危險性質;不收報酬也仍須核對除外。 |
| 收費教學 | 實際職務、帶學生或示範內容、薪酬安排;職業可投保與活動受保分開問。 |
| 訓練/比賽 | 是否與職業身份相關,有否獎金、出場費或其他報酬;另查地區及賽事。 |
| 高風險活動 | 如需繩索攀登或呼吸器潛水,按正式活動定義查核,不能概括為戶外運動。 |
同一人的休閒及工作活動須分開查詢,並確認回覆適用於具體產品與保單版本。
意外醫療小測試
🩹 一個小意外,要洗幾多錢?
揀 3 樣最接近你嘅情況,睇下你最值得留意邊類意外醫療開支。
1|你平時最常遇到邊種情況?
2|如果真係整親,你最怕邊類開支?
3|你而家有冇其他意外醫療保障?
下一步
本文為一般資訊;實際投保資格、保障、賠償及費用以相應保單、產品文件及報價為準。
資料來源
產品資料核對日期:2026年10月21日;現有客戶應以自己的保單版本及批單為準。
保單條款及細則(第2、3、4、8部分;年齡續保另見第6.7條)
常見問題
一般行山與需要繩索的登山相同嗎?
不能直接視作同一活動。應按實際路線、所需裝備及條款中的活動定義核對。
業餘比賽就一定受保嗎?
不一定。是否有報酬、活動種類及競賽條件仍可能影響,不能只用自稱業餘判斷。
查看官方保費及投保條件
- 以上計算的保費僅供參考,你實際需要繳交的保費受時間、通脹、核保等因素影響,並需加上保險業監管局徵收的保費徵費。
資料來源
這篇文章有用嗎?
1
1
0 留言
Most Voted

本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。