作者
Marco Lau
更新
2026-10-08
沒錯!投保自願醫保所繳交的保費的確是合法的扣稅方法之一。不論是為自己或稅局認可的「指明親屬」(例如配偶、子女、父母或兄弟姐妹),有關保費均可於薪俸税及個人入息課税下獲得税務扣除。
那自願醫保扣稅有沒有上限呢?答案是有的。根據《稅務條例》規定,納稅人(作為保單持有人)就每名受保人申索稅務扣除的上限為每年度$8,000。換句話講,不論每年度的自願醫保保費是$9,000抑或$15,000,每名納稅人就每名受保人的扣除上限也是$8,000。
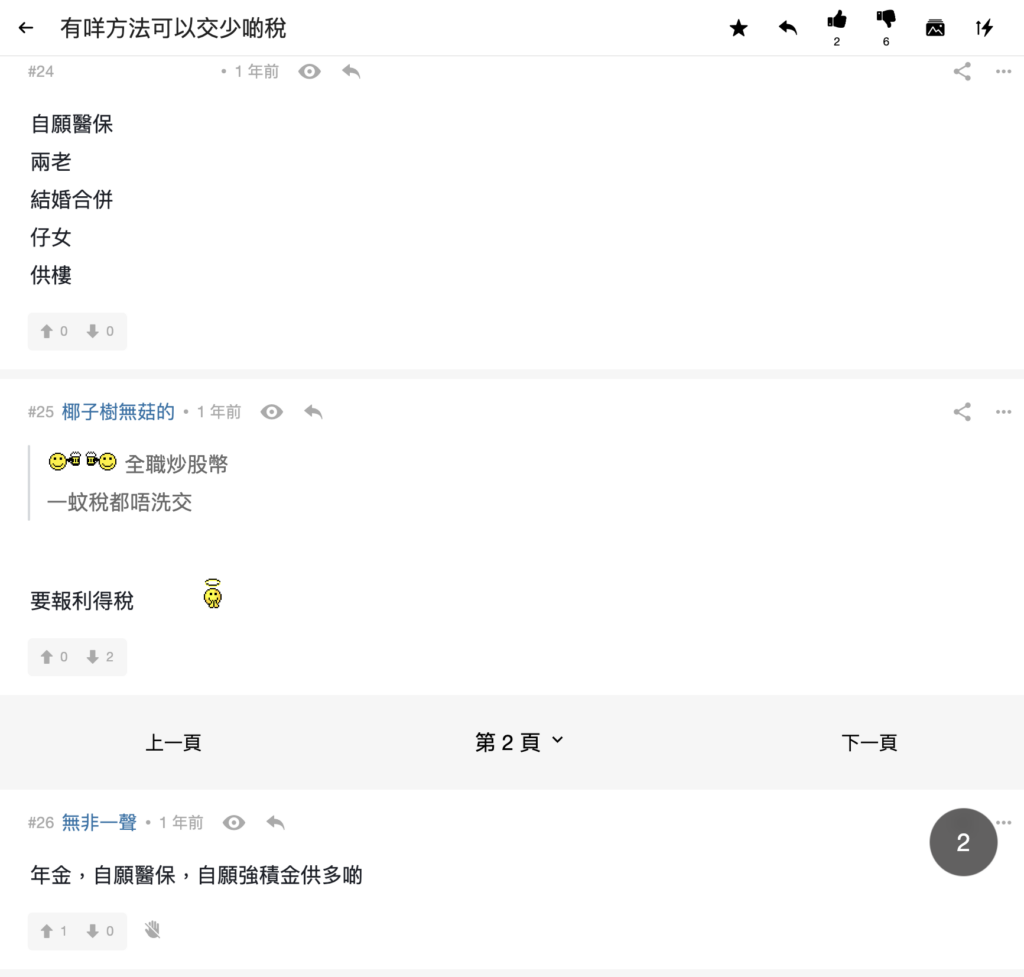
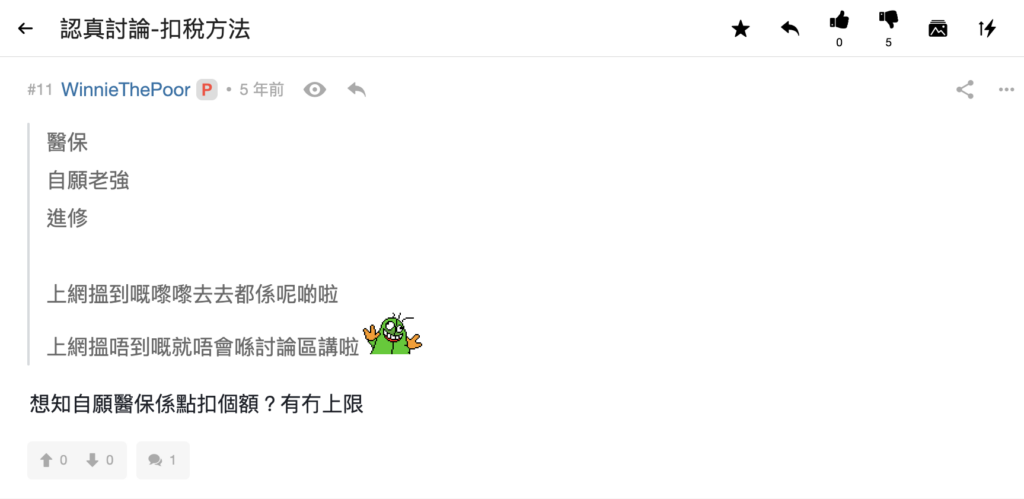
討論來源:連結1第2頁回覆顯示於2025年1月;連結2首帖日期為2020年11月21日。來源查閱:2026年10月8日。歷史討論不代表當年度稅務規則。
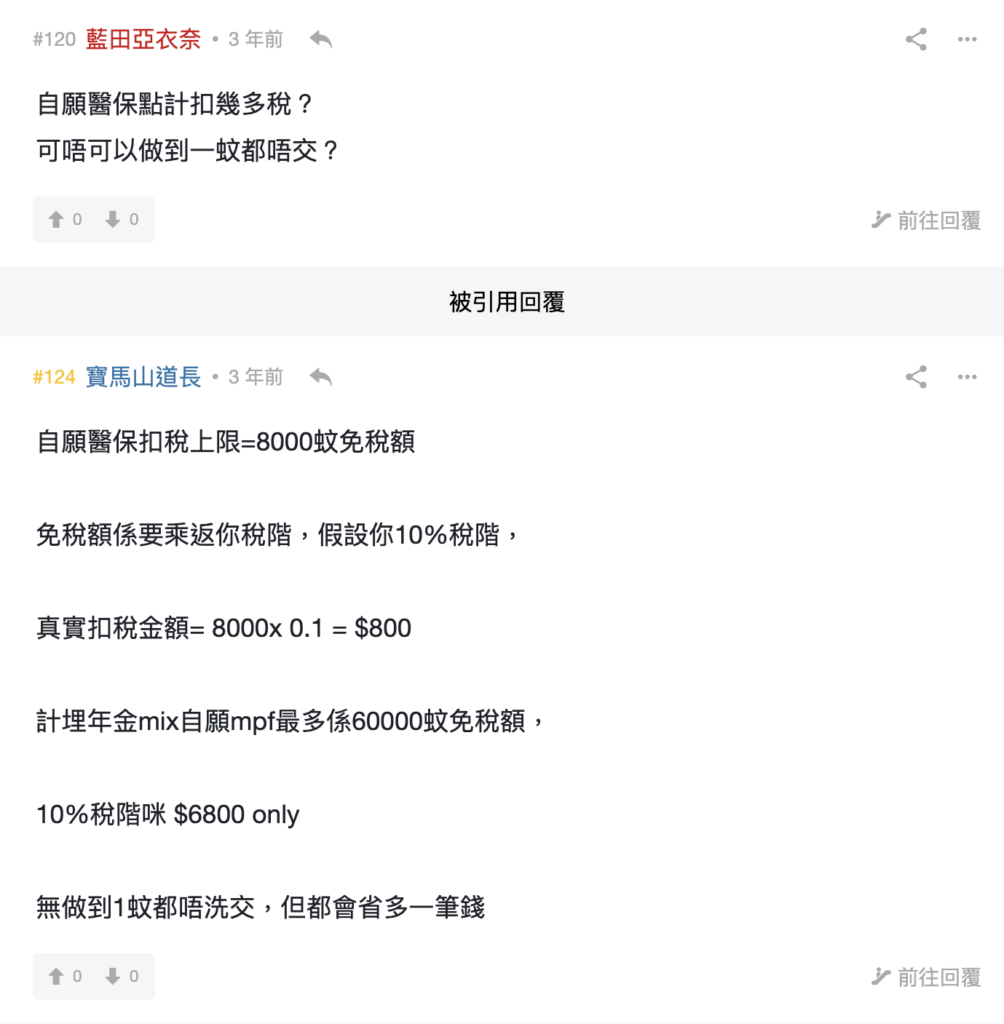
網民關注自願醫保能減少多少稅,以及能否令應繳稅款變成零。
不是。$8,000 是每名納稅人就每名受保人每年可扣除的合資格保費上限。只有整筆扣除均適用 17% 累進稅階、扣除前後的計稅方式不變,且稅款寬減不影響差額等假設成立時,$8,000 × 17% 才可作 $1,360 的估算。實際慳稅額須比較申索前後的應繳稅款;本身毋須繳稅的人未必因而慳稅。
是否毋須繳稅,亦取決於入息、免稅額、其他扣除及當年度稅款寬減。投保應以醫療保障需要及可負擔保費為前提。
LIHKG 原文第5頁:相關回覆包括 #102 寶馬山道長(2023年4月26日)及 #120 藍田亞衣奈(2023年4月27日)。查閱:2026年10月8日。
網民「晴思打」指唔想交太多稅,想買自願醫保並尋求產品建議。
有不少人誤以為買越貴的自願醫保產品就可以慳到越多稅,其實這並非事實。正如前文提到,自願醫保扣稅設有每名受保人每年度$8,000的扣除額上限。換句話講,即使你投保年度保費高達萬多、兩萬元的高端自願醫保,扣稅額度依然只有$8,000。要買得精明,不應只著眼扣稅額,還要兼顧長期、整體的保費開支。
因此,揀選自願醫保產品時應該按照個人的保障需要及預算作出決定。例如本身已有公司醫保的朋友,可以揀選設有自付費(墊底費)選項、提供全數賠償的高端自願醫保,這樣可以用盡公司醫療福利,亦可節省保費開支;如果沒有公司醫保,那就可以按照預算,考慮非全數賠償的靈活計劃或標準計劃。
當然,保險公司的口碑、客戶服務質素、索償成功率及過往加價表現等,都是一些重要的考慮因素。
來源首帖:#1 晴思打,2026年6月15日。查閱:2026年10月8日。
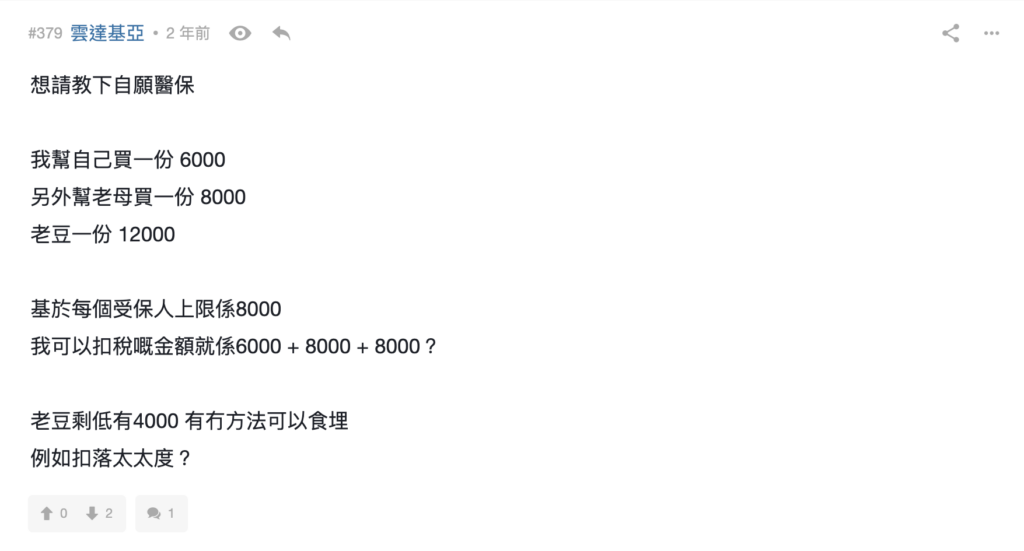
網民「雲達基亞」提出父親全年自願醫保保費 $12,000,如何處理個人 $8,000 扣除上限。
先核對同住配偶的申索安排,毋須單為扣稅重買保單。根據稅務局常見問題,已婚納稅人可就本人或同住配偶以保單持有人身分繳付的合資格保費申索,受保人須為各申索人的本人或指明親屬,每人就每名受保人上限 $8,000,所有申索合計不得超過已繳保費。
例如夫婦均符合申索條件、父親同時符合雙方的指明親屬資格,並各有可作扣除的應課稅入息,全年合資格淨保費 $12,000 可按合法安排分配,如一方申索 $8,000、另一方申索 $4,000;實際節省稅款仍須按各人評稅結果計算。配偶沒有應課稅入息或不同住等情況,不能直接套用這個例子。
另如一份保單由多名保單持有人共同持有,合資格保費按持有人數平均分配;是否接受共同持有須先向保險公司確認。共同持有與夫妻申索規則應分開理解。
不要單為稅務優惠增加不需要的保障或轉保。轉保可能涉及核保、除外責任、等候期及失去原有保障。
LIHKG 原文第16頁:#379 雲達基亞,2024年5月31日。查閱:2026年10月8日。
網民「股民一個」想知道如何申報自願醫保扣稅,例如是否直接申報全年保費、要申報正價還是折扣價。
要申請自願醫保扣稅其實十分簡單方便,只要在報稅時向稅局提供該課稅年度實際繳付的保費總額即可。如果不清楚網上報稅或填寫報稅表時應如何作出申報,可參考 Bowtie 的自願醫保扣稅填表教學。
如果保險公司有提供保費折扣(例如首年、家庭或親友推薦優惠等),那納稅人便需要申報「折實」的保費價錢。正如網友「佛系鐵男」所言,如果不確定該年度實際的保費總額,可以參考保險公司提供的繳費紀錄或繳費證明,Bowtie 的保單持有人可隨時於網上保單平台查看或下載相關紀錄。
來源:#1 股民一個及 #4 佛系鐵男,2023年5月7日。查閱:2026年10月8日。
免責聲明:本文章的內容僅供參考。有關稅務規定,請以香港稅務局之最新公佈為準。如對個別稅務狀況有疑問,建議尋求專業稅務顧問的意見。