保險知識
保險知識 自願醫保比較LIHKG:邊間好?即睇連登網民5大熱討問題
LIHKG(連登)討論區上不時出現網民比較不同自願醫保產品或探討「自願醫保邊間好」等話題,今次Bowtie集合了LIHKG上5個熱討問題,讓大家看看網民如何比較及揀選合適的自願醫保計劃。
作者
Marco Lau
更新
2026-10-30
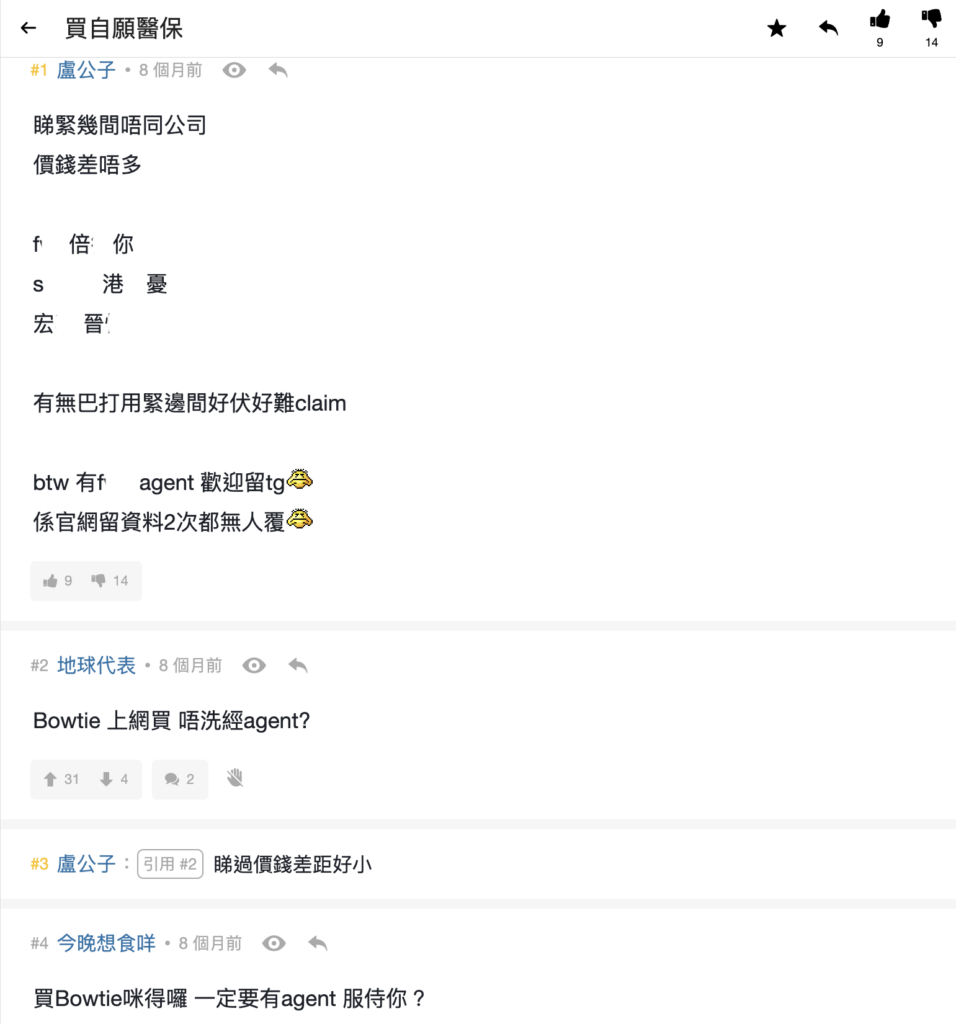
網民「盧公子」正比較幾間保險公司的自願醫保,包括有F公司、S公司及M公司(宏X)的高端靈活計劃(普通房),他指幾間的「價錢差唔多」;另外,有不同網友提到不設中介人的Bowtie可能是更好選擇。
樓主提到「價錢差唔多」,但醫保的供款可能長達幾十年,我們就為他看看這幾個計劃的長期保費(男女同價;普通房級別;$0自付費選項)及保障內容:
| 高端靈活計劃 | 保障地域 | 年度保額 | 35歲投保
10年平均年保費 |
| Bowtie Pink | 全球
(美國除外)👍 |
$800萬👍 | $10,613 |
| F公司倍X您 | 亞洲 | $800萬👍 | $10,046👍 |
| S公司港X憂 | 大中華 | $500萬 | $11,824 |
| M公司晉X(智選) | 亞洲 | $500萬 | $13,382 |
細看幾個計劃的詳情,發現 Bowtie Pink 的保障似乎較全面,受保人可享全球(美國除外)保障,年度保額與F公司一樣,長期保費水平相若;反觀S公司及M公司的長期保費較高,但年度保額則較低。
當然,除了保費及保障內容,揀選產品時還有其他因素,例如網民也提及的索償情況。
網上常有有關「難唔難Claim」的討論。畢竟每個索償個案的前因後果各有不同,還是看整體數據最實際。例如 Bowtie 就有公開相關數字,於2019年4月至2025年5月期間,Bowtie自願醫保的索償成功批核率高達98.3%*,高於整個行業於2019年至2023年期間的平均數字(92%至96%)。
* 以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
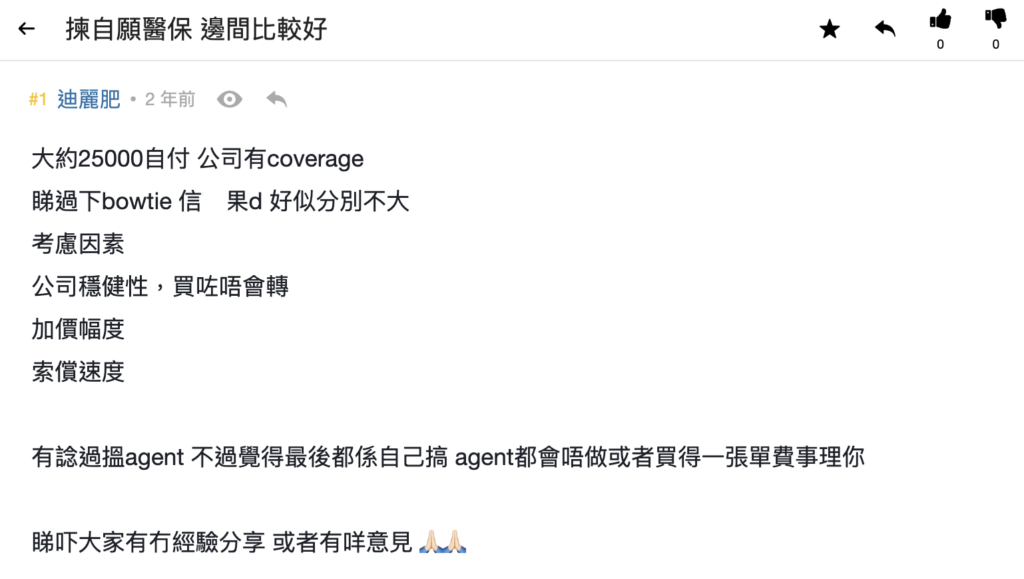
網民「迪麗肥」發帖尋求意見,偏好自理保單、無中介的他睇過Bowtie及信X(C公司),想知道大約$2.5萬自付費水平的高端靈活計劃揀邊間好?就讓我們看看兩間公司的長期保費(男女同價;普通房級別)及保障內容:
| 高端靈活計劃 | 保障地域 | 年度保額 | 35歲投保
10年平均年保費 |
| Bowtie Pink
自付費:$2萬👍 |
全球
(美國除外)👍 |
$800萬 | $5,723👍 |
| C公司
靈活計劃(優越) 自付費:$2.5萬 |
亞洲 | $500萬 | $5,928 |
比較兩個計劃的細節,Bowtie Pink 比起C公司的同級產品,不論在保障地域、年度保額、長期保費及自付費方面均具明顯優勢。
除了保費及保障內容,樓主也提出了幾個比較準則,我們也可以逐一看看Bowtie各方面的優勢:
# 審批時間或會受實際個案的複雜程度、等候醫療報告或其他補充文件的時間等因素影響。
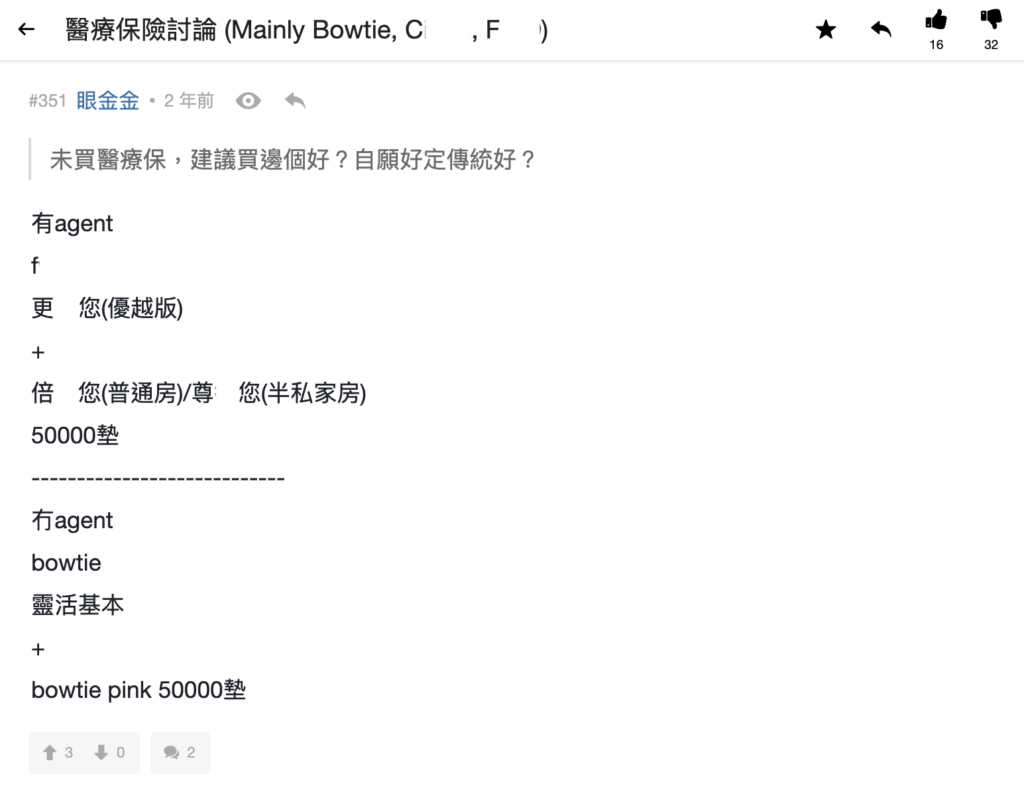
在一個主要討論Bowtie、C公司及F公司的帖文上,網民「眼金金」提供了一個有Agent(F公司)及一個無Agent(Bowtie)的投保組合建議(一般靈活計劃+高端靈活計劃)。
以下以兩間公司普通房級別的產品組合作比較,看看哪個性價比更高?
| 投保計劃 | 高端靈活計劃
保障地域 |
高端靈活計劃
年度保額 |
35歲投保此組合
10年平均年保費 |
| Bowtie
靈活計劃(基本) + Bowtie Pink (自付費:$5萬) |
全球
(美國除外) 👍 |
$800萬 | $7,922👍 |
| F公司
更X您(優越版) + 倍X您 (自付費:$5萬) |
亞洲 | $800萬 | $9,122 |
比較結果:Bowtie在長期保費開支及保障地域方面均具有優勢
F公司比起Bowtie的產品溢價或源於它設有保險中介人,公司需要向中介人支付佣金,其營運成本也會比純網保險公司為高。至於是否需要中介服務,則見仁見智。
若找到一個專業、負責任的中介人提供建議及跟進保單,支付較高保費也尚算值得;若中介人服務不佳或只顧硬銷產品,則選擇純網醫保並在需要時尋求客服協助會更理想;同時,投保人也要注意中介人離職或退休所構成的「孤兒單」風險。
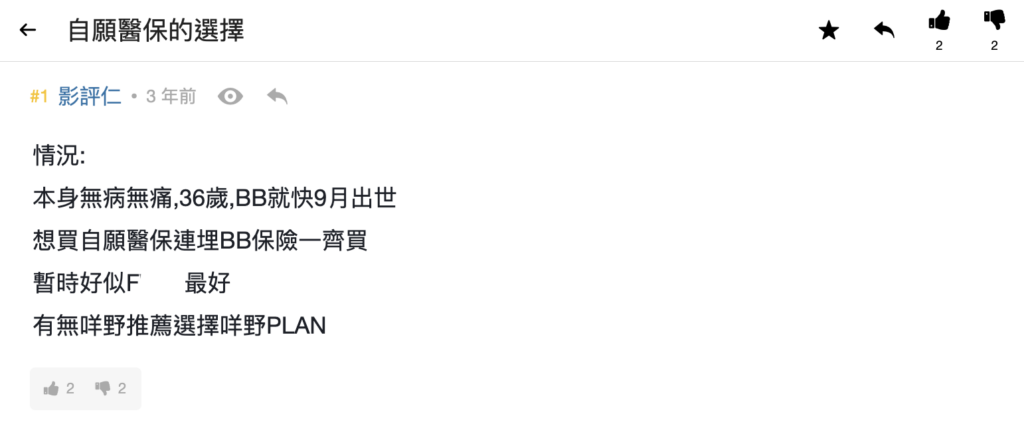
網民「影評仁」發帖指BB即將出世,想與BB一起投保自願醫保。他指暫時看似F公司最好,究竟是否屬實?
由於這位網友沒有說明想投保哪個級別的自願醫保產品,就讓我們分別以低預算及高預算的角度,去比較F公司與Bowtie 的產品吧!
標準計劃(低預算角度):各保險公司提供的保障大致相同,建議主力比較價錢
| 投保計劃 | 36歲男士+0歲男嬰
10年平均年保費 |
36歲男士+0歲女嬰
10年平均年保費 |
| Bowtie 標準計劃 | $2,286+$1,391=
$3,677 👍 |
$2,286+$1,354=
$3,640 👍 |
| F公司 標準計劃 | $3,363+$2,740=
$6,103 |
$3,363+$2,578=
$5,941 |
Bowtie 的標準計劃性價比更高,親子一同投保,長期保費可慳40%(男嬰)/ 39%(女嬰)。
高端靈活計劃(高預算角度):比較半私家房級別、提供全數賠償型及自付費選擇為$0的計劃
| 投保計劃 | 保障地域 | 年度保額 | 36歲男士+0歲嬰兒
(男女同價) 10年平均年保費 |
| Bowtie Pink | 全球
(美國除外) 👍 |
$1,000萬 | $14,705+$8,468=
$23,173 👍 |
| F公司 尊X您 | 亞洲 | $1,650萬👍 | $17,661+$10,254=
$27,915 |
Bowtie Pink 在保障地域及保費方面均見優勢,親子一同投保,長期保費可慳17%;而F公司的優勢在於年度保額高達$1,650萬,但是否真的能用盡又是另一回事。