危疾保險是什麼?了解定義、種類、保障範圍與投保前注意事項



危疾保險是什麼?有何定義?
危疾保險是針對嚴重疾病(危疾)或重大醫療狀況而設的保險產品。當危疾保單的受保人確診保單指定的嚴重疾病或重大醫療狀況,保險公司便會向他支付一筆過的現金賠償。
- 保障目的:主要為填補受保人因病停工期間的收入損失,確保其家庭的生活質素不會因病而大幅下降。
- 賠償方式:一筆過現金賠償,金額相當於保額的100%或特定百分比(如早期危疾賠償)。
- 賠償用途:完全無限制,除了用於支持日常生活,賠償亦可用於補貼醫療費用、購買保健品、聘請私家看護、償還貸款,甚至旅遊散心。
- 賠償條件:受保人確診保單訂明的指定嚴重疾病或醫療狀況,嚴格符合保單條款內列明的「醫學定義」,並須由註冊專科醫生發出有關醫療證明。
病咗可能冇收入,但生活開支唔會停。
答 2 題,睇下你而家嘅保障夠唔夠頂。
1|如果聽日突然要停工,你最驚邊樣?
2|真係中招,你想靠邊種保障頂住?
答埋第 2 題,睇下你有冇保障缺口
睇下真係停工幾個月,你而家嘅保障頂唔頂得住。
睇下每月幾錢,買返個安心 →危疾保險一般保障哪些疾病?
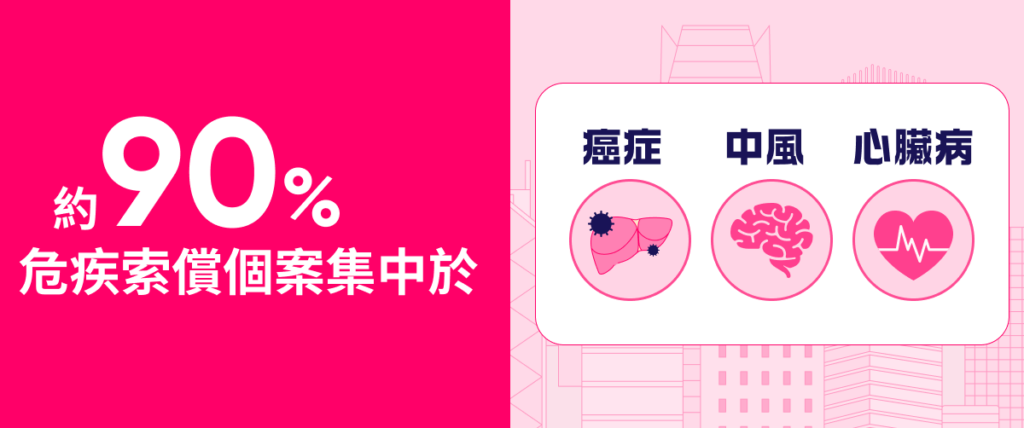
市場上的危疾保險產品五花八門,保障的危疾數目由幾十種至過百種不等,但較全面的危疾保單一般也會保障「三大危疾」,即心臟病、中風及癌症。事實上,本港約九成的危疾索償個案均集中於「三大危疾」。
除「三大危疾」外,大多數危疾保單也會保障腎衰竭、良性腦腫瘤、柏金遜症、阿茲海默症(腦退化症)及嚴重燒傷等。近年,部份危疾產品更將一些較罕見的疾病或特定兒童疾病(如嚴重哮喘、自閉症)納入保障範圍。
要深入了解危疾保障範圍,投保人宜細閱保單條款,並在有需要時向保險公司或中介人查詢。
由香港保險業聯會推出的「危疾定義標準化」最佳行業準則於2026年9月生效,為16項主要危疾及5項早期危疾提供統一中英文定義,冀提高市場透明度、條款清晰度及消費者保障;相關標準涵蓋重大癌症、嚴重心臟病發作、中風、末期腎功能衰竭、原位癌及冠狀動脈成形術等醫療情況。雖然此準則並非法定要求,但已有不少主流保險公司表態採納,Bowtie 也不例外。
受保危疾數量唔一定越多越好!
“可能有人認為產品保障幾十種危疾不夠多,但其實 Bowtie 危疾保承保的42種危疾,加上4個「附加保障」已經涵蓋市場超過98%的危疾索償。換句話講,保障已算充足!
市場上不乏保障過百種危疾的產品,但保障過多未必一定好。畢竟「羊毛出自羊身上」,產品涵蓋過多罕見、冷門的危疾,很可能推高保費,令投保人付出不必要的開支。“
Bowtie 產品總監
- 註:根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。其餘數據為 Bowtie 以不同途徑搜集的公開資料,並透過數學運算得出,僅供一般性的教育及參考用途。「附加保障」設有索償年齡限制,有關確診必須由相關註冊專科醫生支持,並由我們的醫學顧問確定。詳情請參閱保單條款及細則,以及不保事項。
危疾保險有哪些種類?
危疾保單可以從兩大方面分類,一是有沒有儲蓄成份;二是可提供的賠償次數:
分類一:定期危疾 vs 終身危疾
定期危疾為沒有儲蓄成份、設有特定保障期(例如1年、5年或10年)的危疾保險產品,其最大特色是享有較大的保障槓桿,可以低保費換取高保額,適合預算有限或偏好自行理財投資的人士
終身危疾含儲蓄成份,投保人只需在特定供款期(例如15年、25年)內繳交保費,便可享有終身(或至100歲)的危疾保障,而保單可以滾存現金價值,惟其限制是保障槓桿較低(因部份保費投放於儲蓄)及過早退保很大機會招致虧損。
| 比較項目 | 定期危疾保險 | 終身危疾保險 |
| 保障年期 | 特定年期
(如1/5/10年) |
終身
(通常至100歲) |
| 儲蓄成分 | 無 | 有 |
| 保費水平 | 相對較低 | 相對較高 |
| 保費繳付 | 月繳/ 年繳 | 年繳,指定年期
(如10/15/20 年) |
| 適合對象 | 預算有限的年輕人、家庭經濟支柱、可自行理財投資人士 | 預算充裕、希望兼顧財富增值及終身保障人士 |
| 產品例子 | Bowtie 危疾保系列 | 見傳統保險公司 |
分類二:單次賠償 vs 多次賠償
傳統危疾保單通常只提供一次相當於100%保額的賠償,賠償過後保單便告終止;近年,為應對癌症等危疾及其復發風險提升,保險公司紛紛推出可提供多次賠償的危疾保單,這類保單的最高賠償額可高達投保額的幾倍,例如300%至500%。
| 比較項目 | 單次賠償危疾 | 多次賠償危疾 |
| 保障次數 | 1次 | 2次或以上 |
| 保費水平 | 相對較低 | 相對較高 |
| 賠償機制 | 賠償達保額100%後
保單即告終止 |
總賠償額可達原保額幾倍
(如300%-500%) |
| 適合對象 | 預算有限,想獲得基本防護網的人士 | 預算充足,擔心癌症復發或患上多種危疾的人士 |
| 產品例子 | Bowtie | Bowtie |
有醫療保險還需要買危疾保險嗎?
「有醫保還需要買危疾嗎?」,這是一個很多投保人也曾提出的問題。這問題的答案是「需要的」,因醫療保險與危疾保險的保障各有不同,不可互相替代,但可以兩者互補,相輔相成。因此,如果預算許可,已購醫保的朋友都應該加購一份危疾保險,哪怕是保障相對基礎的保單。
醫療保險的賠償是實報實銷的,只針對性保障疾病治療開支,例如住院費及手術費等,但醫保是不會保障患者的日常開支。萬一不幸患上癌症或其他危疾,即使患者有醫保應付醫療帳單,他也可能有一段長時間(可以長達3、4年)不能投入全職工作,而期間的租金、按揭供款、家庭生活費及子女學費等,醫療保險通通不會作出賠償。
這時候,如果患者有危疾保險,當他確診保單訂明的指定嚴重疾病時,保單就能提供一筆過用途不限的現金賠償,受保人可以透過賠償得到生活費用的支援,也可以將賠償用於補貼醫療費用、購買保健品、聘請家傭或私家看護或復康開支。
簡單而言,危疾保障可以讓患者在抗病期間不用為經濟問題操心,不用因「手緊」被迫提早重返職場或找兼職幫補生計,可以專注於休養及復康。
投保前,記得比較保費
雖然定期危疾保費較低,但不同產品保費差距可達290%之多。至於提供多重賠償的定期危疾保險保費亦可差達211%。
註:假設受保人為35歲非吸煙男性,以危疾投保額為 HK$100萬 的 10 年平均年保費(每年續保)計算數據截至2026年1月22日。
投保危疾保險前的注意事項
審視保障需要
首先了解自己及家庭的保障需要,例如檢視對家庭成員的責任(是否需供養父母及子女)及家族病史(直系親屬是否曾患癌症或其他危疾),不應人云亦云;其後搞清楚自己需要的是單次保障還是多重保障的產品、是否需要針對早期危疾或兒童危疾的保障等。
評估所需保額
危疾保額並非要鬥高、鬥大。一般建議將保額設定為受保人年收入的3-4倍(3-4年生活費)即可,再按個人需要略為調整。例如投保人有樓宇按揭或私人貸款跟身,希望不幸患上危疾時可以一次過清還尾款,那亦可考慮將未償還貸款金額加在投保額上。
評估長期保費承受能力
我們可能在投入社會工作直到退休前也需要危疾保障,因此長期(20-40年)的保費承受能力至為重要。與其追求最高保額、最頂級產品,我們更應該按照自己的預算去選擇合適的保單,確保未來能延續危疾保障,不會被迫中途退保,令家庭失去保護網(儲蓄型危疾中途退保更可能招致金錢損失!)。
了解賠償條件
投保人應深入了解危疾保單的賠償條件,例如訂明的受保危疾或醫療狀況的定義,必須了解清楚什麼情況下保險公司才會作出賠償,避免日後出現賠償爭議。例如某保單宣傳小冊子列出「心臟病」是受保危疾之一,投保人宜了解什麼程度的心臟病才可獲賠,即要符合哪些醫學定義才符合理賠要求。
了解保單條款
投保人有需要深入了解危疾保單的條款,例如多次賠償型保單的賠償次數及總賠償額、早期危疾是否能獲賠及其賠償形式;亦要了解危疾保單的「等候期」(保單生效後不提供賠償的時間,一般為90日)、「存活期」(確診後必須存活的指定日數,一般為14日)及一般「不保事項」等條款細節。
哪些因素會影響危疾保費?
- 受保人因素:屬最直接的影響因素,包括投保人年齡、性別、吸煙習慣等。一般而言,年紀越大,健康風險越高,保費亦越高;而女性有婦科危疾風險,因此保費一般高於同齡男性;最後,吸煙與危疾的關係密切,吸煙者的保費會遠高於非吸煙者,差距可達三成以上至逾倍。
- 保障範圍:受保危疾數目越多、可賠償次數越多、危疾保費就傾向越高,因此受保危疾數量不一定越多越好。此外,有提供早期危疾保障的產品也會比沒有提供的同類產品昂貴。
- 保額:保額必然與保費成正比,這是基於保險公司的承保風險也跟保額成正比。因此,保額不是選最高就好,必須考慮自己對長期保費的承受能力。
- 繳費模式:就傳統保險公司而言,選擇月繳、季繳保費會比年繳昂貴;就含儲蓄成份的終身危疾產品而言,供款期越短,每年保費就越高。
常見問題
這取決於你所投保的危疾保單。傳統的危疾保險僅賠償一次(100%保額),其後保單便會終止;惟近年不少保險公司也推出提供多次賠償的危疾保險產品,容許受保人就不同危疾或同一危疾復發進行2次或以上的索償,保單的最高賠償額可達投保額的幾倍,惟投保人須留意賠償次數上限及多次賠償的等候期。
早期危疾泛指嚴重疾病的早期階段,例如原位癌或需要接受「通波仔」手術的冠狀動脈疾病情況。過往早期危疾多屬危疾保單的不保事項,惟近期不少新型危疾產品已加入針對「早期危疾」的保障,為受保人提供相當於保額特定百分比(例如20%-30%)的賠償,視乎保單條款,有關賠償可以屬額外或預支性質。
危疾賠償的首要功能是填補受保人因病停工期間的收入損失,投保人可以將保額設定為年薪的3-4倍(由確診至完全康復或需3、4年時間)。例如某君的月薪為$3萬,便可考慮介乎$108萬至$144萬的危疾保額($3萬 x 12個月 x 3至4年)。