【保險冷靜期】了解計算方法及退保手續
人壽保險及自願醫保保單均須設有 21 日的冷靜期。其他保險是否有類似安排?Bowtie 的 21 日 冷靜期如何計算?期內退保有什麼手續?Bowtie 立即為你拆解!
人壽保險及自願醫保保單均須設有 21 日的冷靜期。其他保險是否有類似安排?Bowtie 的 21 日 冷靜期如何計算?期內退保有什麼手續?Bowtie 立即為你拆解!
保險冷靜期是什麼?
目前香港並未就保險產品的冷靜期設法定要求,不過部份保險產品會按照監管機構的要求去提供冷靜期:
- 人壽保險:由 1996 年開始,人壽保險保單已設有冷靜期,一般為 21 個曆日。此冷靜期由保險業監管局(保監局)所規定,是保單銷售的相關行業準則,並非法例規定。
- 自願醫保:以 21 日的冷靜期為要求下限,所有獲醫務衞生局批準推出市場的自願醫保產品均須符合這個規定;過往傳統醫療保險的冷靜期則由保險公司自行釐定,常見為 15 日。
- 其他保險產品:例如危疾保險、意外保險、門診保險;或是旅遊保險及汽車保險等一般保險,冷靜期則未有統一規定,須視乎各產品的保單條款而定。
Bowtie 全線保險產品的冷靜期
為提高靈活性,並容許客戶仔細考慮自己所需保障,所有 Bowtie 保險產品均設有 21 日 冷靜期。下表將列出 Bowtie 所提供的各種保險產品:
| Bowtie 保險產品 | 冷靜期 |
| Bowtie 自願醫保系列 |
21 日 |
| Bowtie 觸木保 | |
| Bowtie 人壽保 | |
| Bowtie 危疾保 | |
| Bowtie 戰癌保 |
延伸閱讀
冷靜期實際上如何計算?
以 Bowtie 為例,全線保險產品的冷靜期設定為投保人收到保單/投保通知書*及冷靜期通知書後起計 21 日,並以較先者為準。如果在通知書簽發日期後 9 日內,還未收到保單,應該立即聯絡保險公司以作跟進。
Bowtie 不會將交付保單*及冷靜期通知書當天計算在 21 日內,另外,若第 21 日當日並非工作日,隨後之工作日的一天將會被計算在內。如在冷靜期內成功取消保單,投保人將會可獲退還所有已繳保費,包括保費徵費。
- * 即保單條款及保障及保單資料頁
客戶在冷靜期內退保有什麼手續?
在冷靜期內取消保單,客戶需要直接聯絡保險中介人或保險公司,投保人可取回所有或大部份已繳保費。
而 Bowtie 的客戶只需要登入 Bowtie 個人平台,選擇「取消保單」,並向提交附上簽署的信件/ 通知,我們便會處理有關申請,並盡快退回保費。
冷靜期後取消保單的手續
一般來說,客戶需要提早聯絡保險中介人或保險公司,但不能取回已繳保費。
就 Bowtie 的保險產品而言,如果冷靜期結束後,客戶必須提前至少 30 個工作日通知 Bowtie 取消保單,手續如下:
- 登入 Bowtie 個人平台
- 按「我的保障」,查看「保單及計劃」
- 選擇需要取消的相關保單,按「保單詳情」
- 按「保單修改」,然後按下「取消保單」,當按下「確認」後你的保單將於下一個扣數日正式失效
冷靜期以外 Bowtie 保險的其他優勢
提供「純保障」的保險產品,無須受「回報」限制
Bowtie 明白每個人到了不同的人生階段,保障需求可能不一樣,自然需要調整保險組合。
目前保險市場上眾多產品都含有儲蓄成份,一開始供保險可能就要供 10 多年,期間不能夠斷供,因為有機會「蝕錢」。投保此類產品的時候自然要善用冷靜期,一旦錯過可能至少要供 10 多年。
不過,Bowtie 只提供純保障產品,客戶就不用受「回報」的因素影響,可按不同年紀及人生階段,自由選擇適合自己的保障。馬上了解 Bowtie 所有的產品。
| Bowtie 保險產品 | Bowtie 自願醫保系列 | Bowtie 觸木保 | Bowtie 人壽保 | Bowtie 危疾保 | Bowtie 戰癌保 |
| 主要保障範圍 | 訂明診斷成像檢測、醫生費、手術費等住院醫療保險 | 因意外受傷而接受的治療 | 身故賠償 | 指定早期危疾及嚴重危疾+4 個「附加保障」 | 因受保癌症而需要接受的醫療服務 |
| 賠償方式 | 實報實銷住院相關費用 | 實報實銷,一筆過賠償 | 如受保人身故,會一筆過支付身故保障賠償予保單受益人 | 一筆過賠償保額 | 實報實銷 |
| 保額 |
|
HK$42 萬/年 | HK$20 至 2,000 萬 | HK$10 至 400 萬 | HK$100 至 300 萬 |
Bowtie 無綑綁:每年續保可讓客戶按自身需要調整保單
與 Bowtie 「每年續保」的做法不同,不少保險公司只提供「每幾年續保」的選項。如此一來,即使客戶需要更改保障,只可以等待續保的年期(可能是幾年後)才可轉保,自然要在冷靜期內好好考慮。
但 Bowtie 每年續保,客戶就可按自身需要,隨時取消保單,絕無綑綁條款及其他費用,因此無須逼使自己在 21 日冷靜期內作出決定。
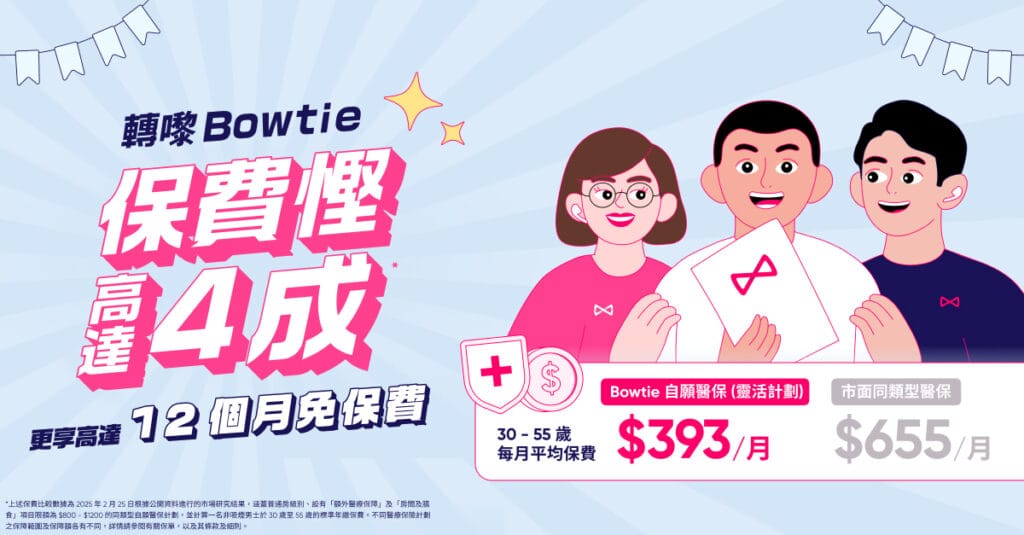
揀Bowtie:每年幫你平均慳達40%保費1 醫療保險保費是一項長期開支,因此投保人應該注意長期的保費水平。雖然不少保險公司會以首年保費優惠或其他短期折扣作招徠,個別折扣甚至可低至首年保費一折,但投保人不應只被這些優惠所吸引。相反,應該多加比較不同保險公司的長期保費水平,並評估自身是否有能力長期承擔保費,才作出投保決定。 為方便各位比較,Bowtie 綜合了市場上保險公司的標準計劃和靈活計劃,供各位參考: Bowtie 每年幫你平均慳達 Bowtie 靈活計劃(基本):40%1 Bowtie 標準計劃:29%2 Bowtie Pink(半私家房) :20%3 註: 1. 上述保費比較數據為 2025 年 2 月 25 日根據公開資料進行的市場研究結果,涵蓋普通房級別、設有「額外醫療保障」及「房間及膳食」項目限額為 $800 – $1200 的同類型自願醫保計劃,並計算一名非吸煙男士於 30 歲至 55 歲的標準年繳保費。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。 2. 上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋市場上自願醫保標準計劃的保費。其他保險公司的計劃保費以年繳保費為計算基礎,並以 30-55 歲非吸煙男性保費為例。詳情請參閱有關保單,以及其條款及細則。 3. 上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋半私家房級別、自付費選項為 HK$0 萬的同類型醫療保險計劃,並以 30-55 歲非吸煙男士的基本保費計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
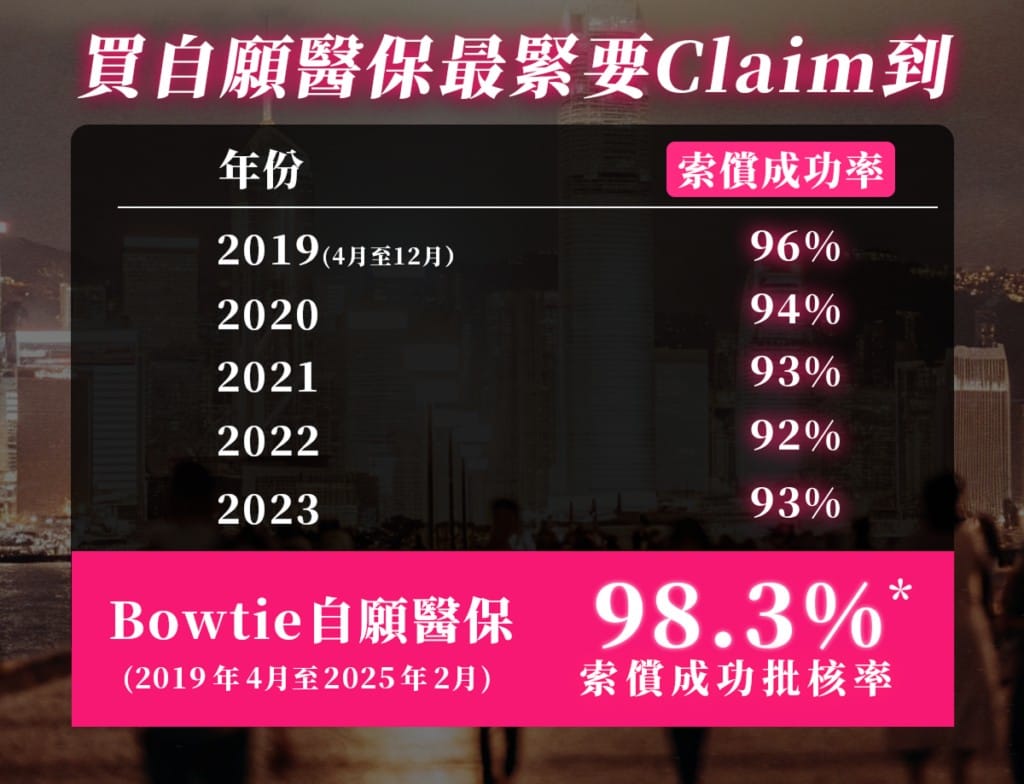
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
常見問題
1. 冷靜期是什麼?
冷靜期(Cooling-off Period)是一段讓消費者有權取消訂單/服務及取回所有已付費用的時間,可保障消費者的利益。冷靜期適用於指定保險產品、美容及健康服務。
2. 於冷靜期內退保可獲全數退還保費嗎?
對於純保障型的保險產品(例如自願醫保或定期人壽保險),於冷靜期內取消保單可獲退還全數已繳之保費。
不過,若涉及「投資相連保單」或具有儲蓄成份之保單,退還保費的金額有機會和已繳金額不同。對於此類保單,如果已繳款項已用作購買投資項目,保險公司會先將投資項目套現再作歸還,當中差價將會由投保人承擔,而保險公司亦有權在已繳保費中扣除市值調整的差額。
3. 哪些情況下保險冷靜期條款將不適用?
就 Bowtie 的保險保單而言,如屬以下其中一個情況,冷靜期則不適用:
- 受保人曾在該保單中獲得賠償或將會獲得賠償
- 續保時
延伸閱讀
- Cut醫療保險前必須考慮的6件事
- 【Bowtie 保險好唔好?】分析其保險產品、賠償率及團隊
- 網上投保好容易?全靠 Bowtie 產品設計師堅持 Debug 用戶體驗!
- Bowtie 產品發展團隊如何利用純保障產品 Debug 保險?
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。