【保險LIHKG】連登巴絲點睇保險?
Bowtie 整合 LIHKG 上多個熱門保險討論帖文,讓大家了解連登仔女在不同保險議題上的內心掙扎。
Bowtie 整合 LIHKG 上多個熱門保險討論帖文,讓大家了解連登仔女在不同保險議題上的內心掙扎。
每當談到「保險」這話題,LIHKG連登討論區上自然有一大堆血淚史及理性分析。事實上,不少巴打絲打都是經過多番「爬文」,才下定決心投保第一份醫保或危疾等保單;亦有少數巴絲認為「一蚊保險都冇供其實好爽」。
Bowtie 綜合了 LIHKG 多個熱門保險討論帖文,內容圍繞「醫療保險點揀好」、「幾歲先開始買」、「人壽同危疾值唔值得買」、「儲蓄保險究竟係理財定呃人」,以及「朋友做保險」等等話題,讓大家了解連登仔女在不同保險議題上的內心掙扎。
LIHKG保險熱話1:醫療保險值得優先考慮?
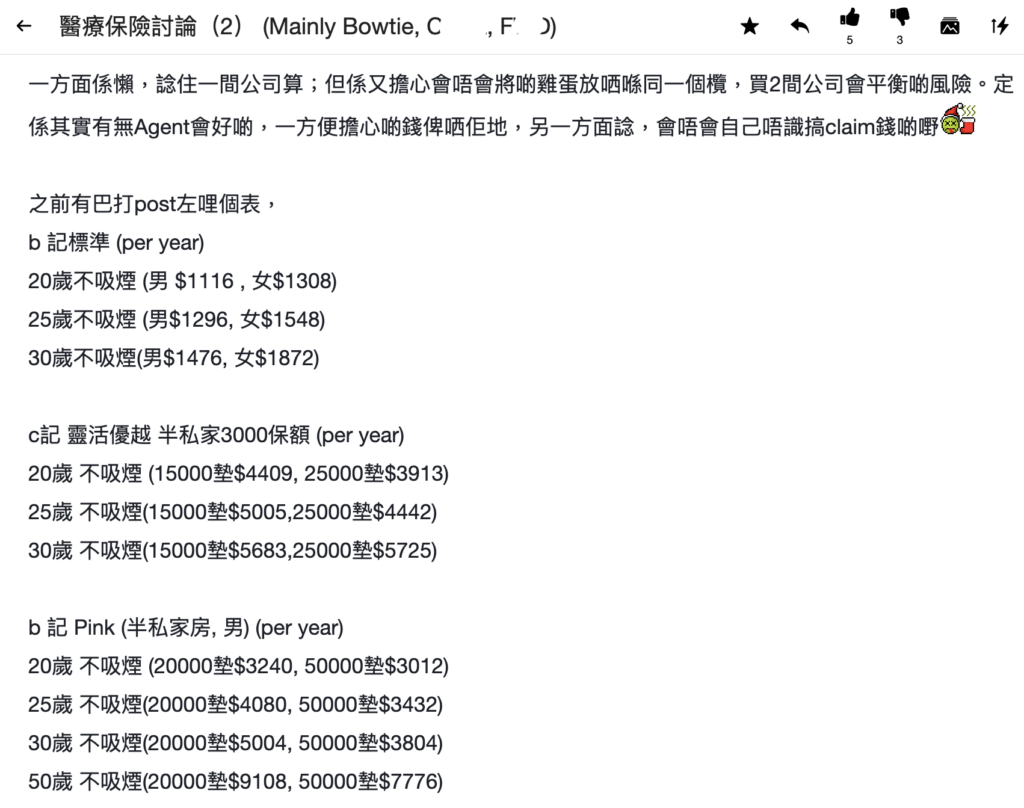
談到保險,醫療保險相信是 LIHKG 上被公認為最值得優先考慮的保險產品。不少巴絲都認為有事入院動不動十萬八萬,醫保起碼能夠提供一定保障。
在有關醫療保險的討論帖文之中,巴絲會詳細比較不同的自願醫保產品,例如 Bowtie 與其他保險公司的產品詳情,包括自付額、病房類型及保額水平等。巴絲提問的水平亦相當高,不單會問「邊間好」或「邊間平」,更會研究如何組合不同保單而取得最全面、最實用的保障。
常見建議包括:
- 如果本身無公司醫保,30 歲左右開始買一份基本自願醫保,保障住院、手術費,「頂住」最大風險。
- 有公司醫保的話,不少人提議加購高端自願醫保Top Up,防止轉工、退休後出現保障真空。
此外,有人分享自己曾認為保險是騙局,後來不幸因病入院,靠醫保節省了數萬元醫療費,態度立即180度轉變,還建議他人「年紀大過 30 就真係要諗醫保」。
相關原文連結:
- https://lihkg.com/thread/3977211/page/1
- https://lihkg.com/thread/3217489/page/1
- https://lihkg.com/thread/4008792/page/1
揀Bowtie:每年幫你平均慳達40%保費1 醫療保險保費是一項長期開支,因此投保人應該注意長期的保費水平。雖然不少保險公司會以首年保費優惠或其他短期折扣作招徠,個別折扣甚至可低至首年保費一折,但投保人不應只被這些優惠所吸引。相反,應該多加比較不同保險公司的長期保費水平,並評估自身是否有能力長期承擔保費,才作出投保決定。 為方便各位比較,Bowtie 綜合了市場上保險公司的標準計劃和靈活計劃,供各位參考: Bowtie 每年幫你平均慳達 Bowtie 靈活計劃(基本):40%1 Bowtie 標準計劃:29%2 Bowtie Pink(半私家房) :20%3 註: 1. 上述保費比較數據為 2025 年 2 月 25 日根據公開資料進行的市場研究結果,涵蓋普通房級別、設有「額外醫療保障」及「房間及膳食」項目限額為 $800 – $1200 的同類型自願醫保計劃,並計算一名非吸煙男士於 30 歲至 55 歲的標準年繳保費。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。 2. 上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋市場上自願醫保標準計劃的保費。其他保險公司的計劃保費以年繳保費為計算基礎,並以 30-55 歲非吸煙男性保費為例。詳情請參閱有關保單,以及其條款及細則。 3. 上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋半私家房級別、自付費選項為 HK$0 萬的同類型醫療保險計劃,並以 30-55 歲非吸煙男士的基本保費計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
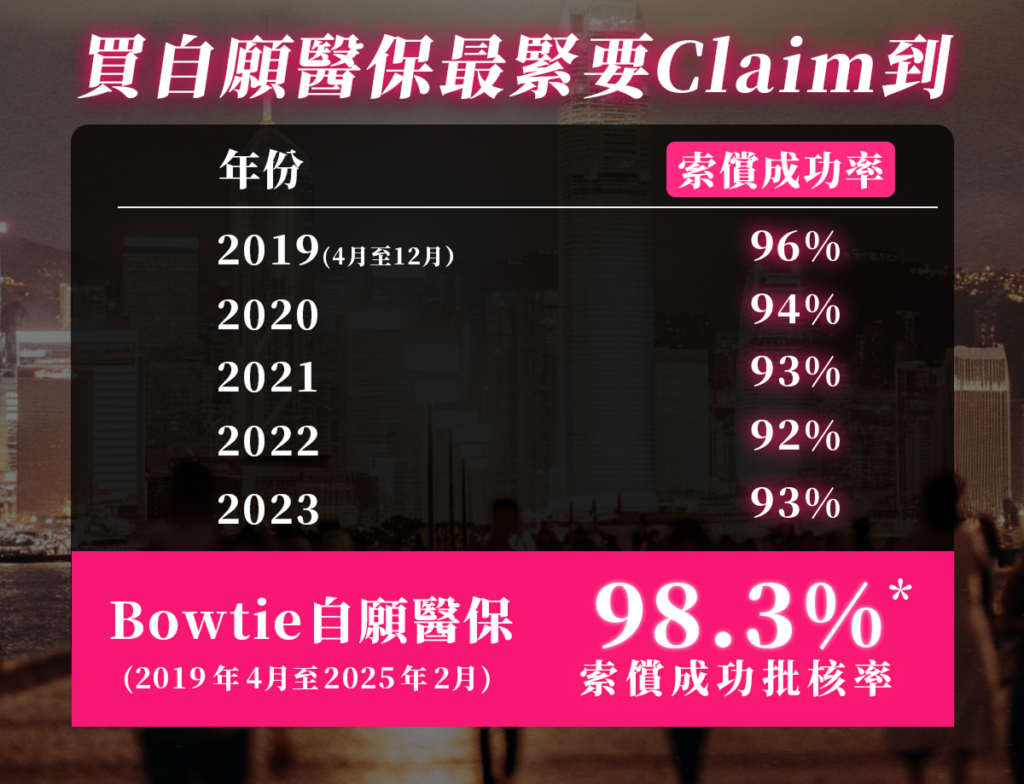
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
LIHKG保險熱話2:危疾、人壽、意外通通有用?
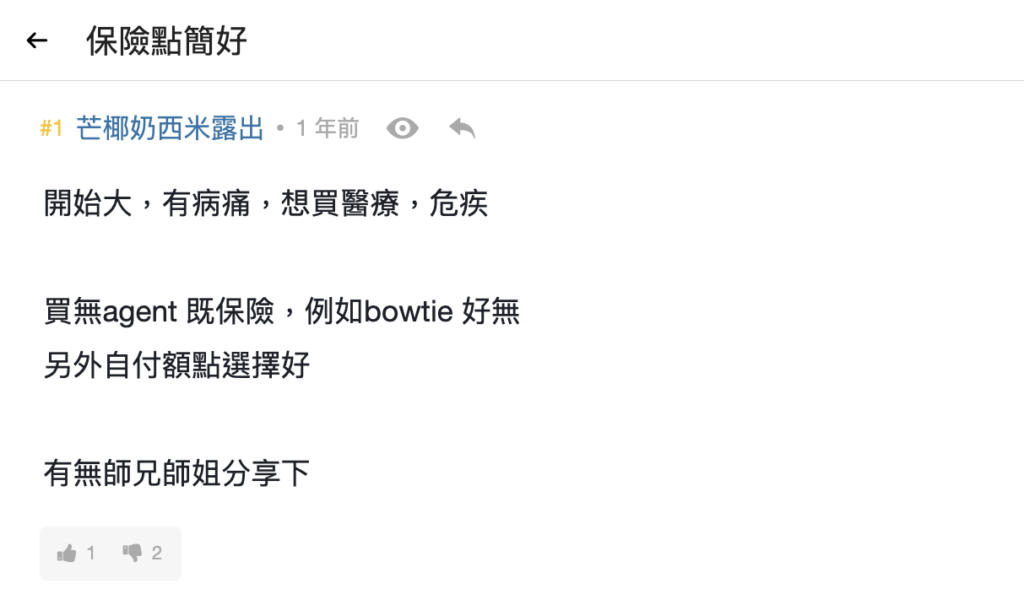
在醫保以外,連登仔女亦時常討論危疾保險、人壽保險及意外保險,究竟哪種值得買,哪種是「雞肋」?
巴絲的共識大致可以總結為:
- 定期人壽:如果有家庭、需要供樓,為家人安排一筆資金並非壞事,而且純人壽(定期人壽)保費通常唔貴。
- 危疾保險:針對癌症、心臟病等嚴重疾病,賠償可以補貼收入損失;有人認為買純危疾保險比起買儲蓄保險更實際。
- 意外保險:保費相對較低,有巴打指出可賠償骨科、物理治療等;不幸有意外時,可以避免輪候公立醫院,不用苦等幾年。
不過,有連登仔提醒,危疾保險保費會隨年齡及通脹上升,人到中年後保費水平較高;因此,投保人的確需要「貨比三家」。
相關原文連結:
- https://lihkg.com/thread/3644079/page/4
- https://lihkg.com/thread/3109736/page/4
- https://lihkg.com/thread/3687964/page/1
- https://lihkg.com/thread/3217489/page/1
- https://lihkg.com/thread/3500548/page/1
- https://lihkg.com/thread/3724386/page/1
LIHKG保險熱話3:儲蓄保險一定係呃人?
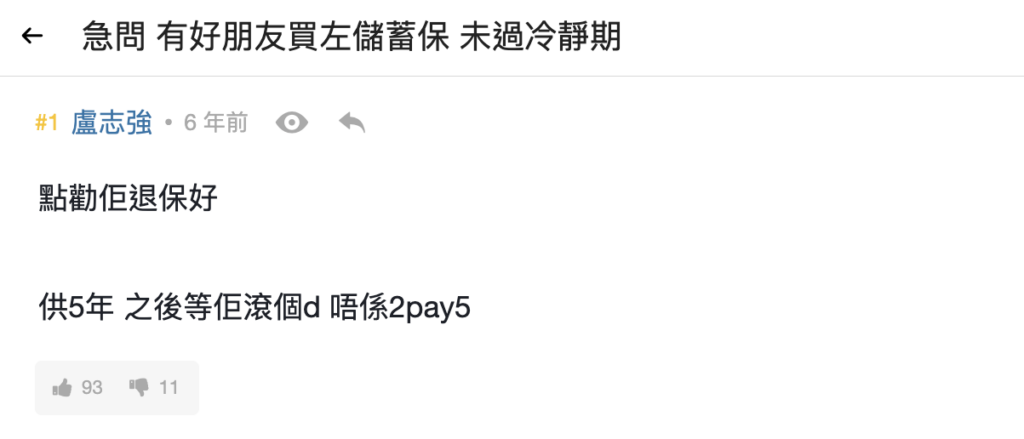
眾多保險產品之中,最具爭議性的非「儲蓄/分紅/年金」類產品莫屬。LIHKG 上不時有人發帖問:「有冇唔呃人嘅儲蓄保險?」或者「朋友買咗,未過冷靜期,應唔應該 cut 單?」等。
反對者的典型理據包括:
- 非保證回報實際成績往往未如中介人所講般「靚仔」,有人更提供真實保單的低回報數據作為支持。
- 保費「鎖死」多年,流動性低,對於收入不穩、需要儲首期或準備移民的人而言負擔不小。
支持者或中立者的理據包括:
- 有些人本身理財能力差,以強制儲蓄形式反而「幫到手」。
- 如果能接受較低回報,視作長線保本加輕微增值,就不會有心理落差。
從不同帖文可見,連登仔女的討論重點不是「儲蓄保險一定好/一定垃圾」,而是資訊透明度及心理預期。不少巴絲認為儲蓄型保險產品本身並無問題,只是銷售過程出現問題,個別中介可能有誇大回報或不實的陳述。
相關原文連結:
- https://lihkg.com/thread/1810985/page/3
- https://lihkg.com/thread/3724386/page/1
- https://lihkg.com/thread/2152929/page/6
- https://lihkg.com/thread/3447575/page/1
- https://lihkg.com/thread/2941763/page/2
LIHKG保險熱話4:親友Sell保險點算好?
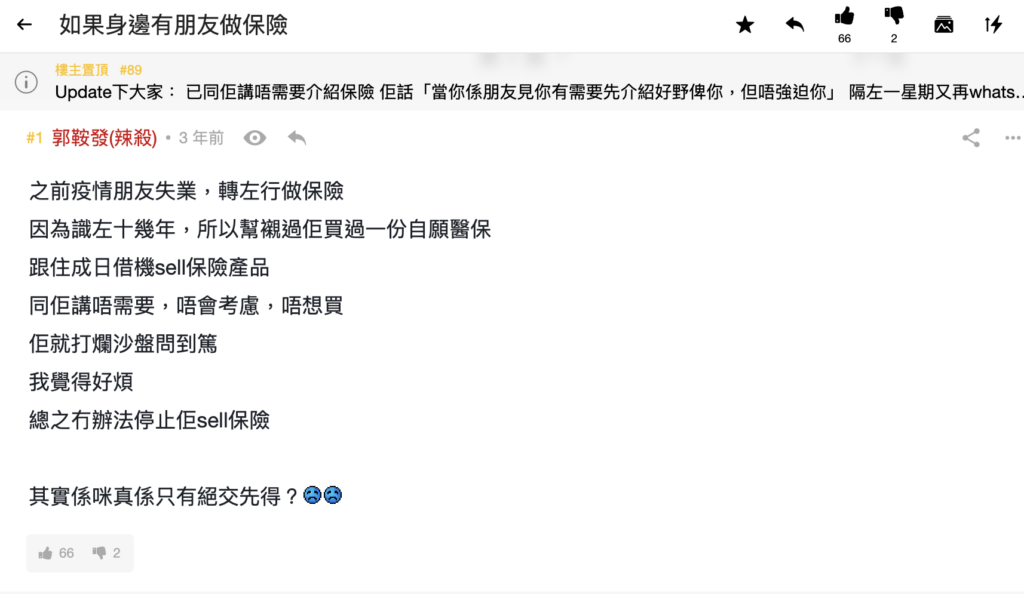
「身邊有朋友做保險」也是另一長期熱話。不少巴絲也曾分享自己被身邊朋友、兄弟姊妹、遠房親戚輪流「約出嚟飲嘢傾心事,實質係 sell 保險」的經歷。
常見情況包括:
- 朋友稱「幫你度咗份最好嘅 plan」,申請索償時才發現保單有魔鬼條款/細節未曾被提及,最終「賠唔足」。
- 有人計算過,自己每年供數萬元年金,中介朋友將有為數不少的佣金「落袋」,開始質疑對方是否真心為自己設計保障方案。
- 有從事保險業的巴打不敢公開職業,怕一開口會嚇走舊朋友。
很多連登網民也很怕這種「人情債」,一方面不希望友誼或親情被消費,另一方面又怕拒絕親友,將來有事會少一個人伸出援手。有人提出相對中庸的做法:
- 分開「聽意見」及「簽單」兩件事:可以聽取親友對產品組合或保障方案的意見,但不一定要找他投保。
- 要求朋友「白紙黑字」列出保障詳情、保費及佣金比例。以坦白為前提才考慮信任。
相關原文連結:
- https://lihkg.com/thread/2941763/page/3
- https://lihkg.com/thread/2003903/page/1
- https://lihkg.com/thread/882335/page/2
- https://lihkg.com/thread/3687964/page/1
- https://lihkg.com/thread/3855297/page/1
LIHKG保險熱話5:窮L爛命一條唔洗買保險?
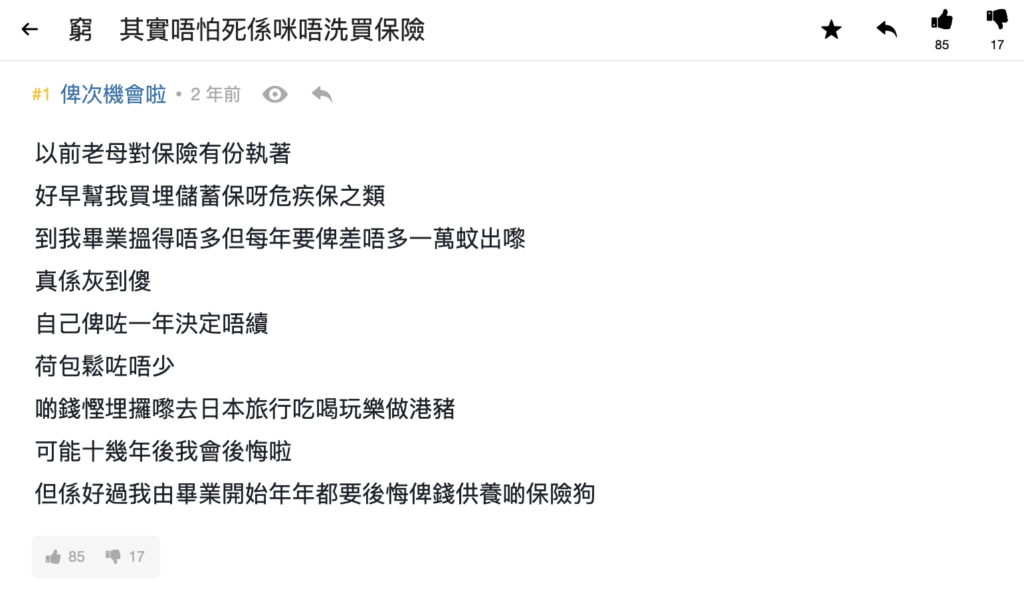
另一經典討論是「窮L其實唔怕死係咪唔洗買保險?」有巴打指自己收入不高,亦無家庭負擔,與其每年支付幾千至幾萬元保費,不如將金錢用於旅行及生活。
有巴打反駁這個說法:
- 不怕死不等於不怕病,尤其是面對慢性病或者長期治療,醫藥費很可能高於一般人想像。
- 公立醫院固然便宜,不過排期時間冗長,專科、照CT/ MRI、非緊急手術等,可能需要輪候一、兩年才「有期」;如果沒有保險支持私營醫療服務,屆時生活質素可能下降,甚至失去工作能力。
有巴打分享自己完全無購買任何保險,覺得「好L爽」,無長期供款壓力;不過有人提醒:「出事嗰日,見到醫療單就唔好後悔。」
連登上亦有一個「30 歲先嚟買保險會唔會太遲?」的帖文,經驗豐富的網友通常會回覆:
- 任何歲數開始都不算太遲,只是越遲買,成功通過核保的機會越低,保費亦有可能因身體狀況而被調高
- 如果正計劃移民,應該考慮在居住地買醫保會否更合適,避免出現保障地區錯配的問題。
相關原文連結:
- https://lihkg.com/thread/3960923/page/1
- https://lihkg.com/thread/3447575/page/1
- https://lihkg.com/thread/3500548/page/1
- https://lihkg.com/thread/3217489/page/1
- https://lihkg.com/thread/2152929/page/6
總結連登巴絲一般建議
綜合各LIHKG討論帖文,可以整理出一套「連登式」的保險價值觀:
先買醫療,再想其他
醫保被視為基本防護,投保一份住院、手術可以「實報實銷」的保單,避免一場大病引致個人財政「爆煲」。
有家庭就認真考慮人壽及危疾
尤其對於正在供樓、有家室的「打工仔」,簡單以定期人壽+定期危疾的配搭,可以較低成本獲得針對性的保障。
儲蓄保險並非人人適合
能夠接受儲蓄保單的本質是「保本加少少回報」才去考慮,不要將其視為高增值投資,亦不宜盲目相信中介對於回報的預測數字。
面對親友推銷,必要時學懂拒絕
對親人或朋友從事保險應保持尊重,但要分清楚朋友與業務關係,不應因為愧疚或不懂拒絕,去做一個長達幾十年的承諾。
保險常識不等於普通常識
多個「佛系你問我答」系列都提醒,保單條款細節繁多,最好自己多睇、多研究、多用比較工具(例如第三方平台)才作出投保決定。
連登巴絲點睇Bowtie?
- Bowtie 好唔好?LIHKG巴絲常見問題大集合
- LIHKG連登巴絲對Bowtie保險有咩疑問?即睇5大熱討問題!
- Bowtie 核保好嚴?回應LIHKG巴打3大核保迷思
- LIHKG連登仔女有無 Claim 過 Bowtie 錢?即睇多位巴絲經驗分享 !
- 【Bowtie自願醫保LIHKG】詳細解答連登仔的6大誤解
- 【Bowtie Pink 好唔好】解答 LIHKG 連登仔對 Bowtie 自願醫保高端靈活計劃的 5 個疑問!
- Bowtie 港怡/中大醫健組合 LIHKG 熱討問題大集合
- 【Bowtie戰癌保好唔好】檢閱LIHKG Bowtie癌症保險6大問題
- LIHKG連登仔女點睇Bowtie人壽保險?即睇4大精選問題!
- 【意外保險LIHKG FAQs合集】連登巴絲點睇Bowtie 觸木保?
本文章內容由 Marco Lau 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。