【儲蓄保險比較2025】4種儲蓄保的特點是什麼?適合哪類人?
儲蓄保險大致可以被分為投資為主以及保障為主兩類。保障為主的儲蓄產品有人壽保險及危疾保險,著重患重病、遇到意外時的身故保障。而投資為主的儲蓄產品則較複雜,當中涉及保費組成、入息形式以及回報計算等等。
儲蓄理財無分季節時限,可是坊間的儲蓄保險產品五花八門,有些一體化的產品更能為你達成兩至 3 項的個人或家庭目標(如:退休+儲蓄、人壽+儲蓄、子女升學+儲蓄)。
不同產品有不同的供款期、保障及退保費用,沒有專人為你解釋產品詳情,自己難以鑽研各項細則條款。Bowtie 資訊團隊今回整合了資深精算師對儲保產品的解讀,幫助大家深入了解儲保產品的分類和回報計算方式。
| 非保證回報 | 保證回報 |
|
|
儲蓄保險大致可以被分為投資為主以及保障為主兩類。保障為主的儲蓄產品有人壽保險及危疾保險,著重患重病、遇到意外時的身故保障。而投資為主的儲蓄產品則較複雜,當中涉及保費組成、入息形式以及回報計算等等。大致可分為下列四種:
1. 儲蓄壽險
適合想短期內賺取穩定的回報之人士
儲蓄壽險是儲蓄計劃中最為穩陣和保守的選擇,其特色是保證受保人的現金價值(申請退保時可取回的金額)、期滿利益(於保單年期屆滿時可獲得的金額)以及身故賠償(萬一身故後保險公司賠償的金額)。儲蓄壽險的性質與定期存款相近,利用時間滾存保證現金,讓你在保單期滿時賺取期滿利益。一般保障期為 15 年以下,保費可以一筆過繳付,或分兩至三次繳付。這種計劃通常不涉合非保證紅利的回報,適合想短期內賺取穩定的回報的人士。
| 產品類型 | (*例子)短期儲蓄壽險 |
| 保單供款年期 | 2 年 |
| 保費繳付形式 | 一次性預繳/年繳/月繳 |
| 保障期 | 3 年 |
| 特色 | 投保時提供保證期滿利益金額 |
| 期滿利益 | 約實際已繳總保費的 108% |
| 提供保障 | 人壽及意外身故保障 |
| 身故賠償金額 = | 已繳總保費之 101% — 未繳的應付保費 |
儲蓄壽險好處
- 為投保人建立儲蓄習慣:儲蓄壽險設有固定保費及供款期,變相使供款人需要定期將供款存入保單,可令投保人有紀律地儲蓄。
- 具保證回報:保單期滿時,投保人可以獲取期滿利益,亦可取回保單內受保人的現金價值。(視乎保單實際情況)
- 設有身故賠償保障:如投保人不幸離世,保險公司會向發放身故賠償
儲蓄壽險壞處
- 提早取回可能出現損失:儲蓄壽險設有供款年期,如你需要提早退保,該產品的內部回報率有機會錄得負數,而且保險公司有機會向你收取費用。
- 部分回報屬非保證:有些儲蓄壽險不設任何非保證回報,自然就不會在該保單中獲取任何紅利;即使該儲蓄壽險設有紅利,但這些紅利屬於非保證,投保人最終有可能未能在該保單獲得任何紅利。
- 資金調整欠彈性:如儲蓄保險屬非整付類,投保人在供款期內,一般都不能調整供款額,變相令投保人有機儲出現現金流不足的問題,未能提供足夠的彈性讓投保人因應個人狀況作出調整。
2. 帶有保證入息的壽險計劃
適合想短期內賺取流動收入 或 為未來退休儲蓄之人士
帶有保證入息的壽險計劃是普遍的儲蓄或退休計劃,其特色是在保單期開始後定期派發俗稱「coupon」— 附有利息的保證現金儲備。這種壽險計劃的保單繳付期為 5 年、10 年以上不等,一般保障期為 30 年以上,什至終身。從入息期開始,受保人每年便可以開始賺取附有利息的「coupon」,作為額外的個人收入。任何已派發但未提取之「coupon」,將保留於生息戶口積存紅利。這種壽險計劃適合: 1)想短期內賺取流動收入的人士,例如儲蓄一筆錢以供組織家庭或子女升學之用途;或 2)為未來的退休生活開始儲蓄,以供退休後有固定及穩定的收入的人士。
| 產品類型 | (例子)終身壽險計劃 |
| 保單供款年期 | 5 年/10 年 |
| 保費繳付形式 | 一次性預繳/3 年/5 年 |
| 保障期 | 終身(至 100 歲) |
| 特色 |
|
| 期滿利益 | 終期紅利(如有)+ 積存生息戶口內的金額(如有)— 任何未償還之貸款及利息(如有) |
| 提供保障 | 人壽及意外身故保障 |
| 身故賠償金額 | 已繳總保費之 105% — 已派發的「coupon」總額+積存生息戶口內的金額(如有)— 任何未償還之貸款及利息 |
帶有保證入息的壽險計劃好處
- 固定保費:一旦在投保時釐定保費,該壽險計劃的保費都不會因為年齡增長或身體狀況改變而作出改變,同時投保人亦不需要續保或再次核保。
- 適合不熟悉投資的人士:終身壽險同具有投資及人壽成份,保險公司會為投保人代為進行投資。
- 設有身故賠償保障:如投保人不幸離世,保險公司會向發放身故賠償。
帶有保證入息的壽險計劃壞處
- 保費較貴:如投保終身壽險,投保人需要在一段較長時間內定期供款,變相使保貴比定期壽險高昂。另外,假設在相同保費預算下,保障亦通常較定期人壽保險為低。
- 提早退保或未能回本:如需提早退保,所得的現金價值有機會遠低於已繳保費,不但未能彈性運用資金,更可能變相令你造成損失。
- 回報或不似預期:不少網民分享終身壽險的預期回報跟實質回報存在巨大落差,非保證回報派發機制亦有欠透明,而所得實際回報更可能跟本金「打和」。
延伸閱讀
3. 年金計劃
適合為未來退休儲蓄之人士
年金計劃是一種用作退休儲蓄的工具,把投保人退休前累積的儲蓄轉化成退休後的定期收入。市面上的年金有多種類型,合資格延期年金是其中一種,是受保監局認可的年金產品。延期年金包括累積期和年金領取期兩個階段。在特定時間的累積期內,投保人會定期繳付保費,而付款期與年金領取期通常相隔一段時間,讓保險公司通過投資令金額增長。到了年金領取期,投保人可在期內定期收取年金。任何已派發但未提取之非保證年金入息,將保留於生息戶口積存紅利。這種年金計劃與「coupon 式」定期提取現金儲備的計劃類近,適合想為退休生活作好準備的人士。
| 產品類型 | (*例子)延期年金計劃 |
| 保單供款年期 | 5 年/10 年 |
| 保費繳付形式 | 每年/每半年/每季/每月 |
| 保障期 | 直至終身 |
| 特色 |
1)保證年金入息 — 整個年金入息期定期派發的固定入息 2)非保證年金入息 — 由累積期完結時至最後一個保單年度開始,派發非保證紅利 |
| 期滿利益 | 終期紅利(如有)+ 積存生息戶口內的保證年金入息連利息及紅利連利息(如有)— 任何未償還之貸款及利息(如有) |
| 提供保障 | 人壽及意外身故保障 |
| 身故賠償金額 |
|
- *根據市面上產品擬定,只供參考
延伸閱讀
年金計劃好處
- 為退休人士提供穩定收入:透過定期派發現金,為受保人提供穩定入息,避免因長壽令退休金提早耗盡,從而保障投保人晚年的退休生活。
- 可用作扣稅:如該保單屬保監局核證為合資格延期年金,均可享扣稅優惠。以 23/24 課稅年度為例,納稅人可享最多 HK$60,000 扣稅優惠。
- 設有身故賠償保障:如投保人不幸在「年金供款期」及「年金入息期」期間離世,受益人可按計劃以不同方式獲取賠償。(不適用於「年金入息期」或「保證期」完結後身故的受保人)
年金計劃壞處
- 資金運用欠彈性:如需應急錢提早贖回本金,則極有可能面對提早贖回的收費,造成損失。
- 回報率不高:年金屬於保守型的收息工具,雖然回報穩定,但回報率會較低,亦有機會「跑輸」通脹。
4. 萬用壽險
適合有長期儲蓄目標及資金淨值較高之人士
萬用壽險是一種靈活性較高的人壽保障產品,其特色有兩個:一、有較高的戶口透明度。投保人可以隨時查詢保費戶口結存,調整投保額、保費供款及提取現金。投保人可在保險公司所設定的日期(如在保費供款期屆滿後或週年保單日後)調整投保額或保費供款額。若果需要流動資金,他亦可在隨時從保費戶口提款,但要留意的是,提款時期和提款金額有機會影響退保費用和身故賠償額。二、有較低的保證利率及較高的非保證利率。與分紅保險相近,保險公司會將投保人的本金投資到指定的資產組合,並在特定年度派發高達 9% 的非保證利率;而每年派發的保證利率,一般少於 2.5%。這種混合人壽、儲蓄及投資的產品適合長期儲蓄目標,特別是著重投資、有家庭目標和資金淨值較高的人士。
| 產品類型 | (例子)萬用壽險 |
| 保單供款年期 | 彈性供款 |
| 保費繳付形式 | 一次性預繳/2 年/5 年 |
| 保障期 | 終身(100 歲) |
| 特色 |
|
| 期滿利益 | 保單戶口價值 + 積存生息戶口內的紅利連利息(如有)— 任何未償還之貸款及利息(如有) |
| 提供保障 | 人壽及意外身故保障 |
| 身故賠償金額 | 已繳總保費 — 保單戶口價值或保單保額之較高者 |
萬用壽險好處
- 靈活性較高:投保人可以彈性供款,亦可以調整投保額、保費供款及提取現金。
- 分散風險:保險公司會將保費投資在股票、債券等投資工具,以實現較高的投資回報同時亦降低投資風險。
- 遺產規劃:投保人可按照自己意願將資產及萬用壽險的保險額分配給各個受益人,無需進行遺產認證等過程,直接交到受益人手上。
- 設有身故賠償保障:如投保人不幸離世,保險公司會向發放身故賠償
萬用壽險壞處
- 成本較高:萬用壽險設有不同收費,例如是管理費及手續費,變相投保費用比定期人壽保險高。
- 保證利率較低:萬用壽險設有較低的保證利率及較高的非保證利率,如該年度的非保證利率較低,甚至未有派發非保證利率,投保人最終可能獲取較預期少的利息。
- 投資風險:雖然保險公司會投資在不同地方,但其投資策略及表現都有可能影響投資收益,甚至是對你的保險金額和現金價值低於本金。
以內部回報率(IRR)計算回報
內部回報率 (IRR – Internal Rate of Return)能準確計算時間價值、投資時間以及回報金額。IRR 分別有保證內部回報率(Guaranteed Rate of Return)及預期內部回報率(Expected Rate of Return)。保證內部回報率是從保證回報計算;而預期內部回報率是從保證+非保證回報計算的。由於非保證的預期內部回報率往往高於保證內部回報率,保險公司通常著重推銷回報率較吸引的預期內部回報率。因此,在考慮選擇什麼儲保產品前,投保人應因應儲蓄壽險產品不同的供款期,計算其 10 年、20 年及 30 年的內部回報率,並將保證及預期回報分開表達,從而得出較全面的回報資訊。
預期回報內部回報率
總現金價值(總回報)包括保證現金、非保證的紅利、滾存利息等,保險公司能否實現, 受多個不穩定因素影響,如投資風險及信貸風險等。
保證內部回報率
保證回報是基於保證現金來計算,是保險公司有責任必須支付的保證金額。受保單契約的約束,不論市況怎樣,保險公司必須給予受保人保證回報。
| *(例子)20 年終身壽險計劃 | ||
| 保單供款期 | 預期內部回報率 | 保證內部回報率 |
| 10 年 | 1.4% | -1.4% |
| 20 年 | 4.2% | 1.0% |
| 30 年 | 4.9% | 1.1% |
Bowtie 資訊團隊搜羅了一個市面上的 20 年終身壽險計劃。從上述表格可見,以保單供款期為 30 年計算時,預期內部回報率可高達 4.9%,但保證內部回報率卻低至 1.1%。以保單供款期為 10 年計算時,保證內部回報率更低至負數(-1.4%)。預期內部回報率再高也好,也是屬不穩定的回報,不能作為確實的回報指標,所以,投保人應自行計算預期及保證內部回報率,以更了解真實回報。
坊間不同的投資網站也設有網上內部回報率計算機,投保人亦可自行用 Excel 等軟件進行計算。若果想初步評估一次性支付及結算的儲蓄計劃,最簡單計算其內部回報率的公式如下:
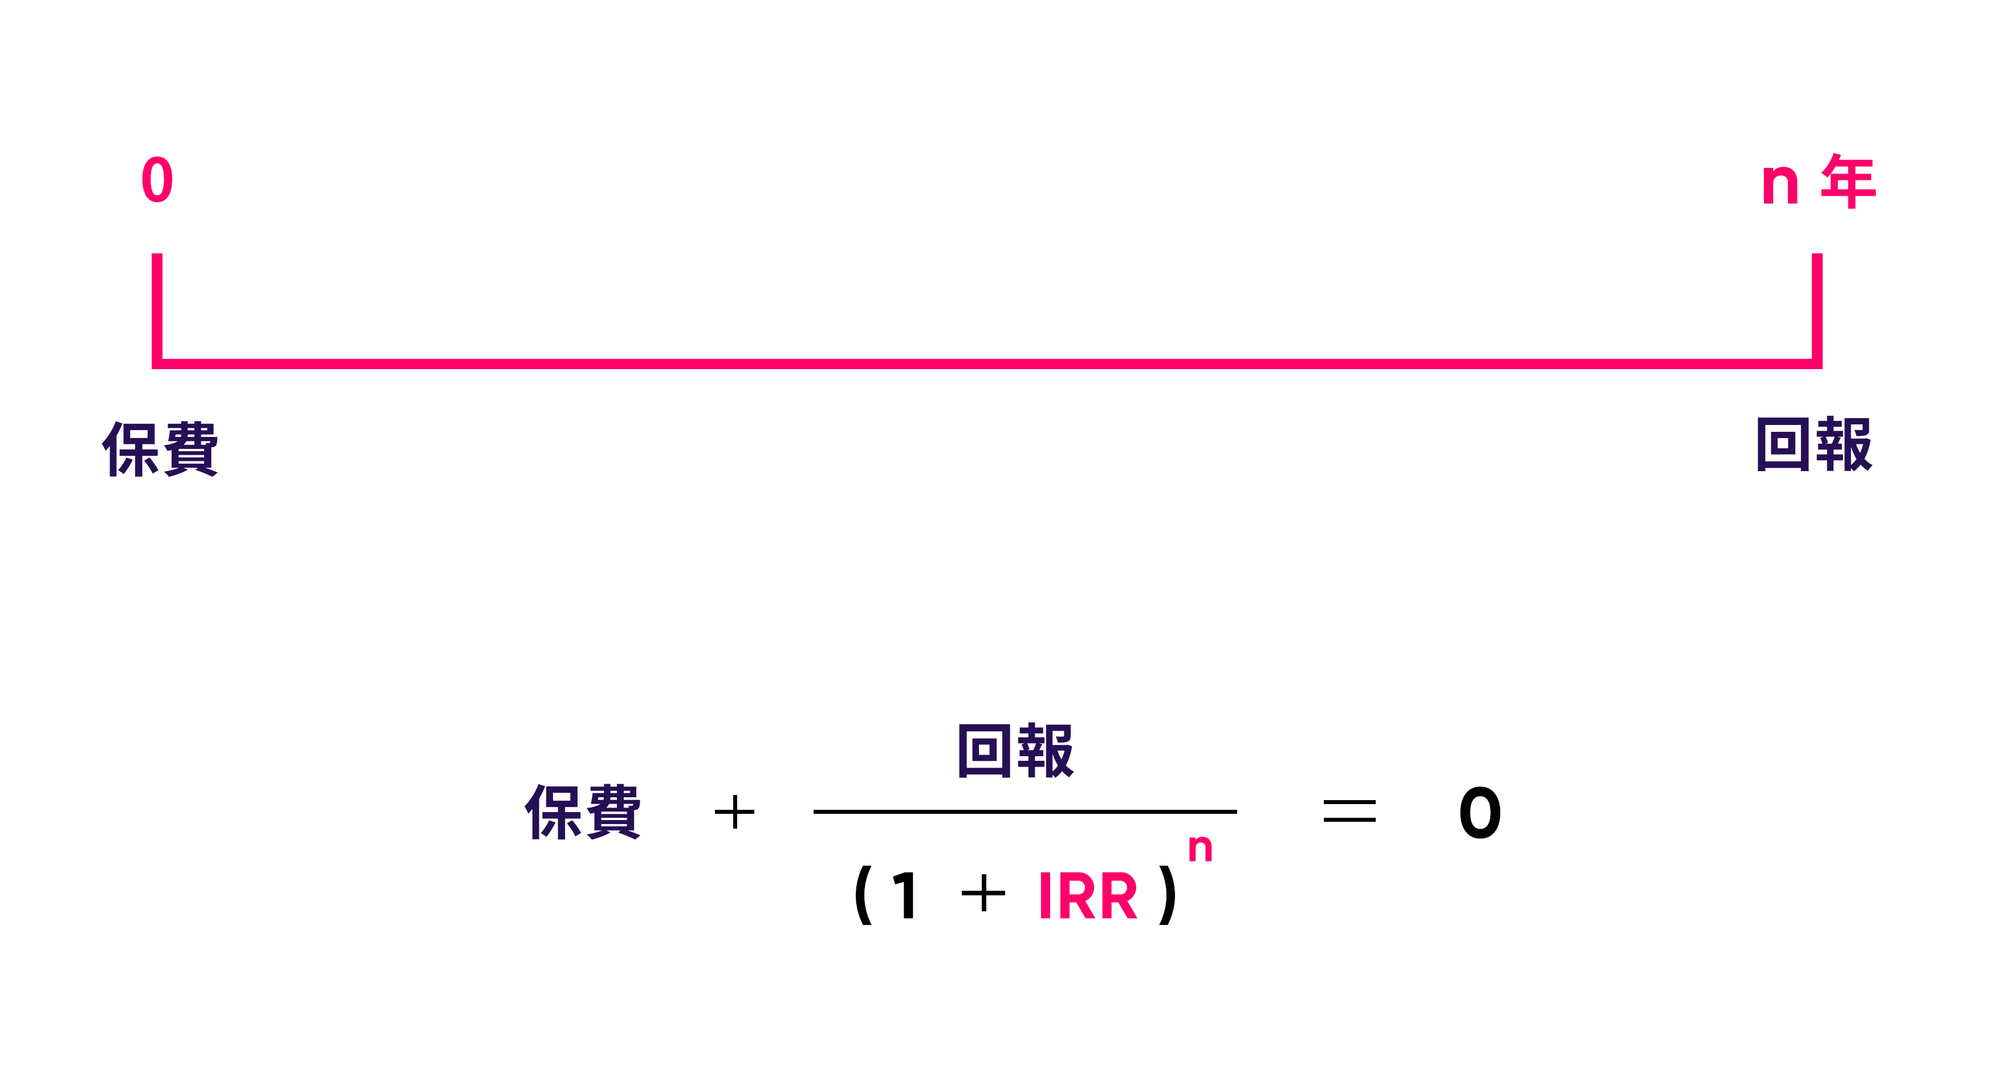
| 例子:一次性支付保費 $10000,在 15 年期滿後可取回 $12000。 |
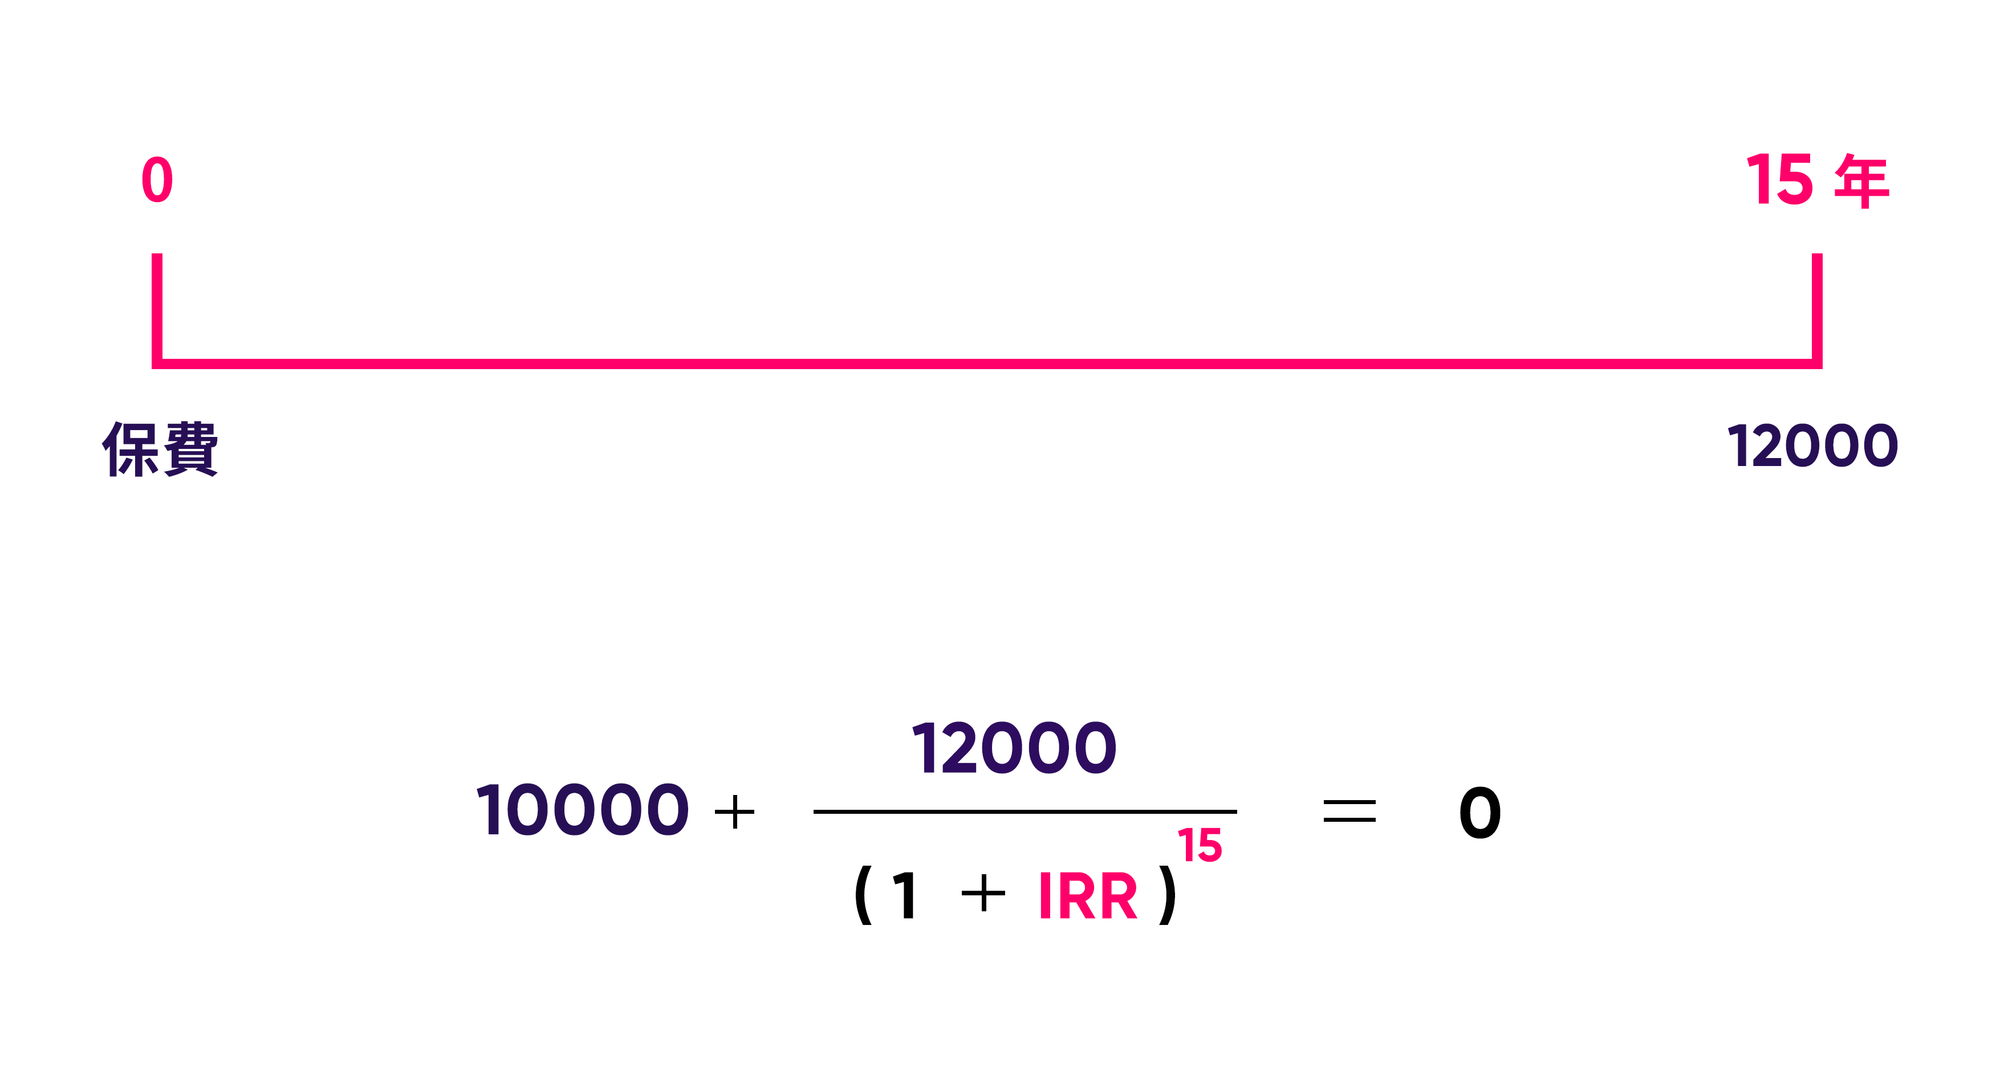
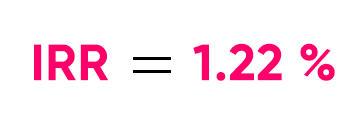
| 內部回報率(IRR)= 1.22% |
- *例子只供參考,真實情況需按各人狀況而作出評估
延伸閱讀
- 純危疾保險定儲蓄型危疾好?專家同你分析利弊!
- 【儲蓄保險】投保前要注意什麼?新手要問自己的 6 大問題!
- 註:本網頁可能包含第三方連結。Bowtie對第三方的內容、產品或服務不承擔任何責任,亦不構成任何推薦。閣下與第三方的交易均為直接交易,風險由閣下承擔。請細閱相關條款及尋求專業意見。
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。