【危疾保險 Baby Kingdom】親子王國5大網友熱話大集合
Bowtie 為你整合 Baby Kingdom 親子王國有關危疾保險的5大網友熱話,並逐一作出回應。
Bowtie 為你整合 Baby Kingdom 親子王國有關危疾保險的5大網友熱話,並逐一作出回應。
熱話1:買完醫保需要加購危疾嗎?
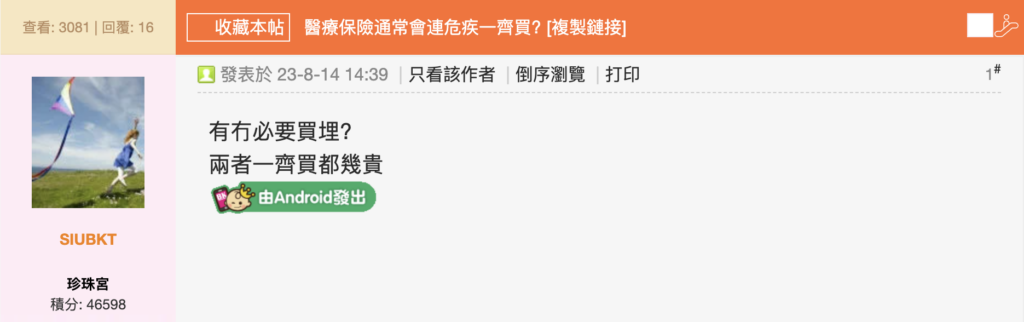
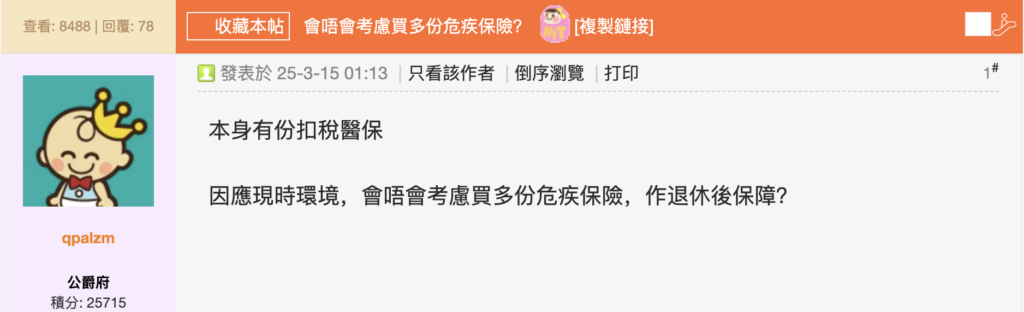
不少網友都想知道醫療保險及危疾保險是否應該一起購買,或者已有醫保的話,是否需要加購危疾保險。
事實上,醫保和危疾保的保障截然不同,醫保為住院及手術等合資格醫療費用作出實報實銷的賠償;而危疾保就是當受保人不幸患上保單指定的嚴重疾病時作出一筆過現金賠償,主要用作保障受保人因病停工期間的生活開支,也可用於補貼醫藥費、保健品及復康費用等。
既然兩種產品的保障功能不同,在預算許可的前提下,還是值得一併投保;已有醫保的朋友亦可考慮加購一份危疾保單。
延伸閱讀
熱話2:小朋友有冇需要買危疾?
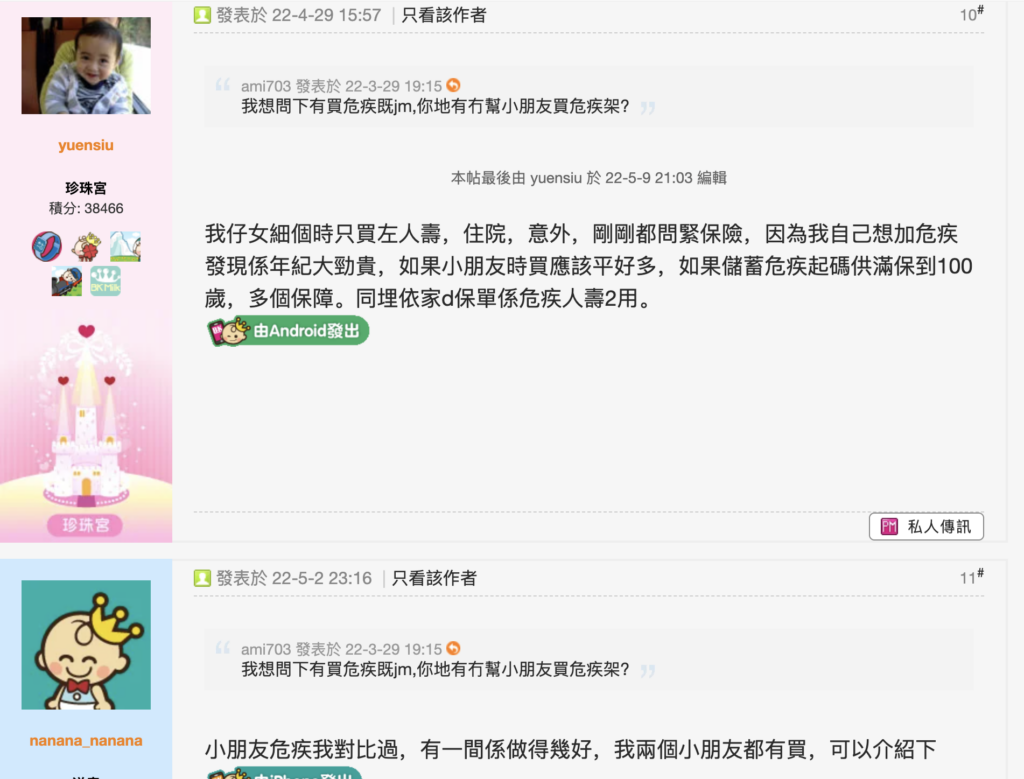
BabyKingdom 作為親子討論區,當然有不少家長網友關心小朋友是否有需要購買危疾保險。小朋友與成年人一樣,也有機會患上嚴重疾病(例如白血病及川崎症等)或重大意外,由於我們不可能準確預計傷病何時「殺到」,因此對於小朋友而言,趁早為他們投保危疾保險也是有百利而無一害的。
為子女投保時,父母可以家庭收入作為保額計算的基礎(年收入 x 3 至 4年)。即使小朋友不幸患上嚴重疾病,父母需要停工照顧時,也可以取得危疾賠償金,不致於因停工而令生活質素下降。
如果擔心初生嬰兒的危疾風險,市面上也有產品針對保障未出生或剛出生的BB,例如Bowtie 仔女成長危疾保,此產品特色如下:
- 孕婦懷孕 18 週起接受投保(已完成「照結構」檢查,且報告結果並沒異常)
- 全港首創先天性基因疾病保障,保障各種基因疾病(如天使綜合症),填補現有醫療保障缺口
- 涵蓋多種醫療情況,包括各種妊娠併發症(如羊水栓塞、妊娠毒血症)
- 保障嚴重黃疸的光線治療*
*適用於懷孕三十七 (37) 周或之後出生的受保人患有新生兒黃疸,並於出生日期起三十 (30)天內在位於香港的醫院接受至少連續五 (5)天住院的光線治療。住院光線治療必須為有醫療必要的。
延伸閱讀
熱話3:每月$1,200保費供$50萬危疾保額,值得繼續供嗎?
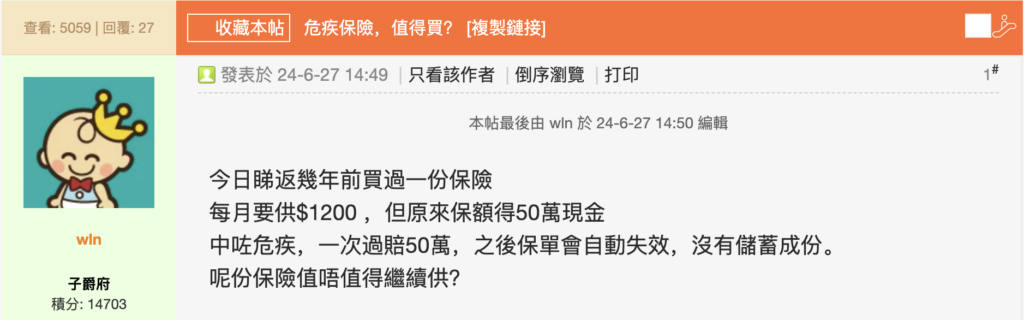
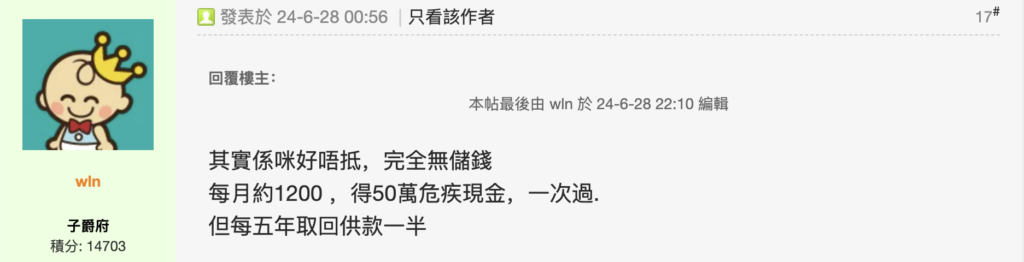
網友win 表示幾年前買了一份危疾保單(單次賠償型),月供$1,200,但原來保額僅$50萬。她續指產品無儲蓄功能,但每5年可取回供款一半,不知道應否續供。
其實這類已繳保費退還型的危疾保單也屬於儲蓄型危疾,而含儲蓄成份的危疾保單的最大問題就是保障槓桿較低,即以同一保費水平而言,它買到的保額會遠低於無儲蓄成份的定期危疾(例如Bowtie危疾保)。
以Bowtie 危疾保系列為例子,若一名35歲女士每月投放保費$1,208,已可買到高達$400萬保額(Bowtie多重危疾保),是帖文中提及$50萬保額的8倍。
當然,普羅大眾未必需要$400萬的危疾保危,但$50萬的危疾保額在當下可能未必足夠。一般建議以投保人年收入的3-4倍作為保額的計算基礎,再按個人需要微調。假設某打工仔月入$25,000,3年收入計也需要$90萬,才能應對不幸確診危疾時,停工養病至康復期間3年的生活開支。
因此,如果網友win的健康狀況仍好,沒有嚴重病歷的話,建議可考慮轉投定期危疾,將每月省下來的幾百元儲起或用作投資。任何朋友轉單的話,也要緊記必須待新保單生效後,才取消舊保單,以免出現保障真空期。
延伸閱讀
熱話4:揀選危疾有哪些條款值得注意?
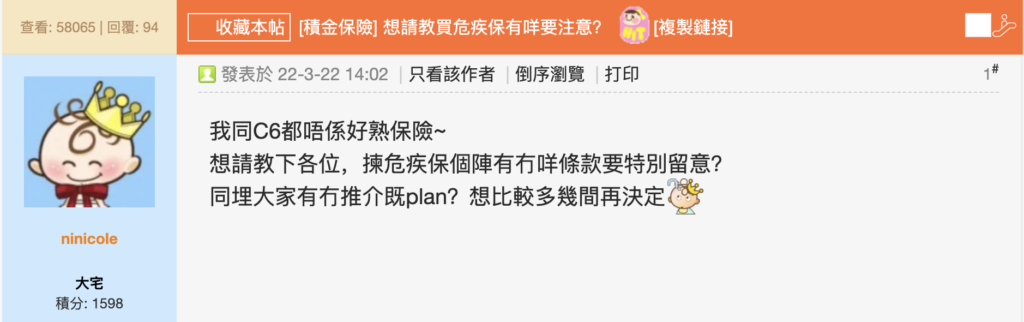
網友ninicole指自己及伴侶也不熟悉保險,想請教揀選危疾保險產品時有哪些條款需要特別留意。以下就為大家提供幾個危疾保單上值得注意的細節:
- 危疾定義:危疾的賠償條件是受保人確診指定的嚴重疾病或重大醫療情況。市面上不少危疾產品都保障三大危疾(即心臟病、中風及癌症),也有側重癌症保障的危疾保單;對於確診的定義、具體賠償條件,以至其他保障範圍內的病症,投保人都必須了解清楚。
- 保單等候期:危疾保險通常不是「即買即保」的,保單一般設有90日的等候期;此外,具備多次賠償功能的危疾保單可能另設多次賠償等候期(例如自上次確診後2年),投保人宜向保險公司或中介人查詢清楚。
- 不保事項:與其他保險產品一樣,危疾保單均設有一般「不保事項」,例如已存在病症、濫用藥物、蓄意自殘等,確定投保前也要多加了解。
- BabyKingdom原文連結
延伸閱讀
熱話5:40幾歲才買危疾保險會否很貴?
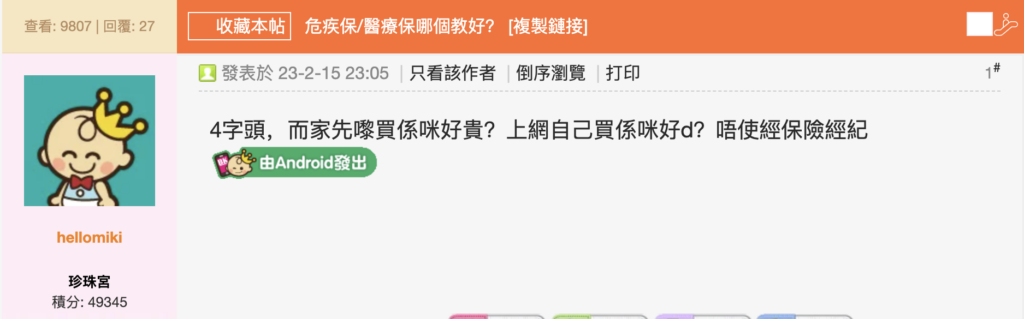
網友hellomiki想知道40頭先買危疾保險會否很貴、是否上網投保較好。其實買保險同買其他東西一樣,都是豐儉由人,有平也有貴,最重要的是所購買的產品符合自己的保障需要及預算。
純網保險的好處是保險公司毋須支付中介佣金、營運及行政成本遠低於傳統保險公司,因此純網保險往往更有性價比。即使他的預算有限,選擇最基本配置、最入門的保障,也聊勝於無。
以Bowtie危疾保為例,40多歲的每月保費價錢(每$100萬保額)如下,大家可作為參考:
| 產品 | Bowtie
每月保費 (HK$) (男 / 女) |
Bowtie
每月保費 (HK$) (男 / 女) |
Bowtie
每月保費 (HK$) (男 / 女) |
| 40歲 | 208 / 412 | 270 / 500 | 302 / 560 |
| 41歲 | 232 / 450 | 300 / 546 | 336 / 612 |
| 42歲 | 254 / 488 | 332 / 592 | 372 / 664 |
| 43歲 | 292 / 518 | 378 / 628 | 424 / 704 |
| 44歲 | 328 / 548 | 426 / 662 | 478 / 742 |
延伸閱讀
善用定期危疾保障槓桿,採取BTIR策略
“定期危疾比終身危疾的保障槓桿更大,前者不含儲蓄成份,能夠以較低保費換取更高的危疾保額,非常適合只希望獲得危疾保障,有能力自理財務規劃的朋友。投保定期危疾節省下來的保費開支,可投放於股票、債券、基金等各類投資,潛在回報可能更高。這就是所謂的「BTIR」(Buy Term, Invest the Rest) 策略。“
Bowtie 產品總監
常見問題
誰需要危疾保險?
任何有機會患上嚴重疾病或面對重大醫療情況的人也需要危疾保障,而家庭中的經濟支柱,以及依靠全職工作為生的人尤其需要盡早投保。
過去已投保終身危疾,應考慮再加購定期危疾嗎?
即使你已持有終身危疾保單,你也需要審視危疾保額是否足夠。由於終身危疾保費水平較高(以同一保額而言),部份投保人過往所購買的保額可能不足。因此,有不少持有終身危疾保單的人,亦會加購一份定期危疾作為Top Up 保障,以較低保費換取較高的保額。
退休後仍需要危疾保險嗎?
這視乎你的個人需要。危疾保險主要保障受保人因病停工期間的生活費用,而退休人士一般沒有主動工作收入,如果已有醫療保險應付潛在的醫藥費用的話,那便未必需要保留危疾保單;不過,部份退休人士可能仍有兼職工作,甚至仍為家庭的經濟支柱,這樣的話便有需要保留危疾保單。
本文章內容由 Marco Lau 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。