【失業保險】香港有沒有?了解兩大替代保險方案
在很多已發展經濟體,失業保險被視為社會保障體系中一個關鍵環節,既協助失業人士過渡難關,也為整體經濟提供穩定作用。 香港有沒有失業保險?政府取態如何?有沒有其他替代方案?Bowtie 將一一拆解。
在很多已發展經濟體,失業保險被視為社會保障體系中一個關鍵環節,既協助失業人士過渡難關,也為整體經濟提供穩定作用。 香港有沒有失業保險?政府取態如何?有沒有其他替代方案?Bowtie 將一一拆解。
失業保險是什麼?
失業保險通常屬於社會保險的一種,由僱主、僱員,甚至政府按工資比例供款,當勞工因非自願失業時,可在限定期間按過往收入的一定百分比領取現金津貼。 這種制度的重點在於「事前供款、事後保障」,以保費建立基金,在經濟下行時為失業者提供有時限但具規模的收入替代。
一般而言,失業保險會訂明以下基本元素:
- 資格條件:例如過去一段時間內有足夠受僱及繳費紀錄,並屬非自願失業
- 支付水平:多數按失業前工資的一定比例計算,設有金額上限及最長領取期
- 配套要求:失業人士須積極尋找工作,及接受職業訓練或就業服務安排
失業保險制度例子
不同地區的失業保險雖然理念相近,但在供款比例、支付水平和覆蓋範圍上皆有差異。
| 國家 | 失業保險制度 |
| 德國 | 由僱主與僱員共同供款,失業保險金大約相當於原收入的60%,如有子女可達67%,並設有每月上限。
支付期視年齡與繳費年資而定,大致介乎6至24個月,並結合積極就業服務與職業培訓。 |
| 英國 | 設有「供款為本的求職者津貼」,屬保險式發放,金額按固定標準計算,而非直接按原工資比例計算。
同時設有基於經濟審查的社會援助,支援長期失業或不符合保險資格的人士,形成雙軌制度。 |
| 日本 | 依「僱用保險法」設置,要求受保人在失業前一段時期內有一定日數的投保與工作紀錄,才有資格領取津貼。
失業支付天數按年齡及投保年資介乎約90至超過300日,並設有特定地區或災變情況下的延長安排,以應對結構性或突發性失業。 |
| 南韓 | 以就業保險為核心,支付金額約為失業前平均工資的 60%,支付天數依年齡及保險年資介乎 120 至 270 日不等。
同時配合職業訓練補貼與就業服務,強調失業保險與就業政策的一體化。 |
香港有沒有失業保險制度?
香港目前並沒有由僱主及僱員供款的正式失業保險制度,政府亦一再強調本地社會保障模式不採用廣泛的社會保險框架。 現行勞工及失業支援主要依賴經濟狀況審查的綜合社會保障援助(綜援),以及在經濟低迷時期推出的臨時紓困措施,而非恆常的失業保險金。
立法會研究指,社會上多年來多次提出設立供款式失業保險制度,或設專門的失業援助金,但相關建議始終未被政府接納成為長期政策。
政府的官方立場如何?
香港政府在官方論述中,多次表明暫不考慮推行供款式失業保險,理由主要集中在財政持續性、制度誘因及經濟結構等方面。 勞工及福利局局長於網誌中指出,香港並沒有僱主僱員供款的社會保險制度,如要加設失業保險,勢必增加勞工與企業的成本,或削弱本港營商競爭力。
政府對失業保障的立場可以概括為以下幾點:
- 優先透過創造就業、保就業(例如工資補貼、保就業計劃),而非恆常現金失業保險
- 認為一旦設立無需經濟審查的失業保險或失業援助,可能削弱打工仔尋找工作的誘因
- 強調本港財政要保持審慎,避免建立長期高支出承諾,寧以一次性、針對性的紓困措施應對經濟波動
- 政府將綜援視為「安全網」,認為已可為最有需要的失業人士提供基本生活保障,而無需另設恆常失業保險制度。
目前港府有什麼措施幫助失業人士?
雖然香港沒有失業保險,但政府、法定機構及部分慈善團體提供多層次援助,以現金津貼、社會福利及再培訓等方式支援失業人士。
主要措施包括:
- 綜合社會保障援助(綜援)
- 自力更生支援計劃(支援綜援失業人士)
- 臨時失業支援及特別基金(經濟低迷期間推出)
- 再培訓及就業支援
港府對失業人士的支援與其他地區的傳統失業保險有何分別?
| 比較角度 | 傳統失業保險制度 | 港府對失業人士的支援 |
| 政策理念 | 將失業視為應由社會透過保險共同分擔的風險。 | 著重財政穩健及市場彈性,以「安全網式」綜援及臨時措施為主。 |
| 資金與性質 | 僱主與僱員按工資供款,設立專門失業保險基金,屬保險權利。 | 無失業保險基金,主要靠稅收資助的綜援及個別短期計劃,屬救助性質。 |
| 支付方式 | 依失業前工資一定比例發放,設金額及期限上限。 | 綜援按基本生活需要及家庭人數計算,與原工資無直接比例關係;特別支援多為一次性定額津貼。 |
| 審查與覆蓋 | 以繳費紀錄及非自願失業為主,另有社會援助處理資產問題。 | 需嚴格入息和資產審查,部分有儲蓄的短期失業人士較難受惠。 |
| 就業配套 | 領取失業保險須配合定期報到、求職及培訓,多與就業服務緊密結合。 | 雖有再培訓及就業服務,但與現金援助的制度性連結較弱。 |
替代保險方案一:Bowtie 自願醫保
失業除了令「打工仔」失去收入,亦令其失去公司醫保等僱主提供的醫療福利,如果失業期間不幸因身體不適或意外受傷入院,又沒有個人醫療保險的話,往往只能「硬食」自費治療。
如果你現時已有公司醫保,最佳做法是選擇一份設有自付費選項的自願醫保(例如 Bowtie Pink 自願醫保),這樣你便可以以較相宜的保費,取得全面而高額度的醫療保障。
假設日後需要索償,受保人可以先利用公司醫保保單申請索償,如有「尾數」可再利用Bowtie Pink 賠償,這樣公司醫保的賠償金額便可用作抵銷 Bowtie Pink 索償時部份或全部自付費,讓你可以用盡公司提供的醫療福利,亦可獲得持續而充足的個人醫療保障,不會因失業而完全失去醫療保障,避免雪上加霜。
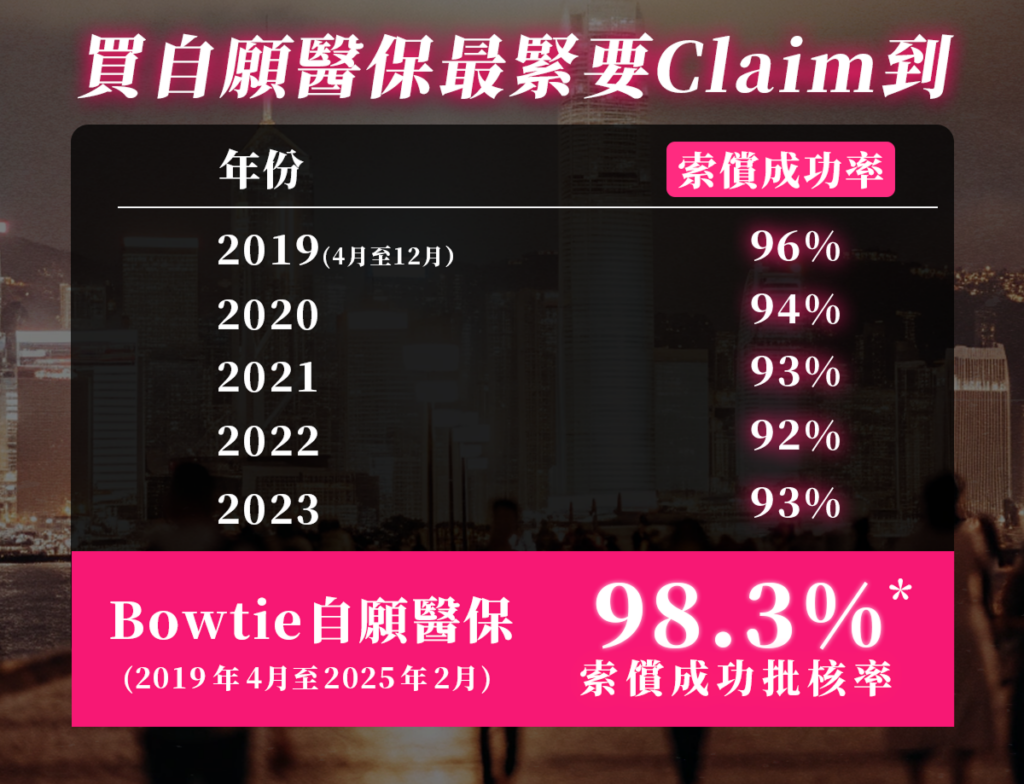
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
替代保險方案二:Bowtie 危疾保
如果打工仔不幸因確診嚴重疾病(例如心臟病、中風、癌症)而失去工作能力,需要辭職養病;或是不幸在失業期間確診危疾,一份簡單的定期危疾保險(Bowtie 危疾保)便可以發揮保障功能。
當受保人確診保單指定的危疾或指定醫療情況,就可以獲發相當於全數或部份保額(視乎疾病或醫療情況)的一筆過現金賠償,用途不限。
危疾賠償金可用於支持停工或失業期間的生活開支,或用於補貼醫藥費用。Bowtie 危疾保系列更設有不同產品,針對早期危疾及危疾復發等多種情況,務求為受保人提供最全面的危疾保障。
資料來源
- https://www.legco.gov.hk/research-publications/chinese/2021in04-financial-support-measures-for-unemployed-persons-in-hong-kong-20210224-c.pdf
- https://app7.legco.gov.hk/rpdb/tc/uploads/1999-2000/RP/RP23_99-00_200006_tc.pdf
- https://www.lwb.gov.hk/tc/blog/post_07062020.html
- https://www.news.gov.hk/chi/2020/06/20200614/20200614_115038_406.html
- http://homepage.ntu.edu.tw/~luohm/UI.pdf
本文章內容由 Marco Lau 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。