【家庭醫療保險】6大比較因素+投保建議
不同人生階段,有不同保險需求。那已退休的長輩、搏殺期的在職成人、正在求學的小朋友,他們對醫療保險的需求有何差異?Bowtie請來理財專家為大家講解,並分享購買醫保前的6大比較因素及投保建議。
不同人生階段,有不同保險需求。那已退休的長輩、搏殺期的在職成人、正在求學的小朋友,他們對醫療保險的需求有何差異?Bowtie請來理財專家為大家講解,並分享購買醫保前的6大比較因素及投保建議。
一個家庭需要哪些保險?
家中長輩需要什麼保險?
年過六十的朋友,可能已為人長輩,例如是祖父母或外祖父母。對於這個年齡層而言,醫療保險是眾多保險中,最需要的一種。如果長輩已經退休的話,絕大部分情況下,他們已經失去公司醫保,故只能靠自己醫保應對醫療開支。若沒有醫保,則只能靠積蓄找數,但這可能會對他們的退休財務規劃造成影響。
如預算不多的話,建議先考慮入場版本的醫療計劃,例如自願醫保標準計劃,獲得最基本的醫療保障。即使這種方案未必能賠足所有醫療費用(例如癌症),但至少也能讓長輩屆時有多一個選擇,決定合適的治療方案。
如有充裕的預算,可以考慮一些保障額較高,或不限項目賠償限額、設全數賠償的高端醫保,以加強保護網。
成年人需要什麼保險?
對於在職的成年人來說,各類保險都有其功能,以維持家庭的財務健康和風險管理,而醫療保險依然是最重要的一環。考慮到在職人士,有機會得到公司醫保的支援,因此大家可以因應自身需要,投保合適的醫療保險計劃,以彌補公司醫保的不足,例如可以考慮設有自付費(又稱墊底費)的高端醫療保險。
此外,在職人士亦可考慮危疾保險和人壽保險,兩者可分別對沖不幸患上危疾或離世,而帶來的經濟損失。
小朋友需要什麼保險?
如預算容許,父母應為小朋友選擇半私家房級別的醫療保險。因為不少私家醫院均會要求患病(尤其傳染病)的小朋友,入住獨立病房或至少是半私家房的低密度病房,以防交叉感染。
另外,小朋友在玩樂和運動中受傷,也是常見的情況,因此有意外醫療保險亦非常重要,即使當中衍生了幾千甚至過萬的門診或住院醫療費用,都能有效對沖。
延伸閱讀
為家人購買醫保時的6大比較因素
保障水平
不設項目上限、全數賠償的高端醫保,能在親人不幸大病時,提供最適切的醫療支援。假如高端醫保超出預算,在選擇其他醫保產品時,也應特別留意個別保障項目的保額是否足夠,或是超出上限後,有沒有額外醫療保障 (SMM) 可以為「爆額」部分作出全部或部分的賠償。
要求的醫療服務水平
整體而言,香港私家醫院的服務水平都很高,但收費參差,個別醫院的收費可以比起其他醫院貴幾成。消費者應留意所選擇醫保保障水平,例如病房級別及賠償額度,是否足以涵蓋心儀醫療機構的常見手術收費。
此外,如上文提到,不少私家醫院或會要求小朋友在某些情況下,住進病人密度較低的病房。遇上這種情況,普通房級別的醫療保險,就未必能夠充分賠償最終的醫療費用,家長很大機會要自行支付「超額」部份。
是否設有自付費?
如你的公司醫保不足,可以利用設有自付費的醫保加強保障。一般來說,兩款產品保障相同,但設有「墊底費」的醫保保費會較便宜,讓你以經濟方式,獲得Top Up保障。
保費水平
醫保保費通常隨年齡上升,而保險公司亦會因應醫療通脹及其他因素調整保費。由於醫保不是一、兩年,而是數十年的開支,大家宜在投保前貨比三家。一個精明選擇,或為未來數十年替你及家人省下數以萬計、甚至十萬計的保費開支。
保費是否可作扣稅?
值得留意,並非所有醫保都能受惠於扣稅指施。只有自願醫保計劃,才能為該年度的相關保費申請扣稅,並以每名受保人$8,000為上限。
至於一家人同時投保自願醫保,能省下多少稅款?可以參考以下家庭扣稅例子,黃先生為一家四口投保,並省下 $2,580 稅款:
| 黃先生👨🏼🦲 | 黃太太👩🏽 | 兒子👦🏽 | 女兒👧🏽 | |
| 全年實際支付保費 | $4,284^ | $5,676^ | $2,436# | $2,784# |
| 合資格作稅務扣除的保費 | $4,284^ | $5,676^ | $2,436# | $2,784# |
| 扣稅額 (假設稅率是17%*) |
$4,284 x 17% = $728 |
$5,676 x 17% = $965 |
$2,436 x 17% = $414 |
$2,784 x 17% = $473 |
| 全年最終支出 (實際支付保費 – 扣稅額) |
$4,284 – $728 = $3,556 |
$5,676 – $965 = $4,711 |
$2,436 – $414 = $2,022 |
$2,784 – $473 = $2,311 |
虛擬保險 vs 傳統保險
昔日投保醫保,主要透過中介人向傳統保險公司購買,好處是有中介人講解產品內容及跟進售後服務;但萬一遇上售後服務不佳的中介人,或因中介人離職而令保單變成孤兒單,在這些情況下,保單持有人要處理自己的索償申請會面對一定困難。
事實上,目前已有虛擬保險公司提供網上保險服務,由報價、投保、保單管理、至到索償,全程自助,以電腦或手機就能簡單完成。有意投保的朋友可以自行作資料搜集及比較,免卻了不少朋友怕人「Hard Sell」的煩惱。對於消費者而言,這種先進的保險模式,也許是更佳的選擇。
- ^ 以 40 歲人士投保 Bowtie Pink(普通房)HK$8萬墊底費的標準保費計算。
- #以 20 歲人士投保 Bowtie Pink(普通房)HK$8萬墊底費的標準保費計算。
延伸閱讀
- 自願醫保扣稅全攻略(附慳保費貼士)
- 虛擬保險 VS 傳統保險
- 註:往後內容或其他Bowtie相關產品資訊由Bowtie 提供,與作者無關
想幫屋企人買自願醫保,邊間好?
“幫屋企人買自願醫保時,投保人應考慮保障範圍足夠又保費較低的計劃,可保障家人同時大額扣稅。另外,也應優先選擇索償成功率高的保險公司。就如 Bowtie 自願醫保索償成功率高達98.3%^,在你需要時可順利理賠。”
Bowtie 產品總監
- ^截至 2025 年 4 月,Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率為 98.3%。
延伸閱讀
溫馨提示:市場上眾多醫保產品中,目前只得自願醫保保費開支可作扣稅。保單持有人可以就為自己及其親屬支付的自願醫保保費申請扣稅。換句話講,整個家庭一起投保可以節省更多稅務開支! 即睇自願醫保扣稅攻略 2026
家庭投保建議
在職成年人:Bowtie Pink
- 任何醫院、任何手術,全數賠償1
- 設有「墊底費」選項,靈活配合公司醫保
- 每月保費低至$2132
小朋友:Bowtie Pink
- 任何醫院、任何手術,全數賠償1
- 半私家病房級別
- 每月保費低至$6753
退休長輩:Bowtie自願醫保靈活計劃+中大/港怡組合
- 全數賠償逾200個指定醫療套餐4、0 墊底費
- 每年免費全面身體檢查及自選健康服務
- 每月保費$1,1285,屬可負擔水平
- 1全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。
- 230 歲非吸煙人士為例,Bowtie Pink (普通房) — 自付額選項為 HK$80,000 之每月保費為 HK$213。
- 35 歲非吸煙人士為例,Bowtie Pink (半私家房) — 自付額選項為 HK$0 之每月保費為 HK$675。
- 4全數賠償指定醫療套餐費用須受其自願醫保靈活計劃之保單年度保障額上限約束
- 560 歲非吸煙男士為例,Bowtie自願醫保靈活計劃(基本),再加購「Bowtie 港怡醫院醫療健康組合」或「Bowtie 中大醫院醫療健康組合」,每月基本保費合共為HK$1,128
⭐️ 自願醫保+危疾保:你以為你淨係需要醫保?點解兩者欠一不可?
首先,大家需要理解醫療保險和危疾保險的功用不一:
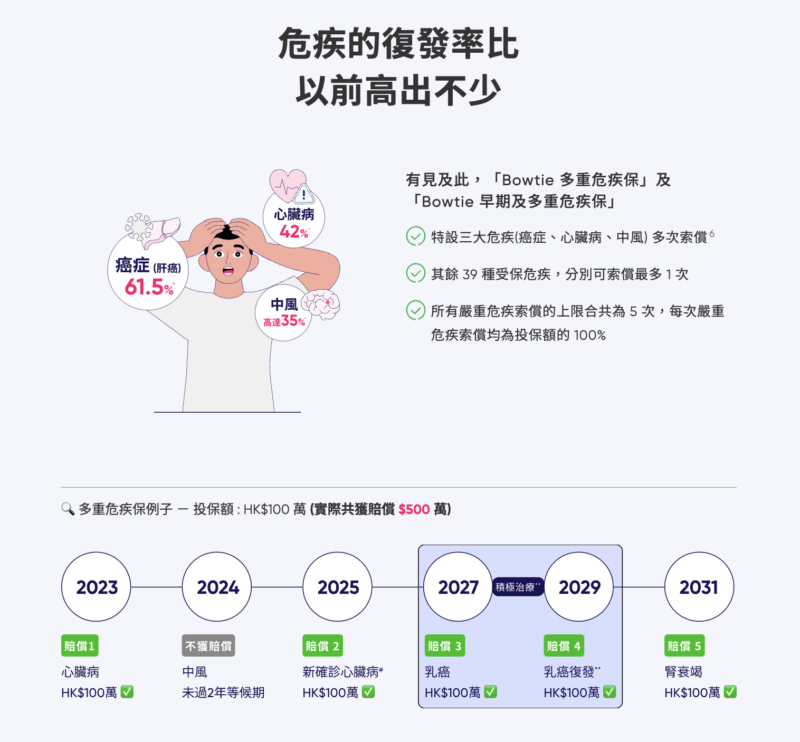
因此,若果你萬一不幸患上危疾,只投保醫療保險雖然可以保障你在醫療方面的費用,不過就未必能夠保障你因患病需負擔的長遠問題。事實上,當你患上危疾時,即使不是致命性,往往都會因此被逼停工而失去收入,變相影響你的生活質素,甚至有機會打亂你現有的規劃。
基於醫療保險及危疾保險保障並不抵觸,一份值得信賴的危疾保險能夠代替你停工時失去的收入,在財政上助你一臂之力,也能減少對其他家人的影響,維持原有的生活質素。
甚至,即使患病後不能買新保險,危疾的賠償必要時可以幫你繼續支付現有醫保保費。
危疾保險絕對是重要的保障,除了醫療保險之外,危疾保險的重要性亦都不能忽視。在任何情況下,只要有穩定收入,便應該積極考慮購買一份危疾保給自己多一份保障。
本文章內容由 《智偉保險理財Talk》劉智偉 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。