【實報實銷 vs 一筆過賠償】兩者有何分別?
Bowtie 將全面剖析「實報實銷」與「一筆過賠償」這兩種保險理賠方式的特點和優缺點。
保險理賠的方式眾多,較常見的賠償方式包括「實報實銷」(Reimbursement)與「一筆過賠償」(Lump-Sum Payment)。了解兩者的區別和適用情境,能夠幫助投保人根據需求選擇合適的保險產品,確保在有需要時獲得有力保障。Bowtie 將全面剖析這兩種理賠方式的特點和優缺點。
什麼是實報實銷賠償?
實報實銷賠償常見於自願醫保、汽車保險中的維修理賠等。當發生受保事故,保險公司會賠償合資格費用。
保單持有人須先自行支付費用,事後向保險公司申請賠償。也就是說,保險公司會按照受保人提交的相關單據(如醫療收據),支付部分或全數費用。
以醫療保險為例,視乎保單條款及保障範圍,受保人的日間手術、診斷檢查、手術、入院前後的門診等費用一般都可以獲得保障。
什麼是一筆過賠償賠償?
一筆過賠償賠償常用於危疾保險、人壽保險等。當發生受保事故(例如受保人確診受保危疾或身故),保險公司根據合約的一個固定金額(通常是投保額的全數或某個百分比),一次性向受保人或其受益人支付賠償金。賠償金可靈活運用,不限用途。
實報實銷 vs 一筆過賠償:哪一種較佳? 兩者並無衝突,相反更有相輔相成的效果。以同時投保自願醫保及危疾保險為例,自願醫保賠償醫療開支,而危疾保險針對指定危疾,提供一筆過賠償,彌保因病而未能工作的收入,令保障更全面。
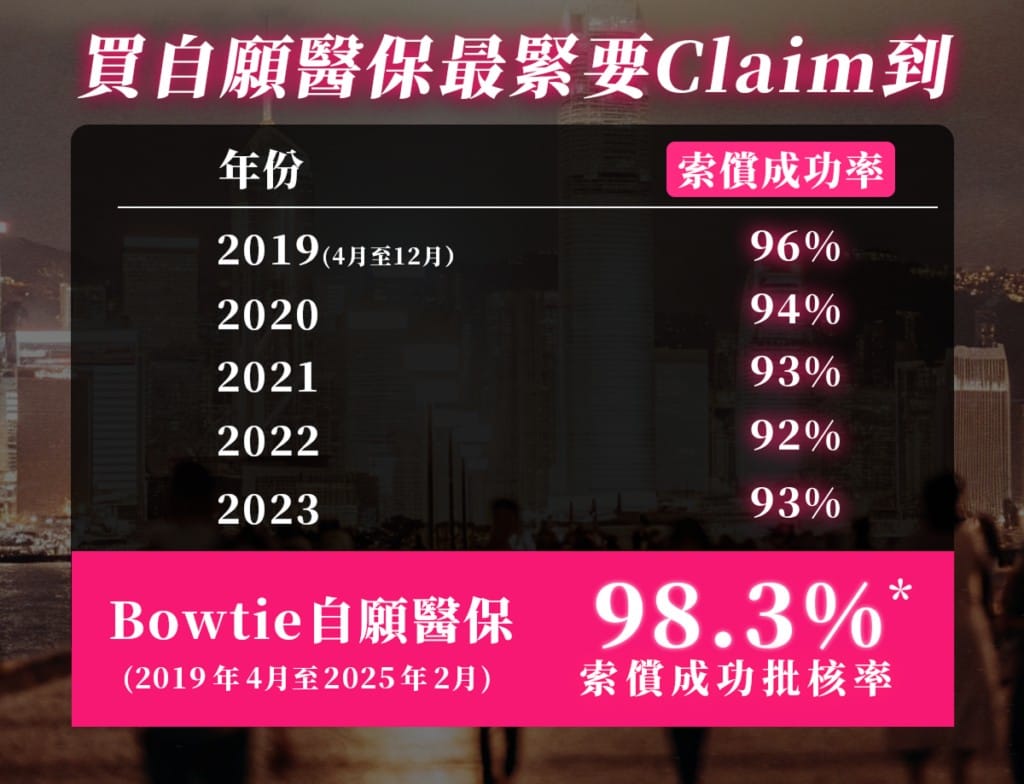
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
Bowtie 的保險產品採用哪種理賠方式?
Bowtie 的其中3項產品,包括自願醫保、觸木保和戰癌保都是以「實報實銷」形式處理賠償;而危疾保和人壽保,則是以「一筆過賠償」的方式處理。
在理賠方面,「實報實銷」和「一筆過賠償」的保障存在根本性分別,下表以 Bowtie 自願醫保和危疾保(多重保障)作例子:
| Bowtie Pink 自願醫保 | Bowtie 早期及多重危疾保 | |
| 理賠方式 | 實報實銷 | 最多 5 次一筆過賠償 |
| 賠償金額 | 按實際醫療項目或程序賠償,
例如住院房租每日收費為$1,000 , 保單便賠償$1,000 |
視乎危疾種類,
賠償保額 20% 或 100% ($10 萬至 $400 萬) |
醫療保險的理賠原則是實報實銷,並會根據保單上賠償項目及限額進行賠償。
舉例來說,即使「每年保障額」是 $20 萬,如果「外科醫生費」費為 $4 萬,而此項目的「賠償限額」為 $3 萬 的話,針對「外科醫生費」,受保人最多只會獲賠$3 萬。
危疾保險的賠償都是以一筆過現金方式進行。賠償條件是受保人患上指定危疾,保險公司支付的一筆過賠償金不會限制用途。
本文章內容由 Marco Lau 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。