Bowtie 自願醫保用 8 項措施回應消委會對業界的改善建議!
消委會於 2019 年針對個人醫保市場提供 14 項建議,而 Bowtie 在推出自願醫保時就用 8 個行動回應消委會建議,包括公開產品保單、保障及保費,希望為消費者提供更好的產品、服務及教導大眾如何投保適合自己的保險產品。立即了解更多!
消委會於 2019 曾發表報告,向本港的個人醫療保險業界提出 14 項改善建議,希望藉此縮窄消費者對個人醫保的期望與實際保障之間的落差,以及提升個人醫保的延續性。
Bowtie 一向重視客戶的保障及利益,早於推出自願醫保「標準計劃」產品時,已在行動上其實回應了消委會的多項建議。立即了解 Bowtie 如何用 8 個行動回應消委會的建議,讓你們可以更安心地作出投保決定。
消委會的 14 項建議
- 統一重要合約條款的定義
- 改善投保申請表的設計,包括清楚列明投保人必須提供的病歷等
- 提供保單合約樣本以供消費者參考
- 提升保單條款透明度
- 以書面及淺白用語提供解釋
- 披露個人醫保的市場及與投訴數據,包括整體保費收入、產品數目、保單數目等
- 加強「合理及慣常」收費的透明度,包括釐訂金額的實際因素及統計數據
- 為非緊急醫療服務提供預先批核服務
- 加強保險中介人(即保險經紀/代理)的培訓及改善行政程序
- 加強消費者教育
- 調高投保年齡上限
- 提供退出選擇
- 為投保前未知的已有病症提供保障
- 不作重新核保,如須重新核保亦要提升政策透明度
1. Bowtie 自願醫保提供劃一的重要合約條款定義
消委會建議監管機構可以自願醫保保單範本作參考,為重要的合約條款訂立標準定義,並強制所有個人醫保產品跟隨,以免投保人因不同產品的不同條款定義而產生誤解。
Bowtie 主打自願醫保產品,而醫務衞生局已要求市場上所有自願醫保產品的重要合約條款定義均須劃一,因此所有 Bowtie 自願醫保產品也有相近的條款及定義。
為了讓消費者更了解實際保障範圍,Bowtie 在自願醫保產品專頁上的「保障項目」亦加入「Bowtie 精算專家」的意見。
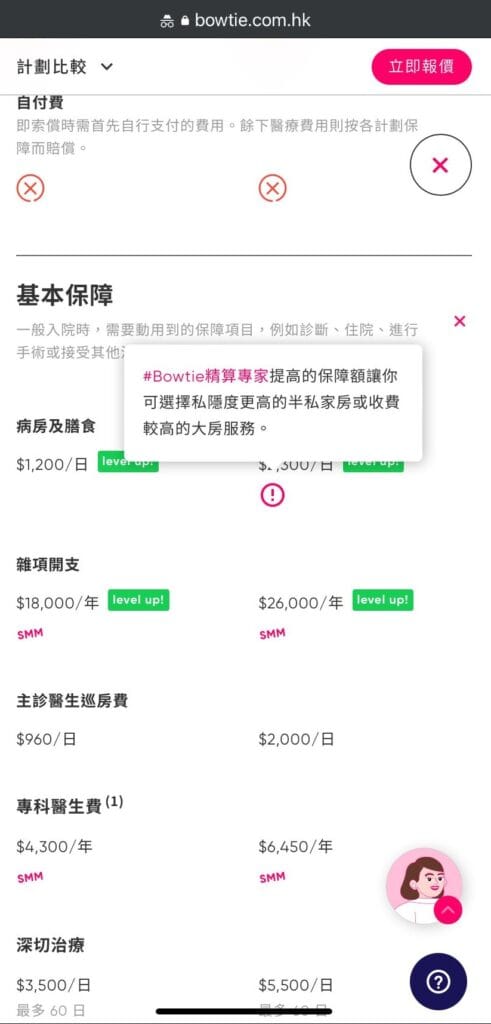
2. 改善投保申請表的設計
以網上投保平台取代申請表
消委會建議監管機構透過訂立指引,令市場上投保申請表列出的問題達致充份具體及明確。例如是詢問投保人發生病症的種類及時期,同時詳細列出須披露資料的要求和期限。
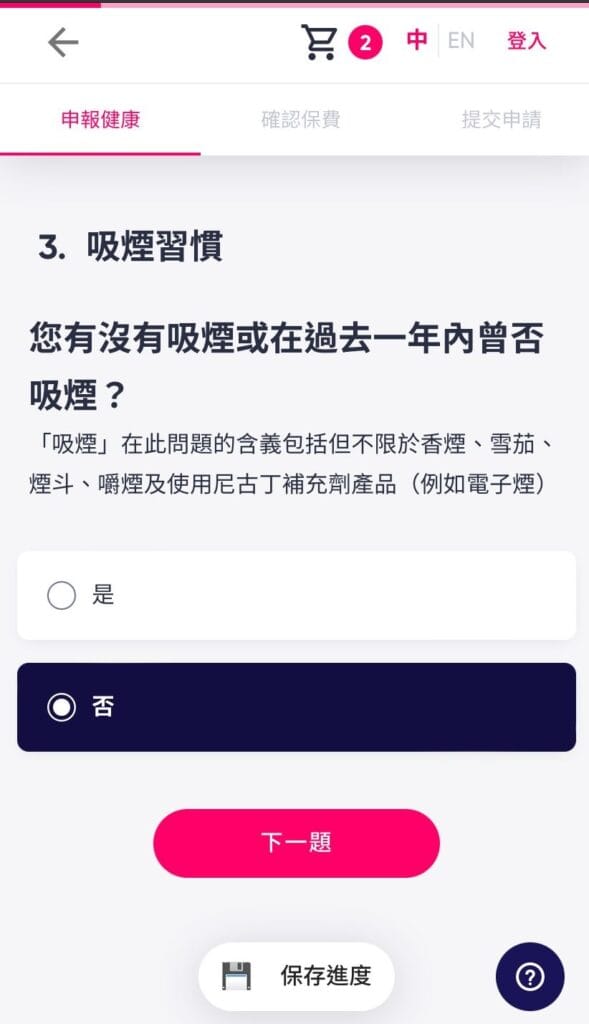
作為香港首間虛擬保險公司,Bowtie 網上投保平台取代實物申請表,且設計精簡易明。
大部份的投保問題均為選擇題,問題精簡之餘,投保人可更容易、準確地申報個人健康狀況及病歷。
整個投保過程(核保至完成付款)最快更可於 10 分鐘內完成!
延伸閱讀
3. Bowtie 提供保單合約樣本
Bowtie 於網上公開所有保單條款、保障範圍及收費,透明度極高
消委會建議業界在提供電話熱線查詢外,更應透過網頁等方便的途徑,向消費者提供保單合約樣本,以便他們可於投保前清楚瞭解條款及詳盡地比較。
Bowtie 自推出自願醫保以來,已於「標準計劃」及「靈活計劃」產品網頁上,提供了保單之條款及細則、保障表(包括手術表)及第一補充文件作為保單合約樣本,以供有意投保的消費者參考,同時亦符合食衞局對自願醫保產品的要求。
除自願醫保產品外,Bowtie 意外醫療保險(「觸木保」)、癌症醫療保險(「戰癌保」)、危疾保險(「危疾保」)、人壽保險(「人壽保」),甚至公司醫保產品亦於產品網頁上提供計劃條款、細則及手術表等,以貫徹提高產品透明度的理念。
公開保費,讓消費者免費報價
除保單樣本公開外,Bowtie 所有產品的收費均十分透明,與消委會的建議不謀而合。消費者可於不提供個人資料及聯絡方法下,在網上、即時、免費取得所有產品的標準保費。
任何人索取報價,5 秒內即可查看標準保費報價,最快 10 分鐘內可完成填寫個人健康狀況後獲取最終保費報價。
整個過程均毋須輸入姓名、電郵地址及電話等敏感的個人資料,讓有興趣投保的朋友索取報價時更快及更安心。
如有需要,Bowtie 專業的客服團隊亦能詳細解釋有關產品及保費的問題。
事不宜遲,立即嘗試索取專屬報價!
4. Bowtie 以書面及淺白用語提供解釋
市場上不少醫保計劃的宣傳資料及條款細則一向予人較難明白及深奧的印象,故消委會建議保險公司要提升消費者教育,並全面涵蓋保險的概念,使消費者能理解醫保產品的實際價值及限制。該會同時建議業界在審批醫保申請及索償時,應該以淺白的用語向客戶作出解釋。
事實上,Bowtie 亦深明消費者的難處,除了在產品頁面及「計劃詳情」利用簡單易明的語句、加入「常見問題」、「Bowtie 精算專家」,務求令客戶更加明白保單詳情,以及保障的範圍與額度。
設網上文章,加強消費者教育
更另外建立 Bowtie 專欄網誌及保險學堂,邀請保險/財經專家及精算師利用輕鬆的語調及例子講解複雜的保險理論及用語(例如共同保險、額外醫療保障、保費徵費等)。目標是令保險新手亦能掌握資訊,懂得按需要為自己投保。消費者在作出投保決定前,能清楚了解 Bowtie 的醫保產品。
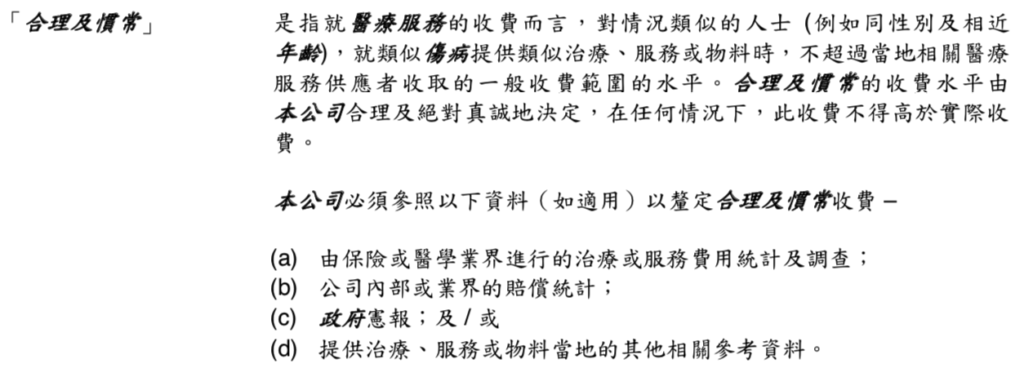
5. 列明「合理及慣常」收費的理賠定義 助客戶理解
消委會建議業界應在醫保保單合約中,列明用以釐訂理賠方面「合理及慣常」醫療收費的定義,以便受保人在索償之前可作參考。
就這一點,Bowtie 在自願醫保及其他產品的保單條款及細則中已列明「合理及慣常」的定義,以便保單持有人/受保人理解。
6. Bowtie 為客人提供預先批核服務
消委會建議監管機構鼓勵保險公司就可選/非緊急的醫療服務提供預先批核服務。
Bowtie 當然亦會為受保人提供「出院免找數」服務,受保人只須提前 5 個工作天向 Bowtie 申請住院的「預先批核」。申請獲批核後,受保人就可以省卻出院繳費程序!
所有在保障範圍內的住院醫療服務也可享「出院免找數」保障、而所有本港的私家醫院亦適用!
7. Bowtie 沒有保險中介人
科技應用及直接溝通 減誤解與爭議
消委會建議監管機構要求保險公司加強對中介人的培訓,以減少他們與客戶之間的爭議。Bowtie 利用科技,完全不設中介人,客戶由投保,到批核,再到索償,均可於網上平台完成。
利用科技,有助減低行政成本,客戶更毋須支付佣金,Bowtie 因此打造出高性價比的醫保產品。此外,由 Bowtie 及其客戶服務團隊代表保險公司一方,直接與客戶溝通及講解產品及其條款,更有助減少誤解及爭議。
延伸閱讀
8. Bowtie 自願醫保保障範圍更大
產品特點 加強對消費者保障
市場上大部份個人醫保產品都將「已有病症」列為不保事項,而消委會是次建議保險公司按公平原則,為投保前未知的已有病症提供保障,容許設立等候期。
此外,市場上大部份個人醫保的投保年齡上限均設於 70-75 歲,是次消委會的建議是希望業界提高這個上限,讓有能力負擔保費的長者能享有私營醫療保障。這 2 點都是自願醫保重要的產品特色,而自願醫保產品正正是 Bowtie 的重心。
- Bowtie 自願醫保為未知的已有病症提供保障,賠償額在4 年的等候期間逐步由保額的 0% 提高至 100%*
- Bowtie 自願醫保適合 15 日至 80 歲人士投保
- *《自願醫保認可產品保單範本》中,未知的已有疾病等候期分別為首年的0%、第二年的25%、第三年的50%及第四年起的100%。
延伸閱讀
9. 一次性核保政策 受保後毋須擔心
就核保政策方面,消委會建議業界應該以一次性核保取代每年重新核保。Bowtie 旗下的醫療保險產品,自推出以來均劃一採用一次性核保的方式,只要客戶一通過核保,保單獲批後,Bowtie 便不會再要求客戶重新核保。
客戶一經受保,即使自身的健康狀況出現變化,Bowtie 都不會因客戶的個別身體狀況而上調保費。因此,保單持有人/受保人毋須擔心因身體問題而被拒續保或被大幅加價。
延伸閱讀
延伸閱讀
本文章內容由 John Sze 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。