【移民英國】儲蓄保險收益須繳英國稅?馬上了解慳稅方法!
多數人壽或危疾保險都有儲蓄成份,好處是可以分享保險公司的紅利或投資成果。不過如果保單持有人打算移居英國,便要及早作出規劃,否則保單收益牽涉的稅務問題或會帶來煩惱。
保險的功用,就是當疾病或意外突如其來出現時,為你減輕財務上的負擔。若不幸患上嚴重疾病,危疾保險可以提供一筆應急錢應付生活所需;人壽保險則可以為家人留下一筆資金。人離開了,愛和責任仍可延續,父母妻兒也無需擔心金錢問題。
盡早計劃以減少保單衍生的稅務支出
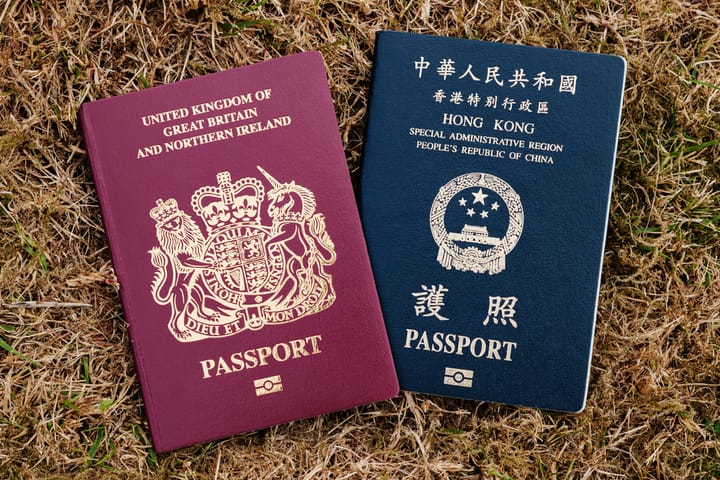
多數情況下人壽或危疾保險都具有儲蓄成份,好處是可以分享保險公司的紅利或投資成果,以複息讓資產滾大。不過如果保單持有人打算移居海外,便要及早作出規劃,否則保單牽涉的稅務問題可能會帶來一些煩惱。反之,如果處理得宜,有機會減少或延後稅款支出。以下會集中討論英國的情況。
英國稅收三大種類
英國的稅收主要分三大類。首先是入息稅(Income Tax),稅率最高為45%。其次是資產增值稅(Capital Gain Tax),資產增值稅率會根據個人應繳入息稅率而定,最高可達資產增值部分的28%。最後是遺產稅(Inheritance Tax),離世前7年內的饋贈(Gift)亦會當作遺產的一部分,稅率可以高達40%。
延伸閱讀
保單增值歸類於哪一種稅收?
有些人誤以為對於保險的增值部分,需要繳交的是資產增值稅。譬如某人為一張保單繳交了總共12萬英鎊的保費,保單期滿時的退保價值為32萬英鎊,則要繳交4萬英鎊的資產增值稅(20萬 x 20%)。(除了住宅物業外,其他資產的增值稅率最高為20%)。然而實情卻不是這樣的。根據英國稅例,保單的收益或增長(Chargeable Event Gains)會被當作入息來徵稅,因此是按入息稅的規定來計算。這點非常重要,因為入息稅的稅率較資產增值稅為高,而且不能像資產增值稅般以其他資產損失(Capital Loss)來扣稅。以上述的保單為例,如果以入息稅最高的稅率45%來計算,需要繳交的稅款便會變成9萬英鎊(20萬 x 45%)。
合資格保單無須繳交稅項
並非所有保單都需要繳交入息稅。如果屬於英國稅局認可的合資格保單 (Qualifying Policies) 便無須繳交入息稅。合資格保單一般的最短年期為 10 年,投保人需要定期,例如每月或每年繳交固定的保費。而且在任何 12 個月期間內為所有合資格保單支付的保費必須低於每年 3,600 英鎊。不過絕大部份在英國以外購買的保單都不屬於合資格保單。
保單慳稅有辦法
適當規劃提款金額及時間
有沒有甚麼方法可以減少這方面的稅款呢?由於入息稅是根據不同的稅階來釐定稅率。首先應該好好規劃及安排每年的提款金額,避免某一年的入息過多而跌入較高稅率的稅階。英國入息稅的免稅額為 £12,570,£12,571 至 £50,270的稅率為 20%,£50,271 至 £150,000的稅率為 40%,超過 £150,000的稅率為 45%。假設一開始到步英國時沒有其他收入,則從保單提款的總入息只要不超過 £12,570,基本上無須繳交入息稅。另一個情況是,待退休後沒有工作收入時才提款,屆時亦能夠避免跌入較高稅率的稅階。
非全數收益須繳稅
另外,並非全部保單的收益都需要繳交英國的入息稅。英國稅局會根據時間分攤減少原則(Time Apportioned Reduction)來計算入息稅。簡單來說就是按實際有多少日子是英國稅務居民對比整個保單時間的比例來計算收入。假設有三分二時間不是英國稅務居民,那麼只有三分一的保單收益會被用作計算入息稅。隨著計算入息稅的收益減少,亦可能會跌入較低的稅階。
下次再談延後稅款的方法及遺產稅的問題。
原文曾於信報及信報網站刊載
- 以下保險資訊由Bowtie提供:
有計劃移民英國?選擇純保障產品更具靈活性!
如果購買含儲蓄成份的保單後移民英國,日後保單增值或提款很大機會要繳納當地的入息稅。即使有慳稅方法,限制亦較多。
如果有移民計劃,或未知會否移民,選擇定期人壽或定期危疾這些純保障產品會是較佳選擇,一來可以獲取高性價比的純保障;二來保單管理亦更具靈活性。
Bowtie 人壽保為定期人壽產品,它能夠在受保人身故時為受益人提供一筆過賠償,其特色包括:
- 純保障,絕無儲蓄成份
- 同一保費下,保額較一般儲蓄人壽產品高40倍*
- 每 $100 萬保額,每月保費低至 $38
- *以 35 歲非吸煙女性投保 $100萬保額的標準保費計算 ; 定期人壽保: 數據為. 2020 年 7 月 1 日市場上定期壽險 (20 年保障期) 標準保費
Bowtie 早期及多重危疾保之特色如下:
- 針對4種早期危疾提供保額的20%賠償^#
- 早期危疾及嚴重危疾合共賠償可達保額的120%
- 早期及嚴重危疾均提供多次索償*#,總賠償金額高達保額 600%
- ^就早期危疾保障而言,每次再就早期危疾的索償必須相隔至少 2 年。即由上一次確診早期危疾或進行的早期危疾手術程序起計的 2 年內,再確診的疾病或進行的嚴重手術均不會獲得保障或賠償(首次癌症索償後出現的新確診、復發、擴散或延續癌症除外)。
- #早期危疾保障提供相等於保額 20%的賠償,惟此保障受限於每名受保人就每次索償的最高限額港幣300,000元,總賠償金額最高相等於保額的100%或港幣1,500,000元(以較低者為準),並且設有早期危疾保障等候期及每項受保的早期危疾均設有索償次數上限;而當我們已就任何嚴重危疾保障支付或可獲支付賠償後,早期危疾保障將自動終止。詳情請參閱保單條款及細則,以及不保事項。
- *就多重危疾保障之索償,癌症(首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病(包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病)需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項
延伸閱讀
本文章內容由 林正宏 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。