糖尿病患者都有機會核保成功買到自願醫保!即睇Bowtie 核保準則
糖尿病患者購買醫保及危疾等保險前會面對甚麼情況?保費會加幾多?保險公司用咩標準來決定核保結果?以上問題,Bowtie團隊為你一一解答,仲會分享一些投保建議。
香港約有10%人口為糖尿病患者,而65歲以上人士中,更有超過20%患上糖尿病。糖尿病患者購買醫保及危疾等保險前會面對甚麼情況?保費會加幾多?保險公司用咩標準來決定核保結果?以上問題,Bowtie團隊為你一一解答,仲會分享一些投保建議。
糖尿病患者買到醫療保險嗎?
有機會買到!一般來說,糖尿病患者投保醫療保險後,保險公司就會進行核保,根據個案的嚴重程度審批,只有少數嚴重個案才會拒保:
| 申請人情況 | 核保結果 |
| 糖尿病前期
(如葡萄糖耐量異常/空腹血糖異常) |
成功投保,惟額外保費加幅可能至少達到25%。
以45歲非吸煙糖尿病前期男士投保Bowtie標準計劃為例,每月保費為HK$307(已包括額外保費加幅25%)。 |
| 糖尿病情況輕微至一般患者 | 成功投保,惟額外保費加幅可能達到150%。
以45歲非吸煙糖尿病患男士投保Bowtie標準計劃為例,每月保費為HK$615(已包括額外保費加幅150%)。 |
| 糖尿病情況嚴重
(例如已經出現併發症) |
大機會因風險太高而被拒保。 |
糖尿病患者買醫保要加Loading,還值得投保嗎?
糖尿病患者購買醫保,保險公司一般會加收額外保費(加Loading),以反映承保風險及維持對所有投保人的公平性。
雖然糖尿病患者買醫保需要支付較高的保費,但仍是非常值得去投保的。
事實上,保險公司「加Loading」決定的背後,反映的是糖尿病患者的健康風險遠高於一般投保人(非糖尿病患者)。糖尿病若控制不當,有機會引發不同的嚴重併發症(見下表),潛在的治療費用隨時高於患者所繳交的保費總額。因此,患者絕對值得盡早獲取個人的醫療保障。
| 糖尿病
急性併發症 |
血糖過高或過低,嚴重或導致昏迷 |
| 糖尿病
慢性併發症 |
以糖尿病的常見併發症「糖尿腳」為例,此症晚期患者可能不幸需要接受截肢手術保命。因此,建議患者應該選擇一份可以全數賠償#因糖尿病併發症而衍生住院(或日間手術)費用的自願醫保,Bowtie Pink 就是其中一個選擇,其保障內容如下:
| 治療費用及理賠金額 | |||
| 醫院 | 治療項目 | 收費 | Bowtie Pink 保障額 |
| 公立醫院私家醫療服務 | 單腳截肢術1 | HK$37,800 – HK$48,850 | 全數賠償# |
- 註以上手術名稱是參考 Bowtie Pink 保障表內的保障項目而命名,並不是醫院的實際手術名稱。
- 1公立醫院列明的實際手術名稱為足部截肢,屬於第一類大型手術,不過就未有提及是否單腳。
- #全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。
自願醫保唔單止可保障糖尿腳,即刻睇睇其他相關疾病的保障金額!
糖尿病有幾大機會引發併發症? 心血管疾病:與非糖尿病患者相比,糖尿病患者罹患心臟病和中風的風險高出2至4倍。 腎臟疾病:約20至40%的糖尿病患者會出現腎臟疾病。 眼睛問題:在 20 年糖尿病病史後,幾乎所有第 1 型患者及超過 60% 的第 2 型患者都會出現某種程度的視網膜病變。 神經病變:高達 50% 的糖尿病患者可能會出現某種形式的神經病變。 足部問題:大約 15% 的糖尿病患者可能會在某個時候出現足部潰瘍。
延伸閱讀
即睇自願醫保基本保費!
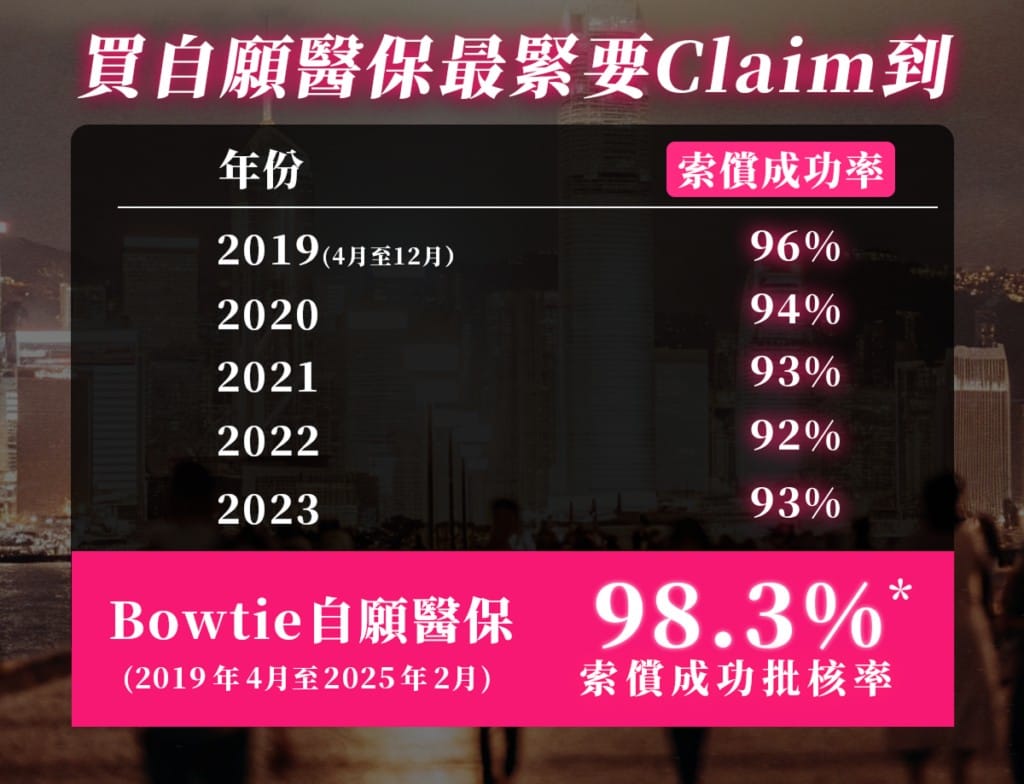
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
糖尿病患者投保時,保險公司核保的7個考慮重點
所謂核保(Underwriting),其實就是保險公司會透過一連串問題了解投保人的健康情況,再決定是否接受其投保申請。針對糖尿病患者,保險公司亦會額外考慮以下因素:
1. 患病年期
如果受保人患上糖尿病的時間已超過10年,一般都會被定義為高風險人士(當然亦視乎投保人的身體狀況),並會影響核保結果。
2. 現時年齡
受保人患病的年齡亦是其中一個考慮因素,年輕患者的風險比年長患者高。
3. 是否已有併發症?
如果受保人已經出現糖尿病併發症如糖尿上眼、糖尿腳,即風險較高,保險公司一般都會決定拒保。
4. 血糖指數
為了更仔細了解受保人的血糖控制情況,保險公司有機會要求他們提交過去十二個月內最近的糖化血色素和空腹血糖的檢測結果。
5. 是否有糖尿病的其他相關風險因素?
如果受保人有糖尿病的其他相關風險因素,如心血管疾病(心臟病、中風、高血壓等)、乙型肝炎或吸煙習慣,都會影響保險公司的決定。
6. 治療種類
若受保人過往曾接受糖尿病的相關治療,例如飲食及生活習慣控制、服用降血糖藥物或注射胰島素,保險公司都會考慮這些因素,從而決定核保結果。
7. 糖尿病種類
糖尿病可分為第1型和第2型,成因各有不同。第1型糖尿病的成因是負責分泌胰島素的細胞受損,導致體內沒有足夠的胰島素,而第2型糖尿病患者的身體雖然可以分泌胰島素,但人體對胰島素產生抗拒(又稱胰島素阻抗)。
對於保險公司而言,第2型糖尿病比起第1型糖尿病的風險較低,所以一般來說,第2型糖尿病是較容易成功投保。
糖尿病患者投保前有什麼資料要準備?核保問題有哪些?
為了讓大家了解更多糖尿病患者申請投保時需要回答的問題類型,接下來我們會附上一些於 Bowtie 網上平台實際投保時的相關問題截圖,以供參考:
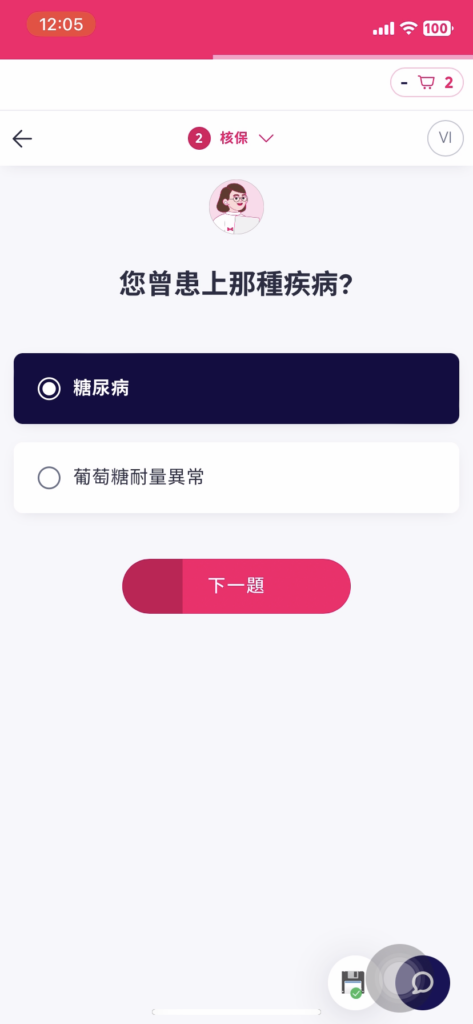
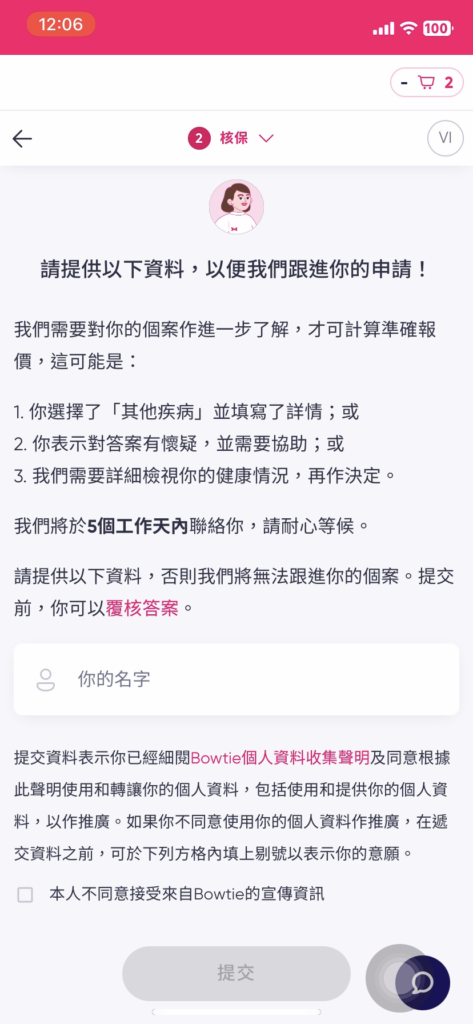
糖尿病患者需要提交以下資料:
- 糖尿病類型
- 發病日期
- 有否出現併發症
- 最新(12個月內)空腹血糖報告
- 最新(12個月內)糖化血色素(HbA1c)報告
上述清單只供參考,實際情況視乎個案複雜性而定。
常見問題
1 家人有糖尿病需要申報嗎?會否影響我的核保結果?
要申報!保險公司會考慮受保人的家族病史,例如患上糖尿病的直系家庭成員人數、病發年齡等,這些因素都會影響「額外保費 Loading」。不過,正常情況下,保險公司不會因糖尿病家族病史而拒絕投保人購買醫保。
2 如果批核後才發現自己有糖尿病,保單是否無效?
不會,受保人只需在核保過程中如實回答當時所有關於健康狀況的問題便可以。不過要留意一點,如果投保人在遞交申請後但未獲保險公司成功批核的這段時間內發現患上糖尿病,仍然需要立即通知保險公司。
3 糖尿病病人買醫保時需要做身體檢查嗎?
在核保過程中,保險公司可能會要求糖尿病病人進行更詳細的健康檢查,例如血糖測試或其他相關醫學檢查,以確定其糖尿病的情況和相關併發症的風險。
- 註上述核保標準僅供參考,實際準則以最新的核保指引為準。如有查詢,歡迎聯絡Bowtie客服專員。
延伸閱讀
- 【糖尿病保險】治療費用受保嗎?即睇理賠須知及醫保建議
- 自願醫保包唔包高血壓藥物?需唔需要買危疾保?
- 如何比較及選擇危疾保險?
- 如何比較人壽保險計劃?
- 註:上述核保標準僅供參考,實際準則以最新的核保指引為準。如有查詢,歡迎聯絡Bowtie客服專員。
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。