【不保事項】一般醫保與自願醫保的Exclusion有何分別?
「不保事項」即是不受保單保障的情況、事項或行為。自願醫保的不保事項會不會較一般醫保少呢?馬上睇睇自願醫保的不保事項及其定義,Bowtie會以不同例子逐一為你解釋。
「不保事項」(Exclusion)即是不受保單保障的情況、事項或行為。以醫療保險來說,不保事項大多為身體器官、疾病、療程或藥物等等。即使投保人就該事項的開支向保險公司索賠,在任何情況下將不獲理賠。
「不保事項」是什麼?
「不保事項」(Exclusion)即是不受保單保障的情況、事項或行為。以醫療保險來說,不保事項大多為針對身體器官、疾病、療程或藥物等等。即使投保人就該事項的開支向保險公司索賠,在任何情況下將不獲理賠。
不保事項一般都會連同定義列明於保險的文件內,如小冊子、其他宣傳品及保險條款及細則內,而投保人所委託的代理及經紀亦有責任向客戶解釋。當然,每個人的情況不一,經過保險公司的核保程序後,保單上的「不保事項」有機會增加,成為「額外不保事項」。
自願醫保的不保事項
自願醫保計劃由醫務衞生局推行,保險公司推出產品時需要獲得當局認可,並達到一定標準。
自願醫保一般不保事項如下:
1. 任何非醫療所需的治療/ 藥物/ 檢測或服務
如受保人出現上腹不適,想透過照胃鏡查看自己胃部有沒有異樣而自行安排檢查。因沒有醫生轉介或建議,此項檢查很有可能會被視作「非醫療所需」而進行的檢測,因此不獲理賠。值得注意的是,如有醫療需要,照胃鏡的費用可獲得賠償!
2. 純粹為接受診斷程序或專職醫療服務的住院費用
專職醫療服務包括物理治療、職業治療及言語治療。一般接受此類治療無須住院(不包括醫生建議的特別情況),但如果受保人接受專職醫療服務時住院,事後向保險公司索賠住院費用,就有機會不獲理賠。
3. 在保單生效日前,感染或出現人體免疫力缺乏病毒 (“HIV”) 及其相關的傷病*
如受保人在保單生效日前已患有愛滋(其中一種與HIV有關的疾病),而向保險公司索賠相關之醫療費用,不會獲得理賠。如在保單生效日起計 5 年內發病,但無法證明初次感染的時間,保險公司亦將視受保人於保單生效日前已患上愛滋病,此情況下,也不會獲賠償。
當然上述情況不適用於因性侵犯、醫療援助、器官移植、輸血或捐血、或出生時感染愛滋病的情況,而有關賠償會按保險公司的條款及保障內其他條款處理。
4. 因倚賴或過量服用藥物/ 酒精/ 毒品等、自殘/ 自殺、 參與非法活動、或性病及經由性接觸傳染的疾病或其後遺症
假設受保人吸食毒品成癮,因吸食俗稱 K 仔的氯胺酮而出現尿頻、尿急、尿痛、血尿、排尿困難、急迫性尿失禁等臨床症狀,就這些症狀求醫,其後向保險公司索賠醫療費用,此費用將不獲理賠。
5. 以美容或整容為目的的服務^
受保人若為了美貌進行隆胸、隆鼻等手術,費用將不理賠。然而,若因乳癌,或意外而接受醫生指引所進行的胸部重建手術,或其他整形/整容手術則不包含在內。
6. 矯正視力或屈光不正的服務
香港人不少都有近視、散光及老花等問題,這些眼睛毛病都屬於「屈光不正」。而涉及所有視光的服務,如驗眼、配眼鏡,甚至是激光矯視,皆屬不保事項。
7. 預防性治療/護理,如身體檢查
為了健康及盡早發現身體毛病,有些香港人會定期每年/ 半年進行一次身體檢查,不論檢查於醫院、診所或日間中心進行,皆不會獲得理賠。
8. 牙科/口腔頜面手術治療
牙醫建議每年洗牙至少 1 次,而洗牙過程中亦會牽涉補牙、牙齒美白及牙齒矯正等服務皆不受保障。
9. 與產科狀況、節育或恢復生育、結紮或變性,不育、性機能失常的治療及輔導服務
如結婚後因不想育有子女而進行的結紮手術,將不會獲得賠償。
10. 購買屬耐用品的醫療設備及儀器的費用
近視要帶眼鏡、行動不便要用輪椅、患肺病可能需要呼吸道壓力機,然而因病需要購買不同類型的醫療設備及儀器,亦不會獲得理賠。醫療設備及儀器包括但不限於輪椅、床及家具、呼吸道壓力機及面罩、可攜式氧氣及氧氣治療儀器、血液透析機、運動設備、眼鏡、助聽器、特殊支架、輔助步行器具、非處方藥物、家居使用的空氣清新機或空調及供熱裝置。
不過,住院期間或日間手術當日所租用的醫療設備及儀器則不屬此項。
11. 中醫治療
有時身體長期不適,總想找個中醫「調理一下」,而傳統中醫的治療範圍的確廣泛,除了中草藥治療、還有跌打、針灸、穴位按摩及推拿等。坊間更有不少另類治療,如催眠治療、氣功、按摩、香薰治療等,然而所有中醫治療都列入不保事項。
12. 實驗性/ 未經證實醫療成效的醫療技術或治療程序的費用
如果你曾經有患上癌症的家人或朋友,可能亦曾聽聞他們受邀參於醫院/大學實驗性的治療,雖然一般實驗性的治療亦是免費,但偌若當中涉及費用,此筆費用將不會獲得理賠。
13. 8歲前發病或確診的先天性疾病
此項是指的是任何於出生時或之前已存在的醫學、生理或精神上的異常,不論於出生時有關異常是否已出現、被確診或獲知悉;或任何於出生後 6 個月內出現的新生嬰兒異常。
14. 已獲任何法律/ 政府/ 僱主或其他醫療/ 保險計劃賠償的合資格費用
假設你同時受保於由公司為你投保的醫療保險(保險公司A的產品)及自己投保的自願醫保計劃(保險公司B的產品)。接受治療後,你先向其中一間公司索賠而獲得全數賠償,其後再向另一間公司申請索賠,該保險公司將不會就此筆重覆申請的醫療開支提供賠償。
15. 因戰爭等所招致的治療費用
戰爭內不免有炮火,或有機會受炮火所傷,而失去四肢/ 其中一肢,或身體受傷,然而自願醫保卻無法就治療的費用作出賠償,因所有由戰爭所招致的醫療費用都是不保事項。
- *不適用於因性侵犯、醫療援助、器官移植、輸血或捐血、或出生時受HIV 感染所引致的傷病,有關賠償將按條款及保障內其他條款處理
- ^如因意外受傷,並於意外後 90 日内接受的必要醫療服務則不屬此項
不保事項比較:自願醫保 vs 一般醫保
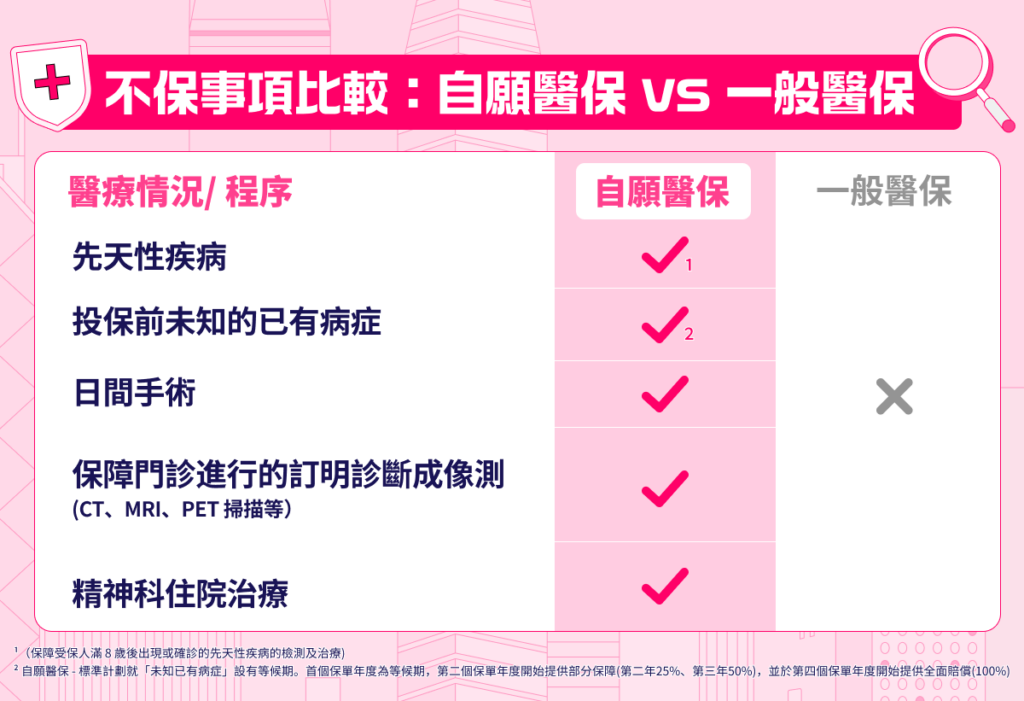
當對比自願醫保及其他醫保後你會發現,自願醫保的不保事項較一般醫保少,以下為市場上部分醫保計劃之一般不保事項:
| 醫療情況/ 程序 | 自願醫保 | 一般醫保 |
| 先天性疾病 | ✔1 | ❌ |
| 投保前未知的已有病症 | ✔2 | |
| 日間手術 | ✔ | |
| 保障門診進行的訂明診斷成像測 (CT、MRI、PET掃描等) |
✔ | |
| 精神科住院治療 | ✔ |
- 註:
- 1保障受保人滿 8 歲後出現或確診的先天性疾病的檢測及治療。
- 2自願醫保 - 標準計劃就「未知已有病症」設有等候期。首個保單年度為等候期,第二個保單年度開始提供部分保障(第二年25%、第三年50%),並於第四個保單年度開始提供全面賠償(100%)。
延伸閱讀
因核保而衍生的不保事項
值得注意的是,如果投保人的身體曾出現「特別」狀況或已有某些病歷,經過保險公司的核保程序後,其獲批的保單有機會被增加「不保事項」(或加收額外保費,俗稱加Loading)。對於較嚴重的個案,保險公司甚至有機會直接拒保或暫不受保。
舉例說,有子宮相關病史的A小姐向某保險公司提出自願醫保申請。保險公司經過核保程序後,決定批核她的保單,惟在自願醫保的一般「不保事項」外,針對A小姐的病歷,增加「不保事項」,在保單訂明其子宮疾病/與子宮相關的醫療情況一律不受該保單保障。
保險公司在核保後作出此類決定,主要基於所有投保同一醫療保險計劃的客戶均從同一資金池中申請理賠。若部分被保險人因自身健康狀況導致理賠風險顯著增高,將直接影響全體投保人的共同利益。為維護公平性,保險公司會通過增設「不保事項」控制風險。
加Loading可以消除額外不保事項嗎? 就如文首提及,保險公司加入「不保事項」是為了平衡風險,而「加Loading」就算是另一個可「代替」不保事項,而又有效平衡風險的措施。 「加Loading」的意思就是支付附加保費,令原來的不保事項重獲保障。保單生效後,如果投保人沒有再出現有關不保事項的身體狀況/ 疾病,就可以上訴,要求撤銷附加保費。當然,以上所提的措施未必適用於所有保險公司、 計劃及不保事項。 而醫務衞生局於附加保費上亦沒有對自願醫保計劃作出太大的限制,收取附加保費的決定由保險公司自主。
所有自願醫保計劃的不保事項是否統一?
雖然所有自願醫保計劃也受醫務衞生局認可而推出,但不保事項並非統一。只要客戶在投保時已確診患上某些疾病,或有其他健康風險因素,如吸煙習慣、家族病史或職業病風險,保險公司就可以就個別病症額外增加其他不保事項。
當保險公司加入額外不保事項時,必須修訂「標準條款及細則」及/或「標準保障表」,或加入補充文件,並且必須明確界定投保人/ 保險公司所涉及的權利和義務。
由於醫務衞生局就認可產品保單的範本作出規範,因此一般不保事項的定義都一樣。
然而,就如上述提及保險公司可以就不同客戶的情況加入額外不保事項,並修定保單的文件,這些事項的定義就有機會不同了。
本文章內容由 John Sze 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。