門診保險比較2025:邊間好?6大計劃+6個必讀比較重點
門診保險邊間好?在投保之前不妨多加比較,Bowtie 將比較市場上6款熱門的門診保險計劃,並醒你6個必讀的比較重點,例如保費及理賠限制等。
小朋友、學生及退休人士沒有公司醫療保險,有人會考慮投保門診保險,即使傷風感冒睇醫生,銀包都「無咁傷」。不過投保前要留意什麼?除了比較價錢,還要注意哪些保障限額及賠償手續?Bowtie 資訊團隊話你知並為你比較幾個熱門的門診保險計劃!
門診保險比較 即睇6 款熱門計劃!
| 門診保險計劃 | 每年保費
(30歲投保) |
普通科門診保障及限制 | 中醫門診保障及限制 | 專科門診保障及限制 | 物理治療保障及限制 | 醫療網絡限制 |
| B公司 | $388
(首年優惠) $488 (原價) |
每次診症自付費$235
不限次數 |
每次診症自付費$210
不限次數 |
每次診症自付費$540
不限次數 |
每次診症自付費$330
不限次數 |
有限制
800+指定醫生 |
| P公司 | $2,080
$480 (附加保障) |
每次診症自付費$30
不限次數 |
每次診症自付費$30
每年度最多10次 (中醫門診屬附加保障項目) |
每次診症自付費$60
每年度最多15次 |
不適用 | 有限制
500+指定醫生 |
| C公司 | $3,260 | 每次診症自付費$50
每年度最多50次 |
每次診症自付費$50
每年度最多10次 |
每次診症自付費$100
每年度最多10次 |
每次診症自付費$150
每年度最多12次 |
有限制
未有提供醫生數目 |
| BC公司 | $3,518 | 每次診症自付費$30
不限次數 |
每次診症自付費$30
每年度最多10次 |
每次診症自付費$80
不限次數 |
每次診症自付費$60
每年度最多10次 |
有限制
未有提供醫生數目 |
| Z公司 | $4,038 | 無自付費
不限次數 |
無自付費
每年度最多10次 |
無自付費
每年度最多10次 |
無自付費
每年度最多10次 |
有限制
460+指定醫生 |
| AV公司 | $5,175 | 無自付費
限每天一次 每年度最多100次門診保障 |
無自付費
限每天一次 每年度最多100次門診保障 |
無自付費
限每天一次 每年度最多100次門診保障 |
無自付費
限每天一次 每年度最多100次門診保障 |
卓健醫療
290+指定醫生 |
延伸閱讀
你現時嘅醫保狀況係?
一病就清袋?
自訂你的「防護網底線」
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
完美榨乾公司福利。
門診保險比較6大重點
1. 比較投保及續保年齡限制
門診保險設有年齡限制,一般而言,年紀最小至15日大就可以投保,而最高投保年齡大多介乎60歲至80歲;但值得留意門診保險計劃未必保證續保,意味保險公司有機會因受保人的索償紀錄決定不予續保。
2. 比較自付費水平
| 主要醫療服務 | 自付費* |
| 普通科醫生 | $0 – 235 |
| 專科醫生 | $0 – 540 |
| 物理治療師 | $0 – 330 |
| 中醫 | $0 – $210 |
買了門診保險並非等於手持「醫療卡」就可以免費看醫生。
為防止有人濫用保險,部份門診保險計劃需要受保人支付定額的自付費(俗稱墊底費),即受保人每次看門診都需要支付部分費用,超出自付費的部份就由保險公司承擔。
當然,市面上亦有一些門診保險計劃是不設自付費的,但「羊毛出自羊身上」,這些保單的保費亦會相對較高,有意投保的朋友宜權衡保費與自付費水平,從而揀選合適的計劃。
* 視乎計劃級別
3. 比較保費水平
門診保險的保費並不便宜,如想買一份 $0 自付費的門診計劃,每年隨時需要支付逾 $6,000 保費;相比之下,如想買一份每年保障額 $42 萬的 Bowtie 自願醫保標準計劃,25 歲男性非吸煙者的每年保費為 $1,452,相差甚遠。
保險的最大功能,是將風險轉移到保險公司身上,尤其是我們財務上難以承受的風險。對於一次幾百、一年幾千的門診醫療費,相信對於能付出門診保費的市民不會構成巨大財務壓力;相反,對於因住院及手術以產生數以萬計的醫療費,對很多人來說都是龐大的財務壓力及不確定性。
假如你的預算有限,又希望能將醫療費的風險轉移給保險公司,購買住院醫保或自願醫保,會比起購買門診保險來得重要。
* 視乎不同公司及計劃級別
^ Bowtie 自願醫保「標準計劃」
4. 比較網絡醫生數目
大部份門診保險計劃均設有醫療網絡限制,即保單僅容許投保人在該保險公司的醫療網絡內選取醫生或診所接受治療及服務。
值得留意的是不同門診保險計劃的醫療網絡規模可能相差甚大,可以介乎 200 多個至逾 800 個醫療提供者不等。
有意投保的朋友可以留意自己的家庭醫生或相熟的診所是否在醫療網絡內。
5. 比較索償限制
此外,有些公司會按年設診症次數限制,例如所有項目最多索償 20 至 40 次,有些公司則會按項目設限,例如普通科西醫大多不設限,但中醫或專科西醫則設限為每年 10 次或 15 次。
另外,投保人亦可留意中、西醫每次診症的藥物日數限制,例如某些門診保單只限醫生/中醫師於每次診症後開 5 日藥,避免出現濫用情況。
6. 比較附加保障
除了傳統的普通科門診、專科門診及中醫門診外,近年不少門診保險都增加了不同類型的附加保障,例如:免費身體檢查、跌打(中醫骨傷)、物理治療、洗牙及其他牙科服務等;個別計劃甚至將保障延伸至門診手術及癌症治療。投保人可按自身需要,比較不同計劃的附加保障項目及其保費水平。
門診保險以外 你更需要自願醫保!
雖然一年之中我們小病小痛需要門診治療的機會,比起不幸因傷病入院治療為大,但這並不代表我們只需要門診保險而不需要住院醫療保險,事實上後者更加重要!
因為一次住院治療或接受手術的使費很大機會多於幾十次、甚至幾百次門診治療的費用,而我們往往無法預計病魔或意外何時殺到,因此住院醫療保障是不可或缺的。
獲得醫務䘙生局認可的自願醫保就可以為你及家人提供全面的住院醫療保障,更有不少獨有優勢,例如:
- 保證續保至100歲
- 設有21日冷靜期
- 保費完全透明
- 保費享扣稅優惠
- 保障「投保時未知的已有疾病」
- 保障「先天性疾病」^
- 保障「日間手術」
- 保障「訂明診斷成像檢測」
- 保障「訂明非手術癌症治療」
- 保障「本地精神科住院治療」
^可保障年滿 8 歲或以後出現或確診的先天性疾病。
市場上提供自願醫保的公司多達幾十間,買 Bowtie 自願醫保有咩好?
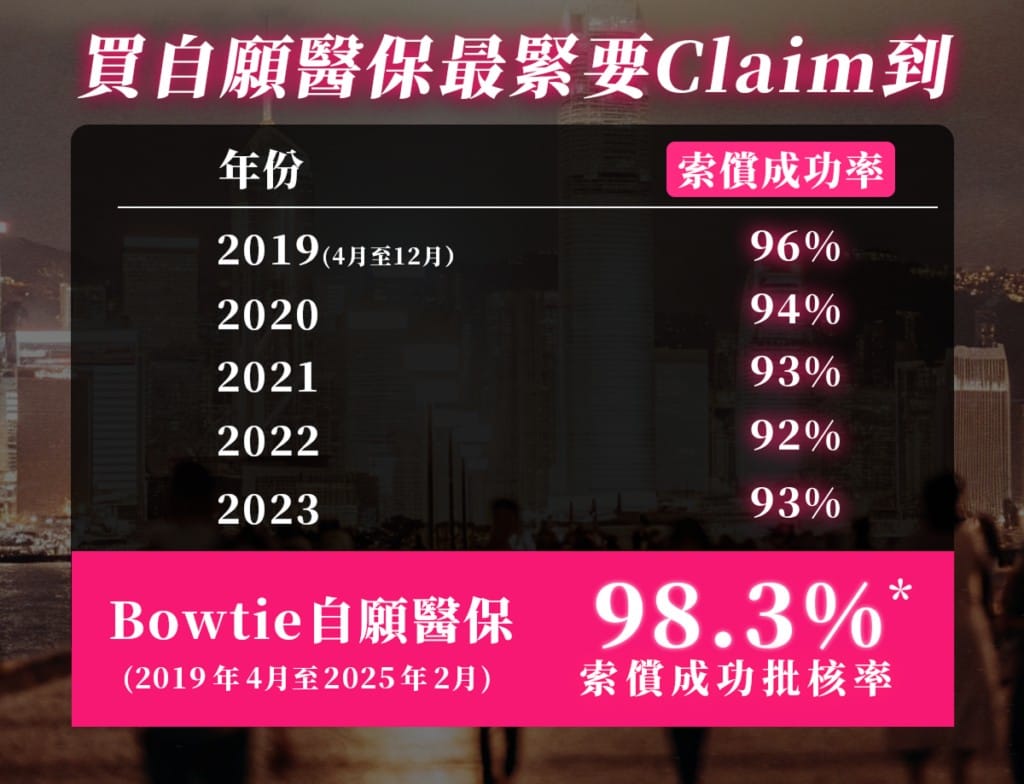
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
立即了解 Bowtie 自願醫保保費
常見問題
1. 門診保險是什麼?
每間保險公司推出的門診保險定義不一,保障範圍亦可以有好大分別,大部分門診保險基本上都會保障普通科西醫及專科醫生診症費用,部分會將保障延伸至中醫、物理治療師、脊醫及跌打,有些保險甚至覆蓋處方西藥、X 光及化驗測試、職業/言語治療或日間手術費用。
2. 自願醫保保障門診費用嗎?
自願醫保計劃的保障範圍主要覆蓋住院及手術費用,但亦保障部分門診醫療費用,當中包括「門診手術費」及「手術前後門診費」,Bowtie 靈活計劃(基本)更增加了「意外急症門診保障」,以 25 歲男性非吸煙者為例,每年保費為 $2,760。
想了解更多,即睇《自願醫保提供門診保障嗎?》的詳細解釋!
延伸閱讀
本文章內容由 John Sze 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。