【40歲買危疾保險】為何有危疾需要?投保前有咩需要考慮?
危疾有年輕化趨勢,即使45歲亦有機會中招。那若要選擇危疾保險,有哪些方面需要考慮?今天,Bowtie保險資訊團隊為你一一拆解。
危疾有年輕化趨勢,即使40歲亦有機會中招。那若要選擇危疾保險,有哪些方面需要考慮?今天,Bowtie保險資訊團隊為你一一拆解。
點解40歲要買危疾保險?
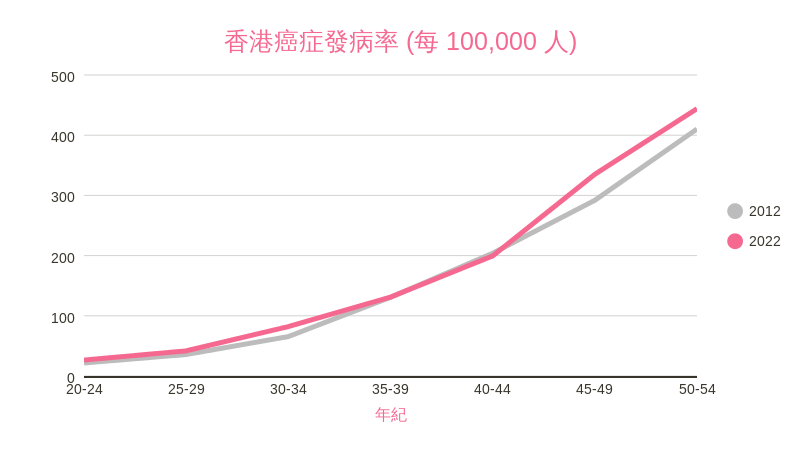
數據來源:香港癌症資料統計中心
都市人題愈來愈重視健康,特別是踏入40歲後,許多人開始面對各種健康風險,例如:
- 癌症:40-44 歲的年齡組別,升至每十萬人口中有約 200 宗(見上圖)。
- 中風:2001至2021年期間,18至55歲發病率增加近三成。
- 心血管疾病:45至54年齡組別未來10年風險≥20%的人口比例為4.9%
若你不幸確診符合保單定義的危疾(包括嚴重疾病或手術程序),危疾保險便會提供一筆現金賠償,幫助你減輕經濟壓力。你可自行決定該筆款項的用途,如支付醫療費、生活費用。
根據市場資料,癌症、心臟病、中風一般佔保險公司危疾索償約9成。
危疾保險保障比較
坊間危疾保險產品保障差異明顯,選擇保障時宜先貨比三家。根據下述比較表,Bowtie早期及多重危疾保顯示多項優勢:
- 年齡:投保年齡涵蓋從15日起至65歲,且最高受保年齡達到100歲。
- 提供癌症、心臟病、中風多次索償1
| Bowtie早期及多重危疾保 | B公司 | F公司 | |
| 投保年齡 | 15 日 至 65 歲 | 15 日 至 60 歲 | 0 歲 至 69 歲 |
| 最高受保年齡 | 100 歲 | 100 歲 | 99 歲 |
| 早期危疾 | ✓ | ✓ | ✓ |
| 第二次癌症保障 | ✓ | ❌ | ❌ |
| 第二次心臟病保障 | ✓ | ❌ | ❌ |
| 第二次中風保障 | ✓ | ❌ | ❌ |
資料截至:2025年5月28日
- 1就多重危疾保障之索償,癌症(首次癌症索償後出現的新確診、復發、擴散或延續癌症)、中風、心臟病及其他與心臟相關之疾病(包括冠狀動脈搭橋手術或其他嚴重的冠狀動脈疾病)需要符合額外要求,詳情請參閱保單條款及細則,以及不保事項。
危疾保險保費比較
| Bowtie早期及多重危疾保 | B公司 | F公司 | |
| 40歲 | 3,624 | 8,087 | 4,380 |
| 41歲 | 4,032 | 9,337 | 4,850 |
| 42歲 | 4,464 | 10,352 | 5,360 |
| 43歲 | 5,088 | 11,248 | 5,940 |
| 44歲 | 5,736 | 12,307 | 6,570 |
| 45歲 | 6,432 | 13,229 | 7,140 |
| 46歲 | 7,080 | 14,885 | 7,750 |
| 47歲 | 7,752 | 16,587 | 8,420 |
| 48歲 | 8,448 | 17,795 | 9,140 |
| 49歲 | 9,168 | 18,951 | 9,930 |
| 10年平均年保費 | 6,182 | 13,278 | 6,948 |
資料截至:2025年5月28日。假設投保人為非吸煙男性、保額100萬。B公司及F公司保費以每年續保計算。
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。