【Bowtie保險好唔好】咁平有無伏?即睇討論區網友點講!
自Bowtie成立以來,一直有不少網友討論「Bowtie保險好唔好?」「保費咁平有無伏?」「有無人試過Claim錢?」等問題,Bowtie 今次將看看網友的帖並親自解釋多款產品的優勢。
自Bowtie成立以來,一直有不少網友討論「Bowtie保險好唔好?」「保費咁平有無伏?」「有無人試過Claim錢?」等問題,Bowtie 今次將看看網友的帖並親自解釋多款產品的優勢。
Bowtie 保險好唔好?保費咁平有無伏?
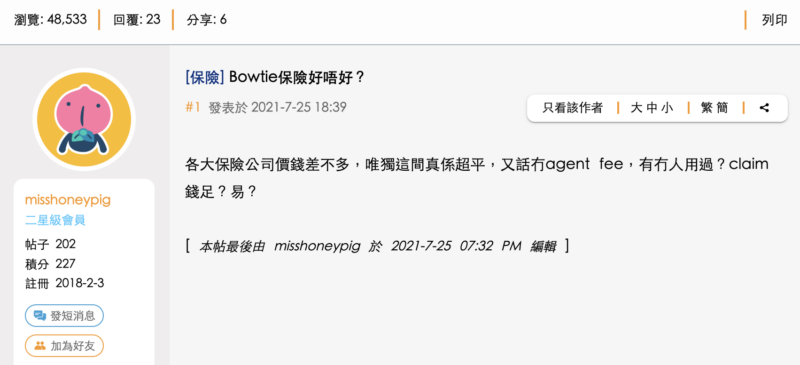
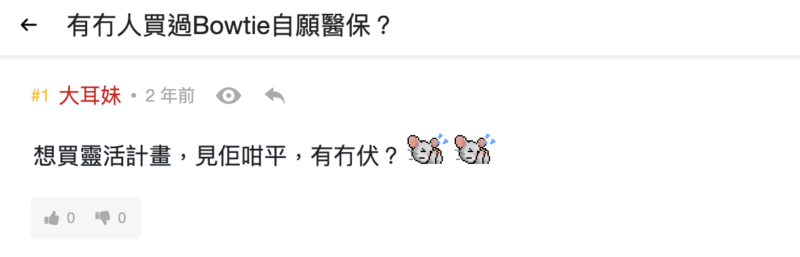
近年多個網上討論區都不乏關於「Bowtie保險好唔好?」及「保費低會否有伏?」等帖文。的確,「平嘢無好」是不少香港人的固有觀念,但時至今日這個想法是否必定正確?今次就讓Bowtie 以客觀角度解釋為何我們不同產品的保費都可以維持於低水平:
以科技減省成本
Bowtie 作為虛擬保險公司,以科技取代了不少傳統行政及實體文件處理程序,保單由投保申請、核保,以至批核,全程均可於網上完成,節省不少時間及成本。
不設中介人
Bowtie 不設保險經紀 (Broker) 或保險代理 (Agent) 中介人,自然沒有佣金開支,因此可以為客戶提供高性價比的保險產品。再者,沒有中介人制度亦意味Bowtie毋須為龐大的中介人團隊設置辦公室及工作設備等任何成本,反映我們的成本壓力遠低於傳統保險公司。
主打純保障產品
Bowtie 自開業以來一直主打不含儲蓄成份的純保障產品,例如Bowtie 定期人壽保及Bowtie 定期危疾保等。純保障產品反映客戶支付的絕大部份保費只會花在保障上,而不會投放於任何儲蓄或投資計劃,因此Bowtie能以較低的保費水平承保。
Just Fit 產品理念
Bowtie一向講求「剛好就是最好」(Just Fit) 的保障理念,我們強調保障項目及保障額度不是愈多就代表愈好,反而保障高低應該視乎每個人的不同需要而定。例如我們的高端自願醫保產品 Bowtie Pink 就不設「無限Plan」(不設年度或終身保障限額的計劃),讓客戶能享受更合理的保費水平。此外,Bowtie Pink設有不同水平的自付額,也能讓客戶配合公司醫保等現有保單設計個人化的醫療保障。
我第一蚊保費,應該花喺邊?
唔使由保險產品名開始。答4條簡單問題,幫你先排出 第一優先保障 同 第二步可以補咩。
1|如果聽日突然出事,你最頂唔順邊樣?
揀你覺得最難自己承受嗰一樣。
2|你而家已經有咩保障?
3|而家有冇人長期靠你份收入?
4|如果大病要休養,你有冇信心頂到一段時間冇收入?
答完4條問題,就會見到結果
呢個工具會先處理「一出事最難自己承受」嘅風險,再排第二步。
—
—
Bowtie Claim唔Claim 到?無中介=無人幫?
除了「Bowtie保險好唔好?」外最多人問的問題,必定要數「買Bowtie Claim 唔Claim 到?」。
其實只要符合保單訂明的條件,基於保單合約,不論是Bowtie 或其他保險公司都必須向客戶作出賠償,而本港所有保險公司的營運均受到保險業監管局的嚴格監察,因此只要大家清楚了解保單的保障範圍及理賠條件,實在毋須擔心「有買無賠」的問題。
隨著Bowtie 已服務大家5年多,我們已處理超過7萬宗索償個案,平均審批時間為4.4個工作天1,整體索償成功批核率達99.53%2。事實上,不少網友亦曾成功向Bowtie 索償:
Threads 網友(脆友)成功Claim 錢!有圖有真相!
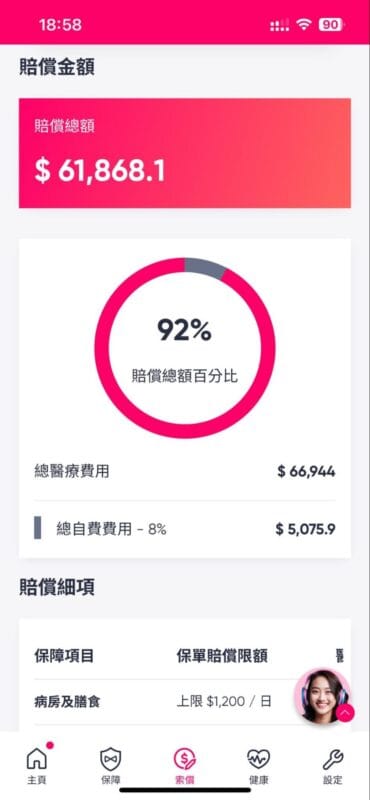
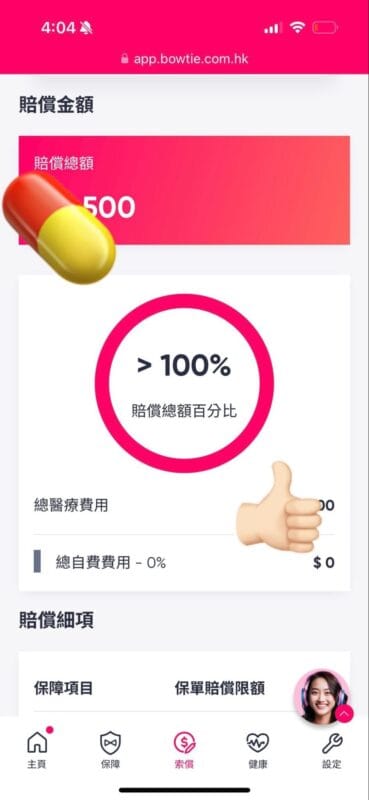
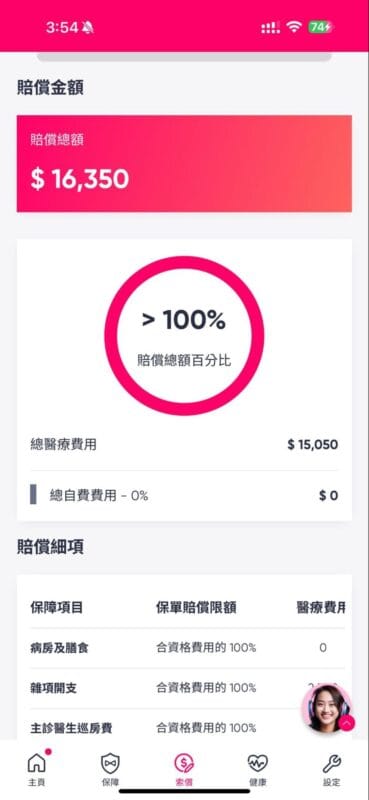
近年火熱的社交媒體Threads上,也有不少網友分享 Bowtie 自願醫保的成功索償例子,更加有圖有真相!(截圖次序由左至右)
- 脆友ccccliff713:買了最基本的計劃(標準計劃),入浸會做手術3日2夜埋單$66,944,最終只需自付約$5,000,認為性價比極高,自己處理索償申請好容易
- 脆友icex8080:Bowtie Claim 得好快,交齊文件一星期賠償金就到手,又指格價後認為 Bowtie 係全港最抵
- 脆友leechunkitsimon:照胃鏡後成功索償$16,000多
連登巴絲、BK網友又Claim 成點?
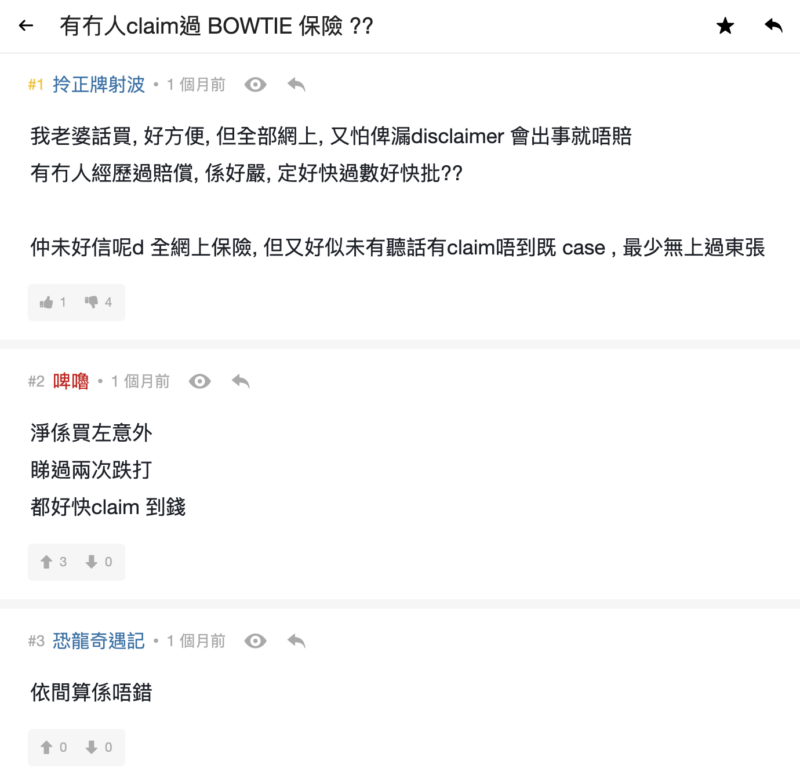
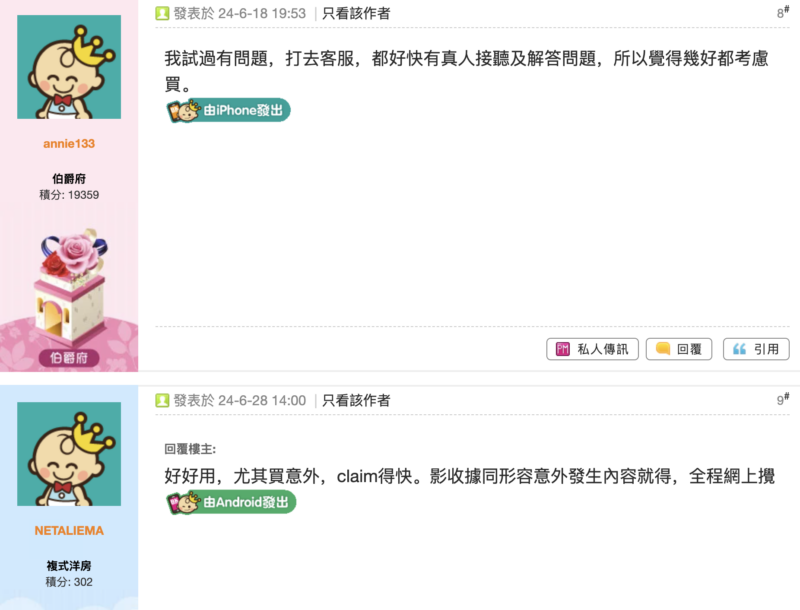
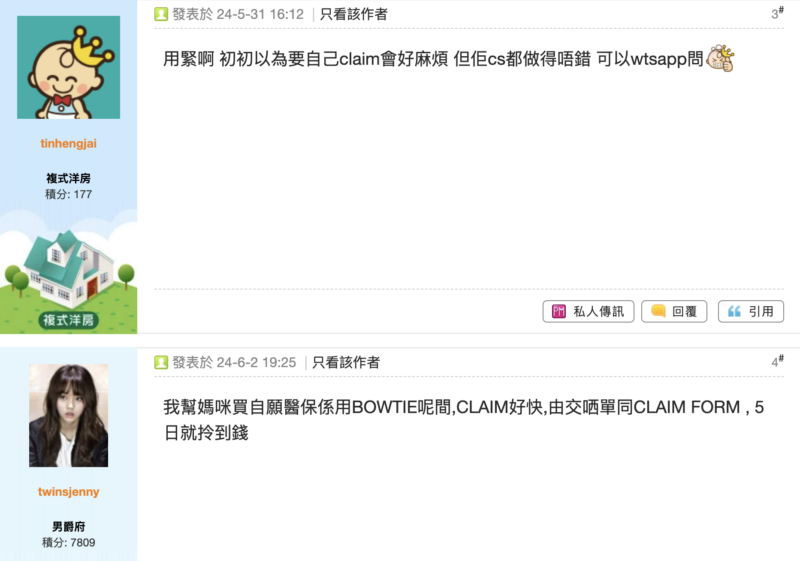
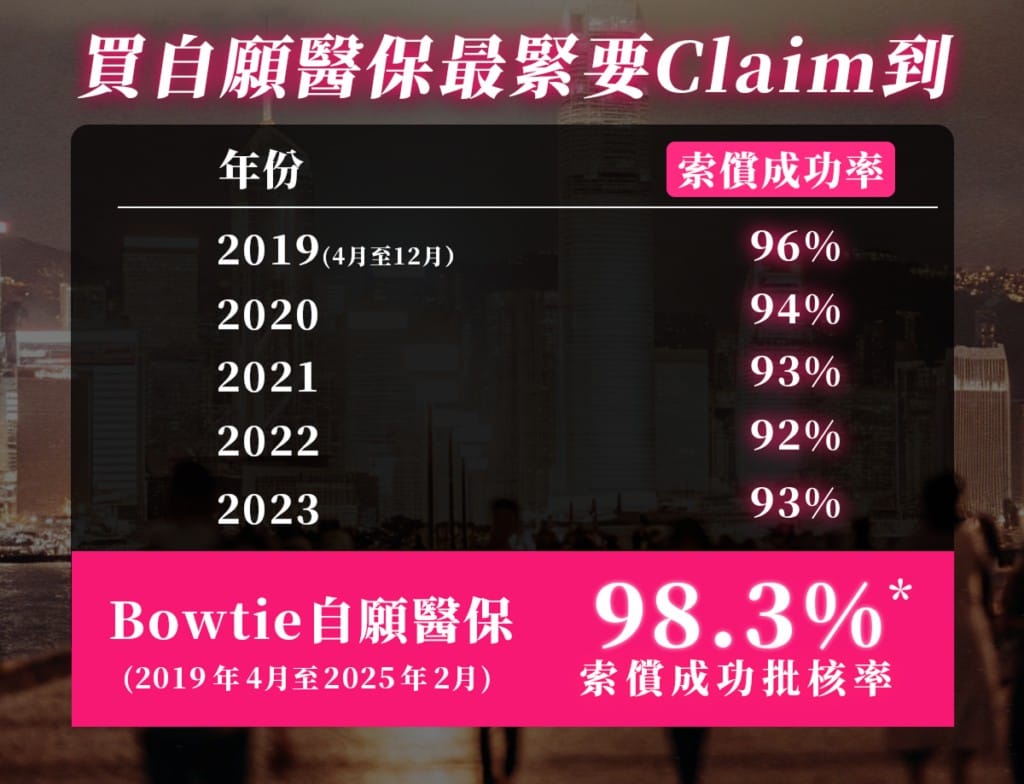
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
扣稅醫保買Bowtie好嗎?
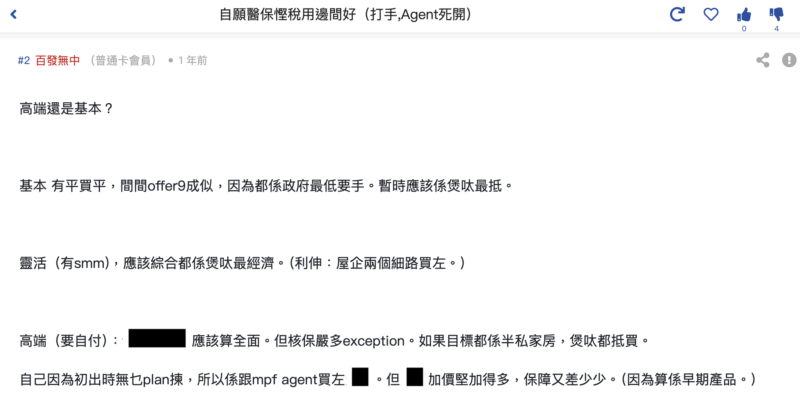
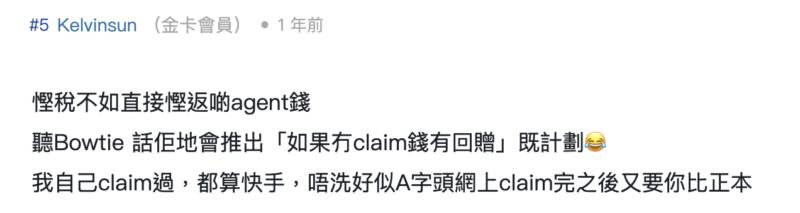
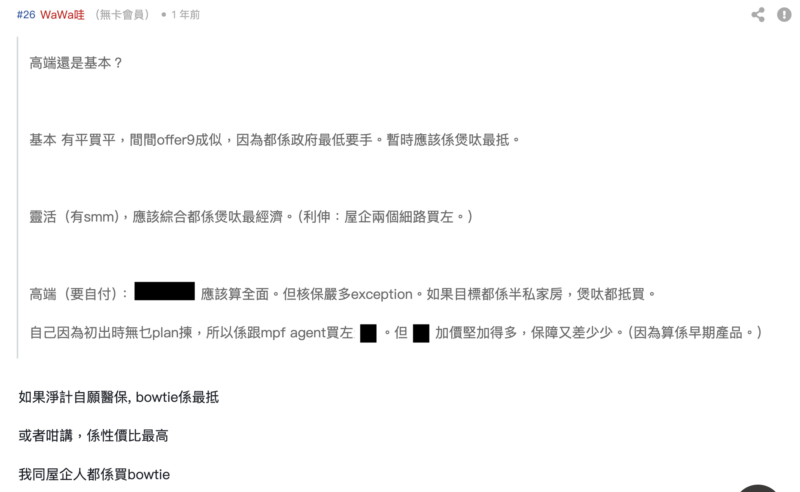
討論區上有網友指想買可扣稅的自願醫保,想知買邊間好。有精明的網友就指出Bowtie不論在基本(標準計劃)、靈活計劃及高端計劃 (Bowtie Pink) 都抵買;有網友指買Bowtie自願醫保除了可扣稅,更可節省保險中介佣金,而且更有無索償回贈計劃(BowtieCash) ;亦有網友指單純看自願醫保,Bowtie 的性價比最高。
事實上,Bowtie 自願醫保系列的性價比優勢還是十分明顯的:
- Bowtie Pink 自願醫保:任何醫院、任何手術均可全數賠償,保費全城至抵3
- Bowtie自願醫保靈活計劃:保費較市場同類產品平4、0自付費、常見醫療情況可賠足90%5
延伸閱讀
- 【Bowtie Pink 好唔好】解答 6 個 lihkg連登仔對 Bowtie Pink 的疑問!
- Bowtie自願醫保好唔好?立即了解5大獨特賣點!
- 解答4個LIHKG連登仔對Bowtie自願醫保的誤解
Bowtie 人壽保買唔買得過?
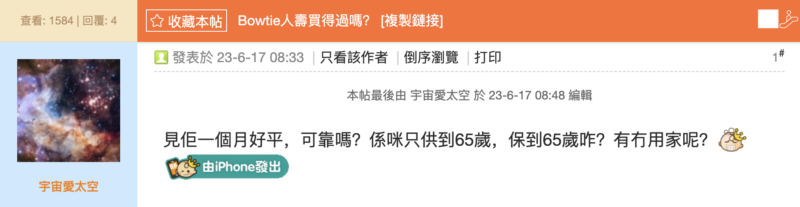
有網友對Bowtie人壽保感興趣,認為每月保費低,不知道是否可靠,又擔心人壽保障是否只保到65歲。
其實定期人壽保險的不含儲蓄成份,加上產品設計十分簡單(當受保人身故即作出賠償),因此保費一般都十分「貼地」,市民大眾也不難負擔。以30歲非吸煙男士投保每Bowtie人壽保為例,每$100萬保額的每月保費僅$38。
至於投保及續保的年齡限制方面,目前Bowtie人壽保的投保年齡上限為65歲;最近產品更將保證續保年齡提升至100歲,反映受保人只要於65歲或之前成功投保,持續續保就可以受保至100歲!
Bowtie 意外保好唔好?
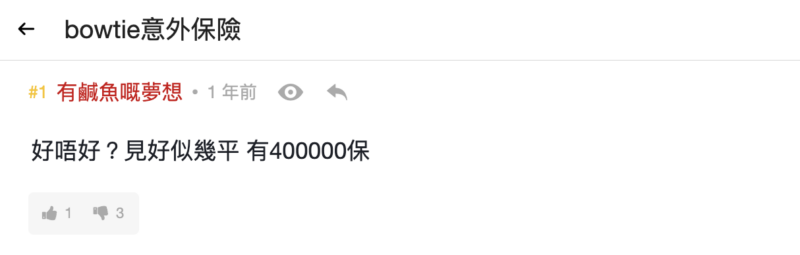
有連登絲打想知Bowtie觸木保意外保險好唔好,見到保費便宜又有$40多萬保障。
Bowtie觸木保的保費的確具競爭力。以30歲投保為例,男士及女士的每月保費分別為$62及$48,與一頓午餐的消費相約,但受保人已可享有每年$42萬的意外醫療保障。須留意的是,Bowtie 觸木保的保障適用於受保人於意外後12個月內的必要治療費用,賠償為實報實銷性質,並非一筆過賠償。
Bowtie 觸木保的保障範圍涵蓋大小手術、門診、物理治療、脊醫、中醫骨傷治療,以及CT掃描及MRI掃描等訂明診斷成像檢測(設有30%共同保險),而且產品更承保紀律部隊、地盤工人、職業司機、高空工作人員、運動員及騎師等高危職業,亦承保2歲或以上的兒童,實屬市場罕見。
延伸閱讀
為甚麼Bowtie能於直銷渠道排行第一^? Bowtie品牌及市場推廣總監曾梓銘表示: 「Bowtie透過創新科技及無中介的直銷模式,我們大幅提升營運效率並降低成本,讓消費者以更親民的價格,獲取更優質保障。我們特別注重索償流程的透明與順暢——客戶可直接聯繫Bowtie專業團隊處理索償,實現『買得抵、Claim得順』的承諾。」
- ^根據保險業監管局發表的長期保險業務2024年全年臨時統計數字,於2024年第四季度,保泰人壽在直銷渠道的新造個人非整付保費保單銷售數量為全港最高。
延伸閱讀
- 驚Bowtie Claim唔到?三重保障+索償實證讓你毋須擔心
- 1截至 2024 年 3 月,Bowtie 整體索償個案平均審批時間為 4.4 工作天。審批時間或會受實際個案的複雜程度、等候醫療報告或其他補充文件的時間等因素影響。
- 2截至 2024 年 2 月 24 日,包含團隊醫療保險計劃在內之所有 Bowtie 保險產品的索償成功批核率。
- 3根據 Bowtie 於 2026 年 1 月 13 日就同類型 (全數賠償、病房級別、自付費級別及保障地區) 網上投保自願醫保的市場調查結果,Bowtie Pink 自願醫保 (普通房) 33 歲至 80 歲男性和女性非吸煙人士月繳保費都較平。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- 4截至 2022 年 11 月,Bowtie 自願醫保 - 靈活計劃 (基本) 的賠償率是 90%。
- 5根據 Bowtie 於 2026 年 1 月 13 日,就涵蓋普通房級別、設有「額外醫療保障」及「房間及膳食」項目限額為 $800 - $1200 的同類型自願醫保計劃的市場調查結果,Bowtie 自願醫保靈活計劃 (基本) 7 歲至 74 歲男性和女性非吸煙人士月繳保費都較平。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
資料來源
- 1Bowtie保險好唔好? - 香港討論區
- 2有冇人買過Bowtie自願醫保? - LIHKG
- 3願醫保慳稅用邊間好(打手,Agent死開) - 香港信用卡討論區
- 4Bowtie人壽買得過嗎? - 親子王國
- 5bowtie意外保險 - LIHKG
- 6請問有無人買過bowtie 保險? - 親子王國
- 7 有冇人claim過 BOWTIE 保險 ?? - LIHKG
顯示更多 這篇文章有用嗎? 2 0
本文章內容由 John Sze 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。