Bowtie自願醫保好唔好?立即了解6大獨特賣點!
全港獲認可的自願醫保計劃選項(包括標準及靈活計劃)超過500個,眾多計劃邊個好?Bowtie標榜無中介,無佣金,保費更平,究竟Bowtie自願醫保好唔好?不妨自己分析一下。
截至2025年8月29日,全港共有548個自願醫保計劃(包括標準及靈活計劃),眾多計劃邊個好?Bowtie標榜無中介,無佣金,保費更平,究竟Bowtie自願醫保好唔好?Bowtie保險資訊團隊用6個角度分析。
1. 索償成功率
根據立法會文件資料,由2019年4月至2023年期間,本港自願醫保的整體索償成功率介乎92% 至 96%;若投保 Bowtie 自願醫保,成功索償的機會更高!在2019年4月至2025年5月期間,Bowtie自願醫保索償成功批核率高達98.3%*,在理賠方面的表現明顯優於同行。
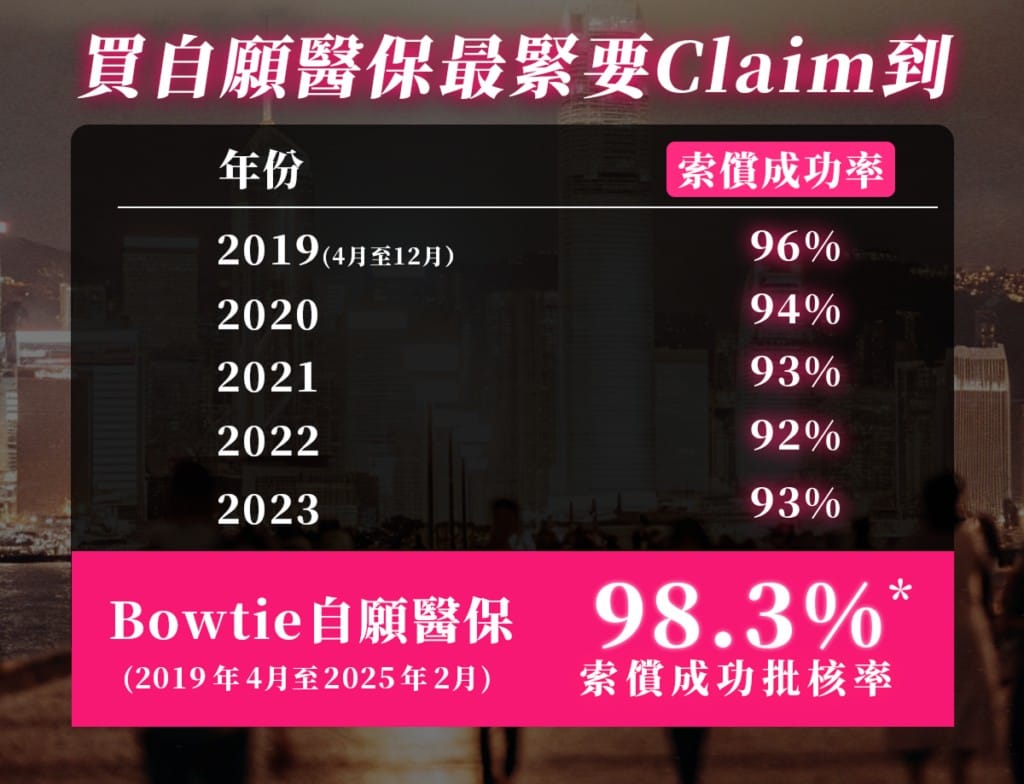
- *以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
2. 保費
傳統的保險公司透過中介銷售保險,顧客亦需要向他們支付佣金。反之,Bowtie是全港首間虛擬保險公司,銷售過程中並無中介,透過科技及網絡將產品銷售予客戶,顧客就無須支付中介佣金,保費自然更平!
另外,傳統保險公司的行政事務較多,因此自願醫保的保費內亦有機會包含不少「行政費」,而Bowtie的投保及索償流程皆於網上進行,行政費自然可免。
為方便各位比較,Bowtie 綜合了市場上保險公司的標準計劃和靈活計劃保費資料,供各位參考:
Bowtie 每年幫你平均慳
- Bowtie Pink(半私家房) :$4,1051
- Bowtie 靈活計劃:$3,1392
- Bowtie 標準計劃:$1,0843
延伸閱讀
3. 索償
Bowtie 特設索償專員,一對一賠你Claim。無論你是因傷病住院或需要接受手術,向Bowtie申請索償也毋須擔心無人幫手。
Bowtie一直堅持開誠報公的精神,除了定期公布真實索償數據,以下亦提供一些真實客戶的索償案例,相信有助增加一眾客戶對Bowtie的信心。
- 真實索償個案 1:向患有乳癌醫保及危疾保客戶賠償共$178萬
- 真實索償個案 2:為患有鼻咽癌的客戶爭取$100萬危疾賠償
此外,Bowtie 更設計了自願醫保索償計算,以不同的手術病例,讓各位更易理解不同自願醫保計劃提供的保障水平。各位可以根據自身的保障需要,選擇或升級適合的自願醫保保單,免卻醫保Claim唔足的擔憂。
4. BowtieCash令自願醫保Claim 得更足
Bowtie 推出 BowtieCash「無索償獎賞計劃」6,於自願醫保保單生效 6 個月後沒有索償紀錄的客人,每月可以賺取相等於該月保費 8%的 BowtieCash!
BowtieCash的用途包括 (1) 將來索償時支付超額醫療開支,即以$1 BowtieCash = HK$1 的兌換率來「找尾數」;(2) 以 BowtieCash 換領指定身體檢查等健康服務,讓受保人了解健康狀況,有需要時及早求醫。
事實上,早於2020年4月至2021年3月間,BowtieCash令Bowtie自願醫保的整體索償金額提升了最高達6.4%,即代表投保人需要額外支付的金額亦下降了最多6.4%。由於Bowtie自願醫保靈活計劃本身的保障水平較高,自然使用BowtieCash的機會亦較少。
使用BowtieCash前後之索償比率7對照:
| 自願醫保-標準計劃 | 自願醫保-靈活計劃(基本) | 自願醫保-靈活計劃(升級) | |
| 未使用BowtieCash前的索償金額 | 64.3% | 83.0% | 95% |
| 使用BowtieCash後的索償金額 | 70.7% (+6.4%) | 88.2% (+5.2%) | 97.6% (+2.6%) |
的確,使用BowtieCash後,受保人在索償時有機會1蚊都唔洗比!
5. 「醫保+健康」組合讓你享有全數賠償!
想以貼地價錢,享受全數賠償8的高端醫療保障?「Bowtie 港怡醫院醫健組合」及「Bowtie 中大醫院醫健組合」可能幫到你!Bowtie分別與港怡醫院及中大醫院聯手推出「醫保+健康」組合,作為 Bowtie 自願醫保靈活計劃的附加保障,開創本港先例。
任何Bowtie自願醫保靈活計劃的客戶,不論年齡或性別,只需以每月$200保費就可以享有高端醫療套餐的服務,醫療開支可獲「全數賠償8」,更可以獲得額外的健康服務,客戶可按需要自選每年免費體檢及其他健康服務。
6. 每年升級(新舊客戶同樣受惠)
Bowtie 成立7年多以來,時刻關注客戶需要,並與時並進。傳統而言,保險公司聽取客戶意見及檢視市場趨勢後,會推陳出新,不斷推出新產品或保障選項,但這個做法難免忽略了早已投保的舊有客戶,未能正視他們擁有的保障正隨時日慢慢脫節的事實。
與其他同業不同,我們選擇在既有的自願醫保產品及其他方面,持續地將客戶的現有保障升級增進,近年升級保障項目例子如下:
| 年份 | 升級保障項目 |
| 2025 |
|
| 2024 |
|
| 2023 |
|
| 2022 |
|
延伸閱讀
- 【自願醫保手術表】學名複雜睇唔明?馬上了解不同手術及其保額
- 自願醫保唔包身體檢查?兩個方法可享免費 Body Check!
- 【Bowtie x Kayan9896】Debug 保險為香港人提供更好的體驗
- 1上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋半私家房級別、自付費選項為 HK$0 萬的同類型醫療保險計劃,並以 30-55 歲非吸煙男士的基本保費計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- 2上述保費比較數據為 2025 年 2 月 25 日根據公開資料進行的市場研究結果,涵蓋普通房級別、設有「額外醫療保障」及「房間及膳食」項目限額為 $800 - $1200 的同類型自願醫保計劃,並計算一名非吸煙男士於 30 歲至 55 歲的標準年繳保費。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- 3上述保費比較數據為 2024 年 12 月 19 日根據公開資料進行的市場研究結果,涵蓋市場上自願醫保標準計劃的保費。其他保險公司的計劃保費以年繳保費為計算基礎,並以 30-55 歲非吸煙男性保費為例。詳情請參閱有關保單,以及其條款及細則。
本文章內容由 John Sze 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。