【Bowtie Pink 設計理念】完美填補公司醫保缺口(附保費價錢表)
公司醫保保障有限,打工一族如果不想為醫療費用憂心就只能自行 Top Up 保障。正當我們力求突破時,發現市面上 75% 的公司醫保賠償都來自普通房1,表示市場上對普通房的需要比半私家房/私家房多,所以為了向客戶提供多一個「完美 Top Up 計劃」,Bowtie 特意推出 Bowtie Pink(普通房),如此一來,任何打工仔都可以完美 Top Up 自己的公司醫保
公司醫保保障有限,打工一族如果不想為醫療費用憂心就只能自行 Top Up 保障。Bowtie Pink 自願醫保是 Bowtie 王牌產品,亦是最受歡迎的自願醫保,於2026 年佔 Bowtie 自願醫保銷售約 6 成。
公司醫保與個人醫保能否配搭,關鍵不只在總保額。病房級別、各項賠償限額及自付費,均會影響你最後需要支付多少。
Bowtie Pink提供普通房、半私家房及私家房選擇,讓打工仔按現有公司醫保及自己的預算考慮Top Up。配搭合適時,可減少大額醫療費對家庭積蓄的影響。
公司醫保賠償不足,剩餘醫療費由誰承擔?
公司醫保能分擔多少,須看實際保障及索償結果。遇上通波仔、癌症治療等醫療需要時,病房級別、分項限額或不保事項,都可能令帳單仍有餘額要自己支付。
提高保障的方法:用有墊底費的高端醫保 Top Up 公司醫保
打工仔通常不能自行決定公司的保障內容。如想補上不足,可以考慮用設有自付費的個人醫保Top Up;但是否合適,仍要看公司醫保實際可賠金額及你可承擔的現金支出。 先了解自付費如何計算,再比較不同選項,可參考自付費/墊底費指南。
病房級別與自付費,如何影響Top Up效果?
公司醫保只保障普通房,而你入住半私家房時,可能出現賠償調整。但並非所有保單做法相同;先核對病房限制及分項限額,比單看每日病房津貼更有幫助。
|
核對項目 |
公司醫保 |
個人Top Up醫保 |
|---|---|---|
|
病房級別 |
可入住甚麼房型? |
與你希望入住房型是否配合? |
|
保障限制 |
有沒有分項限額或調整? |
哪些費用合資格? |
|
現金準備 |
實際可賠多少? |
自付費及餘額由誰承擔? |
兩份醫保的病房級別不同,不代表必然有缺口;重要的是公司醫保實際可賠多少,以及餘額如何按個人醫保的條款處理。
透過以下通波仔示例,看看賠償不同時,你需要承擔多少:
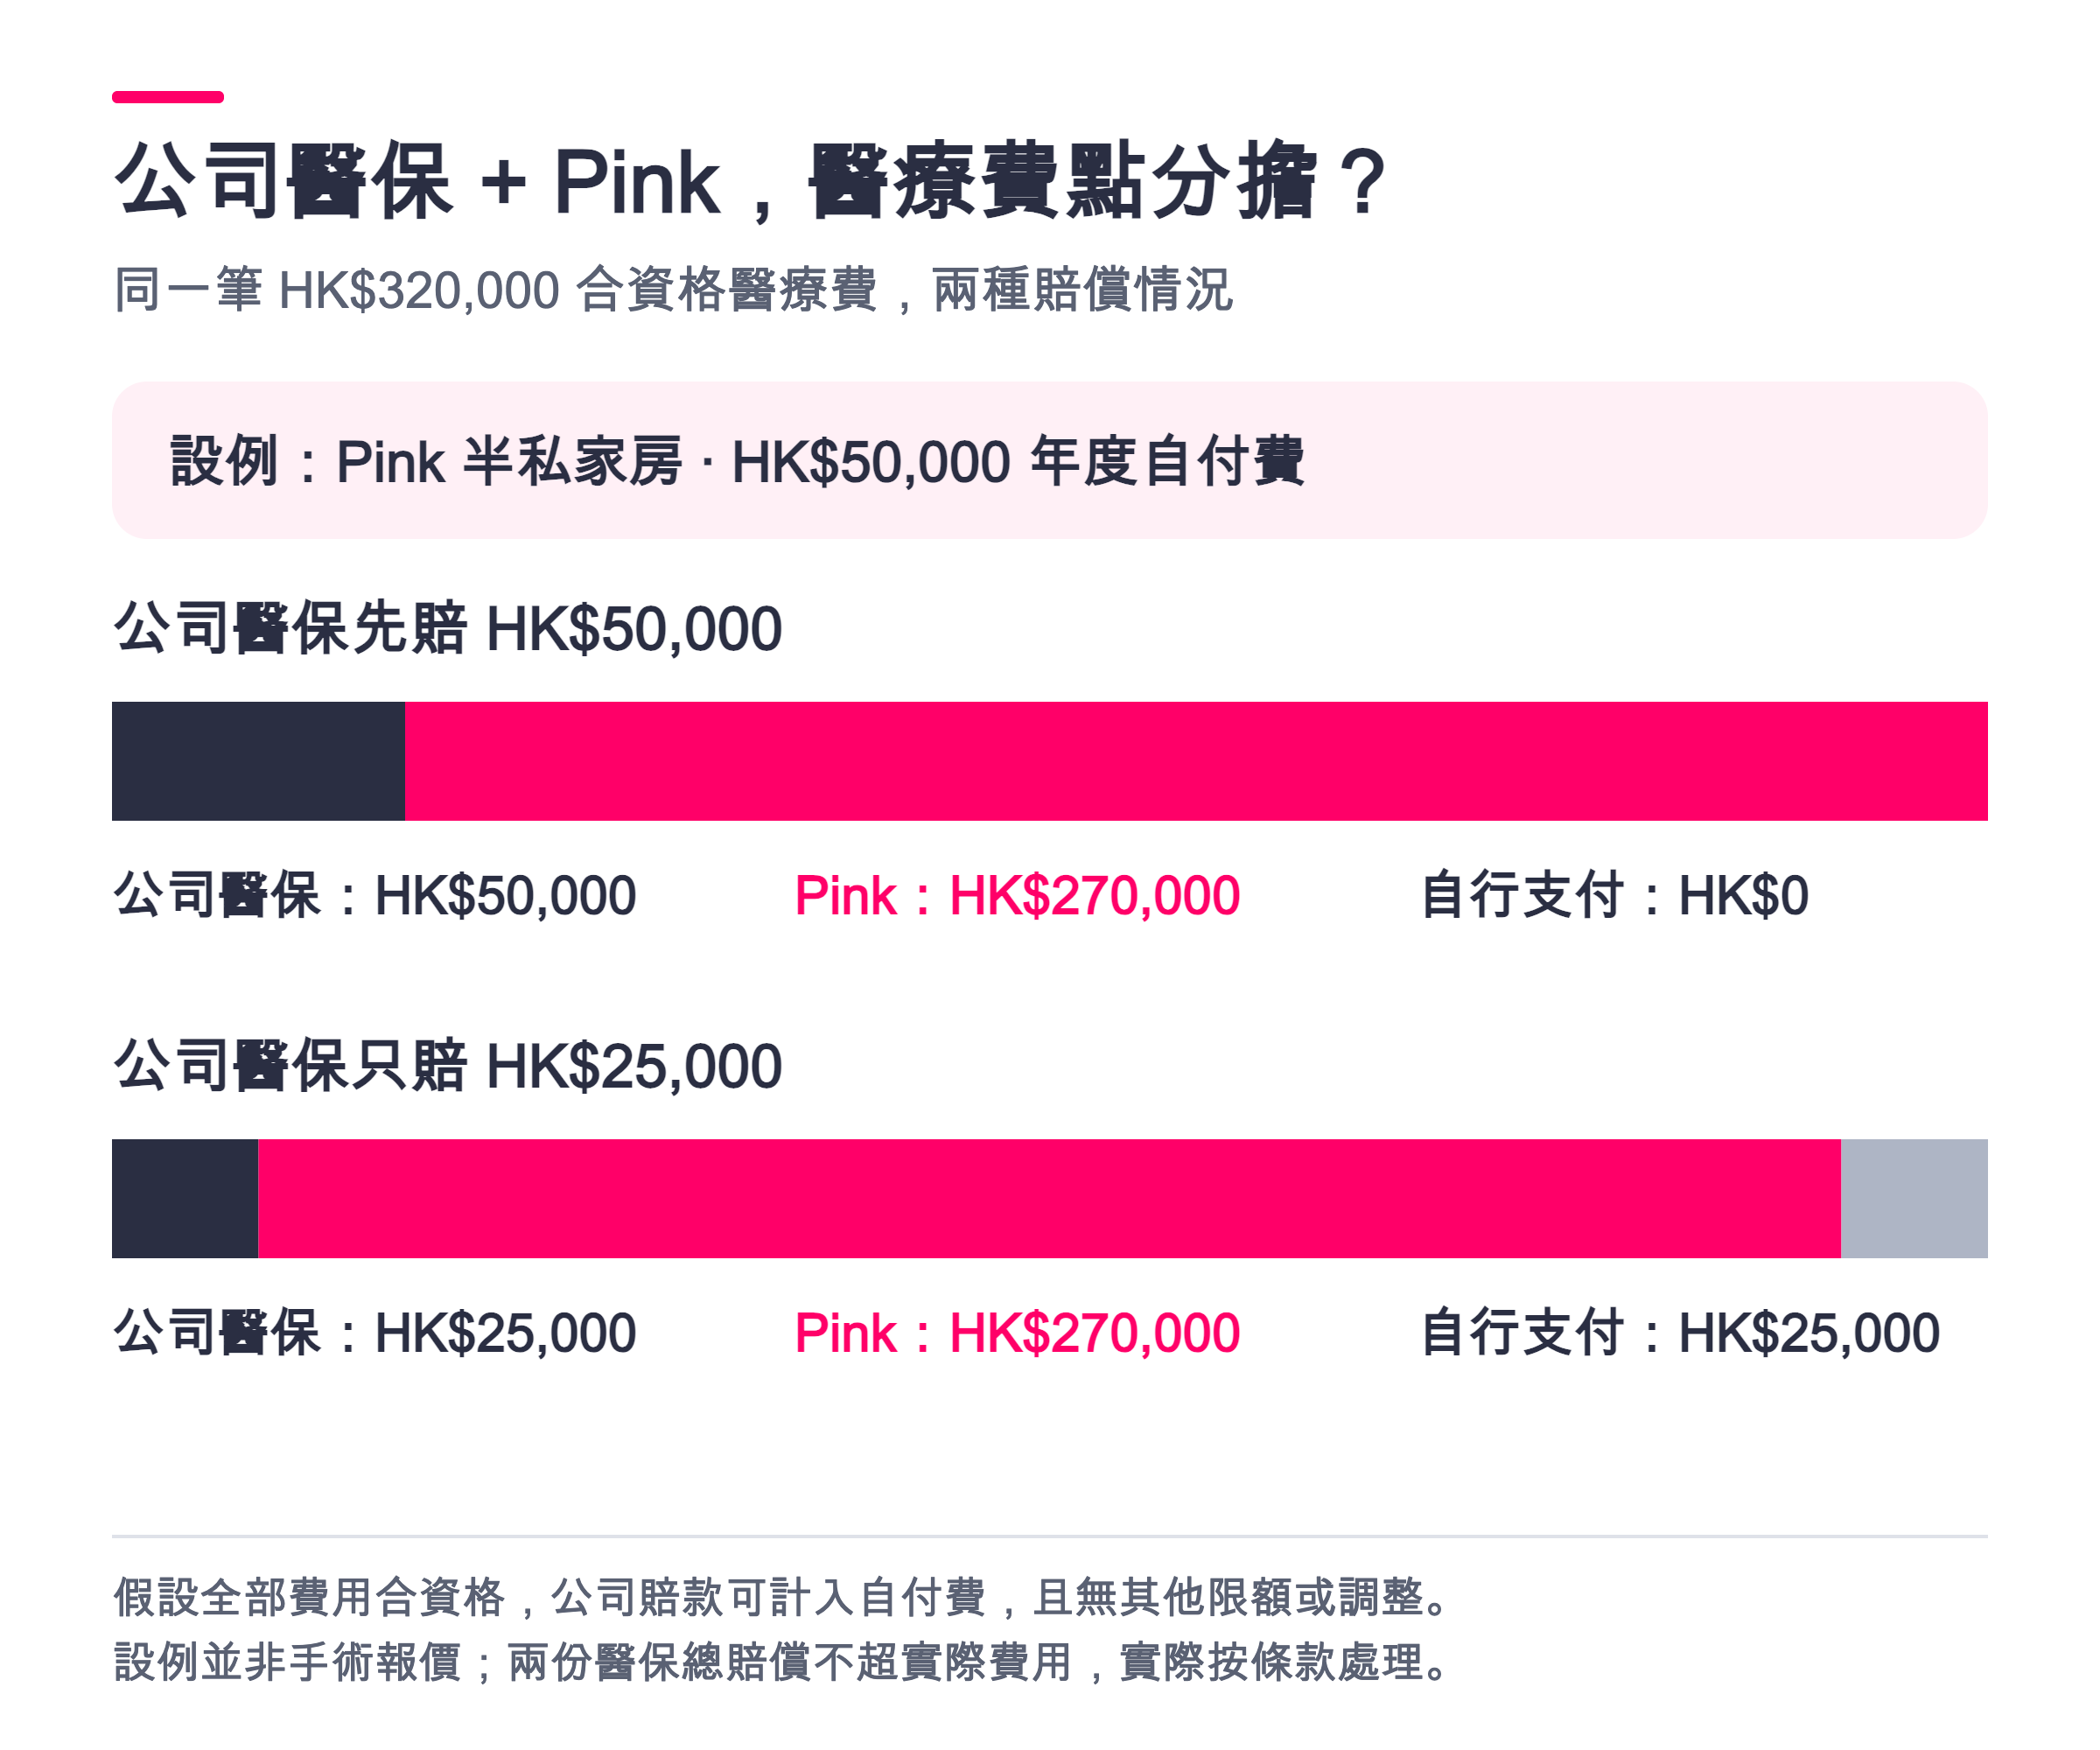
陳先生40歲,任職市場推廣經理,已持有普通房公司醫保,再配搭HK$5萬年度自付費的Bowtie Pink半私家房。因醫療所需接受通波仔,合資格帳單共HK$320,000:
|
項目 |
公司賠HK$50,000 |
公司只賠HK$25,000 |
|---|---|---|
|
Pink半私家房標準月供 |
HK$438(40歲) |
HK$438(40歲) |
|
公司醫保先賠 |
HK$50,000 |
HK$25,000 |
|
Pink本次賠償 |
HK$320,000-HK$50,000=HK$270,000 |
HK$320,000-HK$50,000=HK$270,000 |
|
陳先生自行支付 |
HK$0 |
HK$25,000 |
|
對家庭的幫助 |
不用動用家用/供樓積蓄支付本次合資格帳單 |
比沒有個人醫保時自付HK$295,000少,但仍須預留HK$25,000 |
重點是公司醫保實際賠多少,而非只看兩份保單的房型。個人醫保可分擔大額合資格餘款,自付費未獲抵銷的部分仍要自行準備。
設例假設:人物、帳單及公司賠償為假設,非手術報價。假設全部費用合資格、公司已賠款可計入Pink自付費,無其他限額/不保或房型調整,兩保總賠償不超實際費用。HK$438為40歲非吸煙標準月供,未計優惠、加費及徵費;下方30歲比較表屬另一報價年齡。來源:Pink條款、補充文件及半私家房保費表。
Bowtie Pink(普通房)計劃讓打工仔有多一個Top Up選擇
如果你偏好入住普通房,可以考慮相同病房級別的Bowtie Pink計劃;再按公司醫保及可用積蓄選擇自付費。實際能減少多少支出,仍取決於合資格費用及兩份保單的索償條件。
*全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。
用公司醫保決定自己買咩計劃做 Top Up!
先查看公司醫保的病房級別、分項限額及實際索償規則,再考慮自付費。每日病房津貼只是一項線索,不能直接換算公司一定可承擔多少自付費。以下保留三種房型的保費比較,方便按預算考慮:
Bowtie Pink 普通房
|
保單年度自付費 |
每月標準保費(HK$) |
|---|---|
|
HK$0 |
702 |
|
HK$20,000 |
347 |
|
HK$50,000 |
238 |
|
HK$80,000 |
213 |
Bowtie Pink 半私家房
|
保單年度自付費 |
每月標準保費(HK$) |
|---|---|
|
HK$0 |
909 |
|
HK$20,000 |
475 |
|
HK$50,000 |
362 |
|
HK$80,000 |
312 |
Bowtie Pink 私家房
|
保單年度自付費 |
每月標準保費(HK$) |
|---|---|
|
HK$0 |
1,400 |
|
HK$20,000 |
1,125 |
|
HK$50,000 |
661 |
|
HK$80,000 |
580 |
Bowtie Pink有普通房、半私家房及私家房選擇。你可以先選擇希望入住的房型,再比較不同自付費的保費及現金負擔,不必單為配搭而選擇較高房級。
若不清楚現有公司保障,可先查閱保障表或向人事部確認,再用自付費指南檢視自己需要預留多少。
保費假設:三張表均為30歲、非吸煙人士的標準月供保費,未計優惠、核保附加保費及保費徵費;自付費按保單年度計算。資料按官方保費表核對,實際以個人報價及續保時適用保費表為準。
沒有公司醫保,不代表必須選零自付費;有公司醫保,亦不代表適合高自付費。選擇前應預留自己可以承擔的現金,並考慮轉工或離職後公司保障可能改變。
Bowtie Pink(普通房)計劃的保障與適用地區
以上保費買到的不只是病房選擇。三款Pink均按條款分擔合資格診斷、住院、手術及訂明非手術癌症治療費;主要總限額如下:
|
保障/限制 |
普通房 |
半私家房 |
私家房 |
|---|---|---|---|
|
每年保障上限 |
HK$800萬 |
HK$1,000萬 |
HK$2,000萬 |
|
終身保障上限 |
HK$4,000萬 |
HK$5,000萬 |
HK$8,000萬 |
|
指定項目賠償方式 |
全數賠償合資格費用* |
全數賠償合資格費用* |
全數賠償合資格費用* |
*仍須扣除未用盡的年度自付費,並受醫療所需、合理慣常收費、房型及地區限制、不保事項與其他條款約束;不是固定現金賠償,也不補回停工收入。保障上限並非每次索償可領取的金額。來源:Pink產品頁、條款及保障表。
Bowtie Pink 保費價錢表
Bowtie Pink HK$80,000自付費計劃(每月保費)
|
年齡 |
普通房 |
半私家房 |
私家房 |
|---|---|---|---|
|
20歲 |
HK$174 |
HK$253 |
HK$470 |
|
30歲 |
HK$213 |
HK$312 |
HK$580 |
|
40歲 |
HK$285 |
HK$386 |
HK$648 |
|
50歲 |
HK$429 |
HK$647 |
HK$1,115 |
|
60歲 |
HK$779 |
HK$1,026 |
HK$1,713 |
保費資料:下表為非吸煙人士、HK$80,000自付費的標準月供保費,未計優惠、附加保費及保費徵費;續保保費按年齡及當時保費表調整。來源:普通房、半私家房及私家房官方保費表。
有公司醫保,下一步點樣Top Up?
公司醫保已提供基本保障,下一步可以用Bowtie Pink補上大額醫療費的缺口。普通房、半私家房及私家房配合不同自付費選項,讓你按想用的醫療服務與預算安排保障。
先核對公司醫保可賠多少,再選擇負擔得起的自付費。配搭合適時,公司醫保可分擔自付費,Pink則按條款支付餘下合資格醫療費,讓原本用來交租、供樓及照顧家人的積蓄,有更多空間留給生活。
即睇Bowtie Pink保障及個人報價,找出適合你的Top Up配搭 →
本文只供教育及參考,實際保障、核保、保費及賠償以保單條款、保障表及個人報價為準。
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。