Bowtie產品理念
Bowtie產品理念
Bowtie VHIS優惠碼 最新優惠攻略(2026年9月更新)
Bowtie 限時投保優惠!Bowtie 資訊團隊每到月初就會更新優惠碼(Promo Code),讓大家一次過睇晒不同 Bowtie VHIS的最新優惠,不用「左搵右搵」!
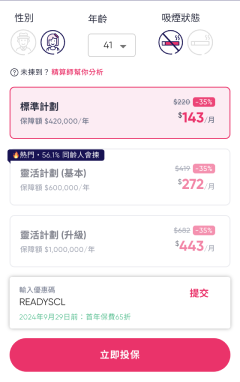
投保自願醫保的同時,投保人輸入優惠碼 BLOGINSURE,每月只需 HK$130 就可以加購港怡醫健組合/中大醫院醫健組合,全面保障你嘅醫療需要!
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
| Bowtie 自願醫保系列 | |||
|
計劃 |
標準計劃 | 靈活計劃 |
Bowtie Pink |
| 每年基本保障上限 |
$42萬 |
$60萬 – $100萬 |
普通房 半私家房 私家房 |
| 終身保障上限 |
X |
普通房 半私家房 私家房 |
|
| 全數賠償項目 |
X |
✓* |
|
| 自付費 | X | $0、2萬、5萬及8萬 | |
|
保費低至** |
$138 | $254 – $453 |
$213 – $580 |
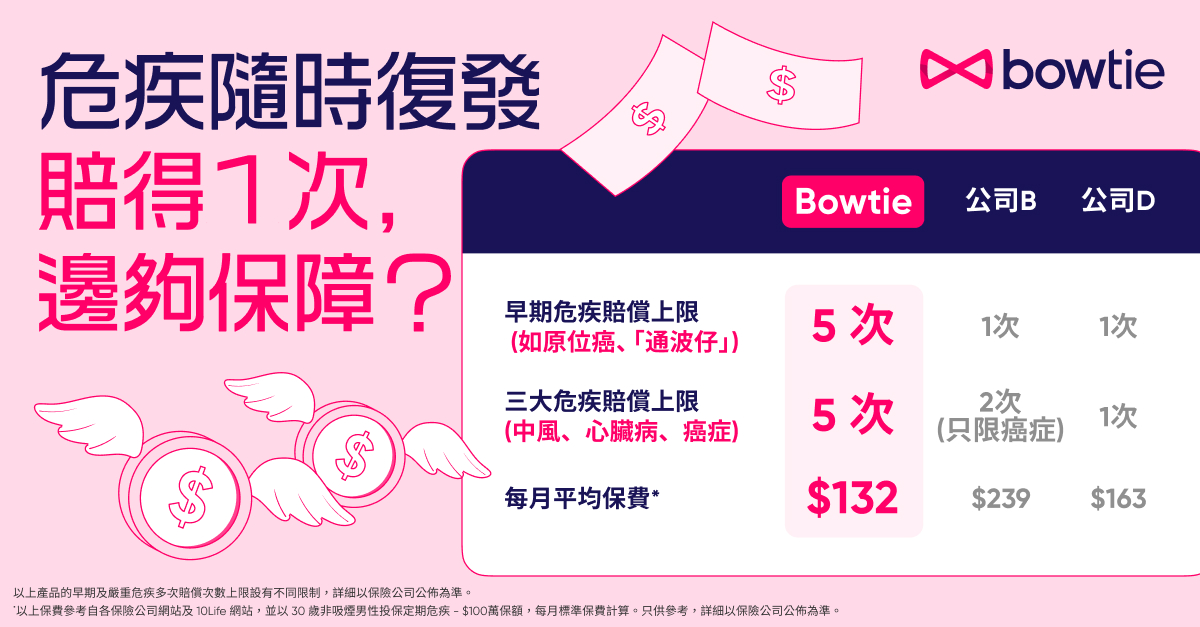
非也!自願醫保和危疾保險的功用不一:
因此,兩者的保障並不抵觸。正如上文所述,在很多情況之下都應該購買危疾保險。一份值得信賴的危疾保險能夠代替你停工時失去的收入,在財政上助你一臂之力,也能減少對其他家人的影響,維持原有的生活質素。
危疾保險絕對是重要的保障,除了醫療保險之外,危疾保險的重要性亦都不能忽視。在任何情況下,只要有穩定收入,便應該積極考慮購買一份危疾保給自己。
BowtieCash1設有有效期,並會於以下情況失效(以較早者為準):
Bowtie 的自願醫保保單持有人只需登入其 Bowtie 帳戶,即可查閲 BowtieCash 1結餘。
市場上的自願醫保計劃一般只保障住院服務,然而 Bowtie 明白門診保險的重要,特設 BowtieGo 計劃。
Bowtie自願醫保計劃的受保人可以免費得到 BowtieGo 免費版計劃,以優惠價錢享普通科門診及中醫門診、24種專科門診、及物理治療的服務。
按此了解Bowtiego 門診服務細節。