消費型 VS 儲蓄型保險︰有咩利弊?立即分析!
上網搜尋有關保險的資訊時,常常都會見到大眾就「儲蓄險」及「消費型保險」的文章。儲蓄險全稱為「儲蓄型保險」,投保人在指定時間內能連本帶利地領回保費;與之相對的是消費型保險,已繳的保費絕大部分用作提供保障。想知道哪類保險比較適合你嗎?Bowtie 和你深入分析!
上網搜尋有關保險的資訊時,常常都會見到大眾就「儲蓄險」及「消費型保險」的文章。儲蓄險全稱為「儲蓄型保險」,投保人在指定時間內能連本帶利地領回保費;與之相對的是消費型保險,已繳的保費絕大部分用作提供保障。想知道哪類保險比較適合你嗎?Bowtie 和你深入分析!
https://www.youtube.com/watch?v=8itfkSvgcrM&t=44s
什麼是消費型保險?
消費型保險是指不含儲蓄成分、不具現金價值的保險,即使投保人在受保期間未有提交過任何索償申請,也不能拿回已繳保費。
由於這類保險專注於提供保障上,投保人無需為了財富增值的部分而繳交額外保費,相比之下,儲蓄保收取的保費一部份是提供保障,一部份用於投資,而且繳付保險代理及公司的佣金及手續費也會較多,所以消費型保險保費會相對便宜。
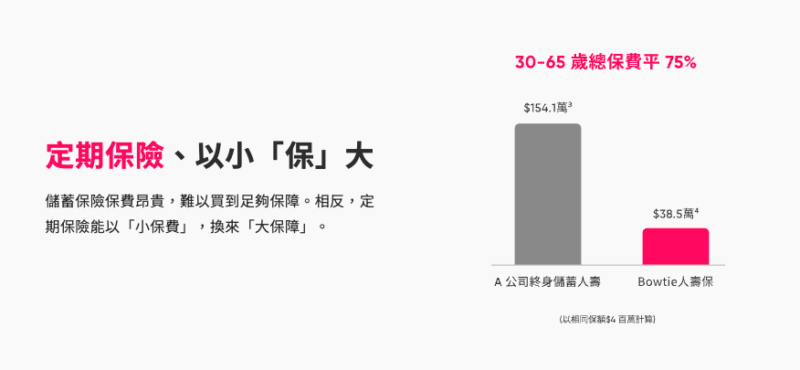
雖然,消費型保險的保障期限一般較儲蓄保/具投資成份的保險短,但已繳的保費絕大部分用作提供保障,所以又被稱為純保障保險。受保人只要定期繳交保費以續保,就可繼續獲得保障。
現時市面上最常見的消費型保險分別有自願醫保、意外保險、危疾保險、定期人壽保險、旅遊保險、海外留學保險等。
延伸閱讀
- 儲蓄保險是理財工具?不如Buy Term and Invest the Rest!
- 【儲蓄保險vs定期存款】點揀好?必讀5大考慮因素
- 年金與儲蓄保險有何分別?4大因素評估哪款適合你
- 儲蓄保險計劃呃人?lihkg巴打都中陷阱?(5大伏位逐個數)
消費型保險的功能
顧名思義,消費型保險是純保障的保險,當投保人遇到保障範圍內的事故時,就可以向保險公司索償合約事前訂明的賠償額度。
消費型保險適合哪些人?
每個人的需要也不同,而且受人生階段、經濟狀態及已有保障影響。
不過,其實消費型保險適合每個人。Bowtie 將就以下 3 個不同的假設個案,與大家分析不同人需要甚麼類型的保險。
個案一:21歲、剛畢業、未婚
- 經濟狀態:不需供養父母、有一份正職(月薪 18K)
- 已有保障:一份正常公司醫保、未有其他保險
Bowtie 建議如果你的情況與個案一相近,可以購買一份 Bowtie 自願醫保 – 標準計劃、戰癌保 200(HK$200萬保額)及危疾保(HK$250萬保額)。
| 投保消費型保險建議 | 為何要買? |
| Bowtie 自願醫保 – 標準計劃 | 公司醫保的保障未必足夠 cover 醫療費,自願醫保標準計劃可提供額外保障,但亦不會為受保人帶來太大的保費負擔,絕對是公司醫保的 Top Up 之選 |
| 戰癌保 200(HK$200 萬終生保障額) | 癌症是香港頭號殺手,而有不少人因未能負擔醫藥費而放棄繼續治療癌症。普通醫保對癌症治療的保障未必很足夠。 |
| 危疾保(HK$250萬保額) | 年輕亦有機會患上危疾,患上危疾可能難以工作,危疾保就可應付患病時的生活開支。
在相同保額下,消費型危疾保的保費較一般儲蓄危疾保低 22 倍2。 |
注意,以上建議未有將受保人的資產及負債列為考慮。若加入資產及負債,保障建議可能會有不同。
⇒ 立即按此以獲得個人化建議。
- 1直至賠償達到終生保障額
- *以21歲、無吸煙男性作估算
- ^HK$100 萬保障額足夠應付大部份癌症 3 年內所需的治療開支
- 2以35歲非吸煙男性投保$100萬保額的標準保費計算 ; 定期危疾保: 數據為2020年9月1日市場上3個定期危疾保險 (5年保障期) 標準保費的平均值; 儲蓄型危疾保: 數據為2020年9月1日市場上8個儲蓄危疾保險 (18-20年保費供款期) 標準保費的平均值。
- 3根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。其餘 3% 的部份數據為 Bowtie 以不同途徑搜集的公開資料,並透過數學運算得出,僅供一般性的教育及參考用途。
- 4包括末期疾病、永久完全殘障、不能獨立生活、重大醫療情況,按此了解詳情。 註:我們以月入、每年 3% 醫療通脹及 24 個月醫療支出 (每月 $10,000),計算出所需要的危疾保額。
延伸閱讀
個案二:40 歲、已婚
- 經濟狀態:需要供養父母及 2 名子女、家庭經濟支柱、有一份正職(月薪 38K)
- 已有保障:一份正常公司醫保、未有其他保險
Bowtie 建議如果你的情況與個案二相近,可以購買一份 Bowtie 自願醫保 – 標準計劃、戰癌保 200(HK$200萬保額)、危疾保(HK$240萬保額)及人壽保(HK$560萬保額)。
考慮到個案二作為家庭經濟支柱,財政負擔不小, Bowtie 有以下的建議。
| 投保消費型保險建議 | 為何要買? |
| Bowtie 自願醫保 – 標準計劃 | 公司醫保的保障未必足夠 cover 醫療費,自願醫保標準計劃可提供額外保障
考慮到個案二作為家庭經濟支柱,財政負擔不小。標準計劃的保費就不會為他帶來太大的保費負擔,絕對是公司醫保的 Top Up 之選 |
| 戰癌保 200(HK$200 萬終生保障額) | 癌症是香港頭號殺手,而有不少人因未能負擔醫藥費而放棄繼續治療癌症。普通醫保對癌症治療的保障未必很足夠 |
| 危疾保(HK$240萬保額) | 年紀漸大,很有機會患上危疾,患上危疾可能難以工作,危疾保就可應付患病時的生活開支
在相同保額下,消費型危疾保的保費較一般儲蓄危疾保低 22 倍2 |
| 人壽保(HK$560萬保額) | 由於個案二是需要供養父母及 2 名子女,若不幸離世,或會為家人帶來衝擊,因此建議投保一份人壽保
同一保費下,Bowtie 提供的消費型保額較一般儲蓄人壽產品高40倍 |
注意,以上建議未有將受保人的資產及負債列為考慮。若加入資產及負債,保障建議可能會有不同。
⇒ 立即按此以獲得個人化建議。
- 1直至賠償達到終生保障額
- *以40歲、無吸煙男性作估算
- ^HK$100 萬保障額足夠應付大部份癌症 3 年內所需的治療開支
- 2以35歲非吸煙男性投保$100萬保額的標準保費計算 ; 定期危疾保: 數據為2020年9月1日市場上3個定期危疾保險 (5年保障期) 標準保費的平均值; 儲蓄型危疾保: 數據為2020年9月1日市場上8個儲蓄危疾保險 (18-20年保費供款期) 標準保費的平均值。
- 3根據某再保險公司在 2008-2012 於亞洲區進行的重大疾病調查,癌症、冠狀動脈搭橋手術、心臟病、其他嚴重的冠狀動脈疾病、中風、良性腦腫瘤及腎衰竭於香港女性危疾保險索償中佔約 97%。其餘 3% 的部份數據為 Bowtie 以不同途徑搜集的公開資料,並透過數學運算得出,僅供一般性的教育及參考用途。
- 4包括末期疾病、永久完全殘障、不能獨立生活、重大醫療情況,按此了解詳情。
- 註:我們以月入、每年 3% 醫療通脹及 24 個月醫療支出 (每月 $10,000),計算出所需要的危疾保額。
- 註:我們的精算師估計,成人及兒童 (25 歲或以下) 的每月生活費,大概分別為 $8,200 及 $6,300。另以 $17,500 作為租金估算。最後,我們以上述開支以及每年 3% 通脹計算整體人壽所需保額。
延伸閱讀
個案三:已婚、67 歲
- 經濟狀態:無需供養父母或子女(子女已有穩定收入及家庭)、退休
- 已有保障:沒有公司醫保、已有一份基本的醫保、危疾保(HK$200萬)及人壽保(HK$400萬)
| 投保消費型保險建議 | 為何要買? |
| Bowtie 自願醫保 – 標準計劃 | 退休後,沒有公司醫保,即使已有一份基本的醫保,保障亦有可能不足。因此,建議再投保一份自願醫保標準計劃以提供足夠保障 |
| 戰癌保 200(HK$200 萬終生保障額) | 癌症是香港頭號殺手,而有不少人因未能負擔醫藥費而放棄繼續治療癌症。
而普通醫保,甚至自願醫保對癌症治療的保障未必很足夠 |
| 危疾保 | 由於個案三已有HK$200萬危疾保障,即使患上危疾,亦有一定的生活保障,因此未有建議另一份危疾保
不過在相同保額下,Bowtie 的消費型危疾保的保費較一般儲蓄危疾保低 22 倍2 另外,Bowtie 的危疾保現只接受 65 歲或以下的人士投保。 |
| 人壽保 | 由於個案三已有HK$400萬危疾保障,即使離世,受益人亦有一定保障
其實考慮到子女已有穩定收入,人壽保額未必需要HK$400萬,受保人可考慮調低保額,以減低保費支出,令財經負擔更輕 另外,Bowtie 的危疾保現只接受 65 歲或以下的人士投保。 |
注意,以上建議未有將受保人的資產及負債列為考慮。若加入資產及負債,保障建議可能會有不同。
⇒ 立即按此以獲得個人化建議。
- 1直至賠償達到終生保障額
- *以64歲、無吸煙男性作估算
- ^HK$100 萬保障額足夠應付大部份癌症 3 年內所需的治療開支
- 2以35歲非吸煙男性投保$100萬保額的標準保費計算 ; 定期危疾保: 數據為2020年9月1日市場上3個定期危疾保險 (5年保障期) 標準保費的平均值; 儲蓄型危疾保: 數據為2020年9月1日市場上8個儲蓄危疾保險 (18-20年保費供款期) 標準保費的平均值。
- 註:我們以月入、每年 3% 醫療通脹及 24 個月醫療支出 (每月 $10,000),計算出所需要的危疾保額
- 註:我們的精算師估計,成人及兒童 (25 歲或以下) 的每月生活費,大概分別為 $8,200 及 $6,300。另以 $17,500 作為租金估算。最後,我們以上述開支以及每年 3% 通脹計算整體人壽所需保額
延伸閱讀
消費型 VS 儲蓄型保險:如何先「保」後「儲」?
消費型保險適合追求全面保障、預算不多或懂得自行投資的人士,儲蓄型保險則適合有經濟實力,又不懂如何有效投資並只追求穩定、保守的投資的人士。
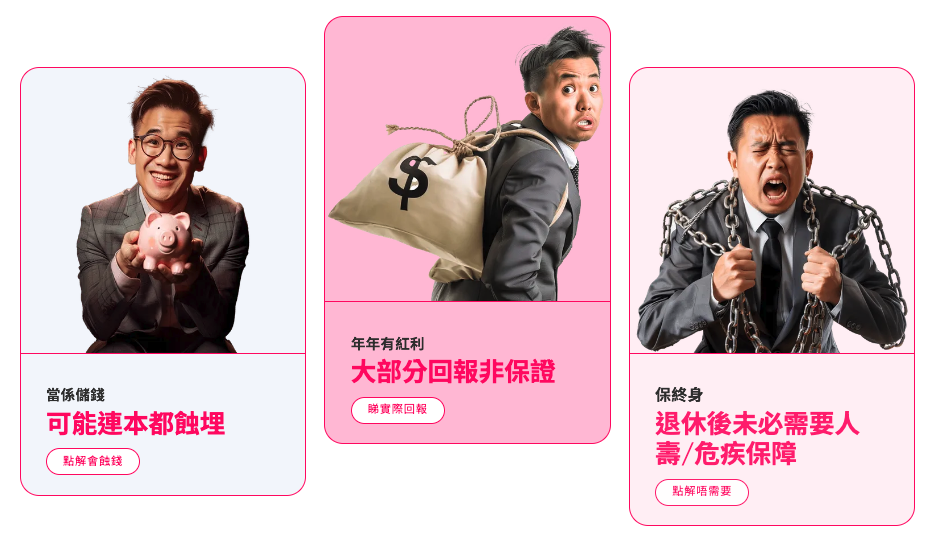
然而,回報穩定且高的產品自然欠缺彈性,且流動性較低。長期儲蓄保險往往有資金鎖定期,若受保人在保單期有需要動用及提取該筆保費而又不想有損失,則需要等到保證回本期,這個回報期可能是10年、20年不等。
再者,若等不到保證回本期而斷供退保,受保人不但未能取得回報,更要損失部份保費。所以,投保儲蓄保險前要考慮是否有充足流動資金應付突發事情,盡量不要在保證回本期前退保。
投保人應按自己的需求而決定:
| 消費型 | 儲蓄型 | |
| 保費 | 較便宜
(以人壽保為例,一般定期壽險平均每月保費為HK$1344;Bowtie人壽保每月保費為HK$404) |
較貴
(以人壽保為例,一般儲蓄人壽保險平均每月保費為HK$1,6154) |
| 保費計算 | 多數為遞進式,保費每年向上調整 | 多數為水平式,每期保費定額不變 |
| 保障(同一保額下) | 較高、較全面 | 較低 |
| 保障年期 | 多數為定期續保
(如果你所投保的是自願醫保,由於此產品保證續保,保障年期同樣十分長甚至達終身) |
保障年期長甚至終身 |
| 供款靈活性 | 較高 | 較低 |
| 現金價值 | 無 | 有 |
| 投保方式 | 線下及網上 | |
- 4以35歲非吸煙女性投保$100萬保額的標準保費計算 ; 定期人壽保: 數據為2020年7月1日市場上定期壽險 (20年保障期) 標準保費的平均值 (包括可於網上投保的定期壽險以及另外8個定期壽險) ; 儲蓄型人壽保: 數據為2020年7月1日市場上8個儲蓄人壽保險 (20年保費供款期) 保費的平均值。
消費型保險謬誤
常見問題
謬誤一:消費型保險不保證續保?
保險是否保證續保,其實視乎保險公司的條款,而非產品的類型。
比如說,Bowtie自願醫保雖然為消費型,客戶每月繳交保費,但由於合約列明「保證續保至 100 歲」,所以除非投保人主動退保,否則保險公司不能因為其年齡或身體狀況的轉變而拒保,直至投保人年屆 100 歲為止。
謬誤二:沒有 Claim 錢等於白交保費?
須知道買保險不是為了讓財富增值,而是為了做好風險管理。
投保人透過支付保費,讓保險公司代為承擔風險。這樣一來,一旦遭遇屬於承包範圍內的事故,便可以提出索償,為自己及家人提供財務保障。
如果你是抱著「怕蝕底」的心態購買儲蓄型保險,那我不得不提提你,其實儲蓄型保險的保費一般較昂貴。以危疾保為例,相較其他儲蓄型危疾保險,Bowtie相同保額的保費便宜超過 20 倍5。如果你轉而投保消費型保險,並將省下來的保費另作投資,隨時能賺取更豐厚回報。
謬誤三:退休就供不起消費型保險?
消費型保險的最大優勢就是靈活性高,投保人可以因應個人需要,向公司申請調低保額,從而令保費下降至可接受的水平。
另一方面,隨著年紀漸長,經濟能力也會提高,這個時候,就可以考慮改買有墊底費的保險計劃,減低自己日常的保險支出。
- 5以35歲非吸煙男性投保$100萬保額的標準保費計算 ; 定期危疾保: 數據為2020年9月1日市場上3個定期危疾保險 (5年保障期) 標準保費的平均值; 儲蓄型危疾保: 數據為2020年9月1日市場上8個儲蓄危疾保險 (18-20年保費供款期) 標準保費的平均值。
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。