【醫療保險lihkg】投保住院保險有咩要注意?點揀好?| Bowtie
買醫保、意外保就夠晒?有公司醫保就唔使額外買醫保?百零蚊Plan夠唔夠用?核保要申報邊類病歷?指數異常一定買唔到醫保?醫保有冇得供斷?Bowtie將拆解連登上種種醫保疑問。
Bowtie 團隊發現原來唔少連登巴絲都提出了有關醫療保險的疑問。買醫保、意外保就夠晒?有公司醫保就唔使額外買醫保?百零蚊Plan夠唔夠用?核保要申報邊類病歷?指數異常一定買唔到醫保?醫保有冇得供斷?我們今次就為大家拆解這些連登上常見的問題。
有關點揀醫療保險的問題
問題 1:其實買醫保、意外已經係夠?純保障比儲蓄更好?
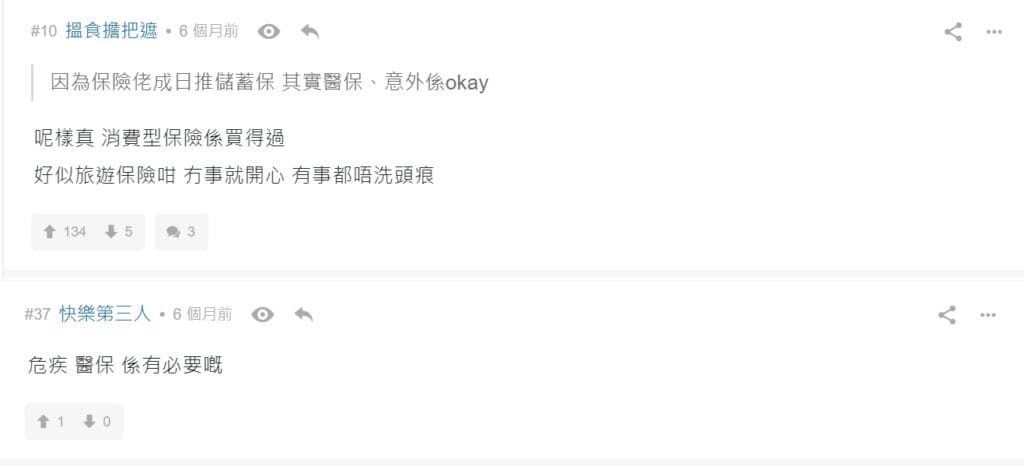
事實上,每個人的背景及需要都不同,所需要的保險產品也難以一概而。
不過,醫療保險倒是絕大部份人都需要的。面對公營醫療系統超負荷,私營醫療服務費用與日俱增,萬一不幸需要進行手術或接受治療,醫療保險可以為你承擔全部或部份醫療費用,將有關風險轉移至保險公司。
此外,如果你是家中的經濟支柱、有樓宇按揭或大額債務需要承擔、擔心因患上嚴重疾病而停工時無法應付生活,你可能亦有需要投保人壽或危疾保險。
就如這位巴打所講,消費型保險的確是現今世代的好選擇,
- 一來它沒有綑綁式條款,僅以月費型式支付保費;
- 二來它作為純保障產品,保費較低,讓投保人可以簡省開支,自行用作儲蓄(如定期存款)或投資。
問題 2:係咪基本上間間都差唔多,買個月供百零蚊嘅plan就好夠用?
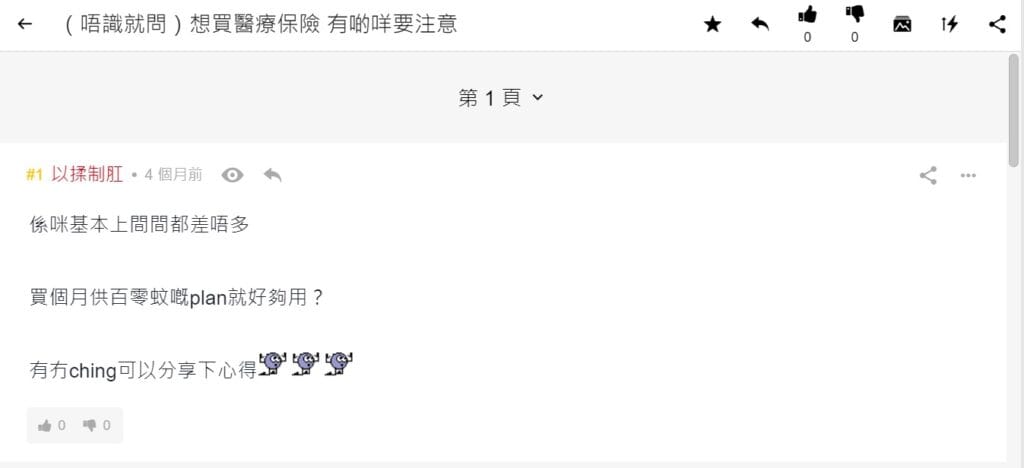
買保險不是買棵菜,不能單看價錢決定!
每間保險公司、每個保險計劃都有不同的保障範圍、限額、額外保障,絕不能單靠保費水平去斷定產品是否「夠用」。
如果你希望投保自願醫保的話,要比較的項目會相對較少,因為不同公司的標準計劃提供的保障是大致相同的,而靈活計劃產品的基本保障項目亦相近,當然我們也需要留意保障額和額外保障的差異。
在選擇醫療保險方面,可以俾少少貼士大家:
- 首先看看自己本身有沒有醫療保障(例如公司醫保或家人替自己投保的醫療保單)
- 如果有的話,可以考慮選擇適合Top-up(即加購另一份醫保)的產品,例如設有自付額選項的 Bowtie Pink,以加強現有保單的保障
- 如果現時完全沒有保障,則可考慮購買較基本的醫保,例如 Bowtie 自願醫保(靈活計劃)
- 此外,你也需考慮自己的預算、參考保費未來5至10年內的加幅、選擇治療時期望入住的病房房型、參考心儀保險公司過往的賠償比率及口碑等
至於是否「夠用」,則難有統一標準。畢竟每個人的需要都不同,但其實純保障的醫療保險並不昂貴,即使是普通打工仔也是能夠負擔的。以 Bowtie Pink(普通房,自付費HK$8萬)為例,30歲非吸煙人士的每月保費只需HK$213,已經可以提供每年度 HK$800 萬及終生 HK$4,000 萬的保障額,全數賠償#醫療開支。
- #全數賠償是指不設分項賠償限額,並只適用於指定保障項目。應付賠償受自付費餘額(如適用)、每年保障限額、終身保障限額及其他包括合理及慣常收費、投保前已有疾病、中國內地指定醫院名單及有關在美國就醫等所規限,有關產品詳細條款及細則、產品風險及不保事項,請參閱相關產品網站及保單。
延伸閱讀
問題 3:有公司醫保就夠?唔洗自己比錢再買?
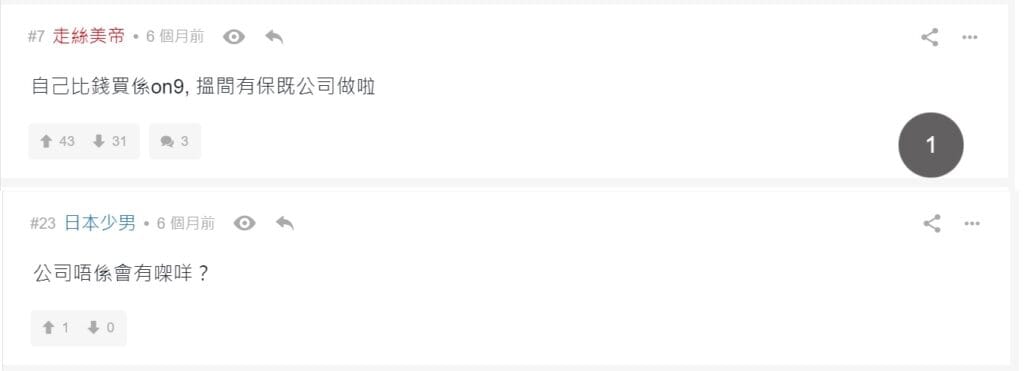
不少朋友以為只要公司有提供公司醫療保險,自己就毋須再投購醫保,其實這是一個謬誤。
在公司醫保之外,我們也需要一份Top-up醫保,主要原因有幾點:
- 公司醫保的保障不是為每位同事度身訂造,有可能偏向門診保障,而忽略了住院保障
- 公司醫保的保障額可能僅屬基本水平,索償手術或住院帳單時有機會「賠唔足」
- 公司醫保在離職後便告失效,新工作的公司醫保一般須待試用期後才生效。換言之,轉工期間將出現「醫保真空期」
- 退休後沒有公司醫保保障,若屆時才購買醫保,或會因病歷而遭保險公司拒保或「加Loading」;若選擇公營醫療服務,很大機會要面對冗長的輪候
想購買Top-up醫保的話,設有墊底費(自付費)的醫保計劃最適合不過,因為你在索償時,可利用公司醫保/現存的個人醫保的賠償去支付墊底費,這樣現有保單的保障就不會被浪費,有效避免保障重疊;另一邊廂,新保單的保費亦因設有墊底費選項而更加相宜。
如果你已有公司醫保/其他個人醫保保障,可根據有關保單列明的病房及膳食保障額,來決定自付額,以下提供Bowtie Pink 各病房級別的保費參考:
立即投保Bowtie Pink 作為你的Top-up 醫保!
延伸閱讀
有關投保的問題
問題 4:想問申報病歷係咪連落屋企樓下診所睇醫生嗰啲都要?
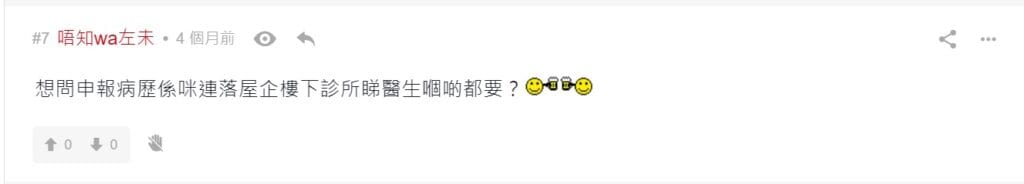
保險公司之所以要求準客戶於投保時申報病歷,是希望評估受保人的患病風險,需要申報的包括過往住院、手術等病歷、身體檢查時發現的異常情況、獲醫生確診的長期疾病、家族病史及先天疾病等。
為方便大家了解什麼病要報;什麼病不用報,我們整合了毋須申報的疾病(因它們不會影響核保結果): 傷風 / 感冒 / 喉嚨痛 腸胃炎 / 食物中毒(已痊癒) 消化不良(無需檢查) 痤瘡、肌肉扭傷(已痊癒) 鵝口瘡、常規產前掃描 / 血液檢驗(檢驗結果正常) 常規子宮頸細胞塗片檢驗(檢驗結果正常) 常規健康檢查(檢查結果正常) 預防疫苗 荷爾蒙補充治療(更年期) 不育治療或胎兒生長情況正常的懷孕 近視 / 遠視 / 散光 / 老花
投保時要申報病歷,因投保人有責任遵從「最高誠信」原則。該原則是指﹐不論保險公司有沒有問及有關的資料,投保人都必須向保險公司主動披露所有重要事實(Material Facts),即是所有可能影響一間審慎的保險公司制訂保費或決定是否承擔風險的任何情況。如果投保時沒有全面呈報病歷,或有所隱暪,日後客戶索償時很可能會被保險公司因其「沒有披露重要事實」而拒賠。
如果你是向 Agent 投保的話,你只需誠實地向他表明病歷即可;
如果是網上投保的話,你只需根據選擇題回答,或最後提供病歷相關的補充資料即可。有需要的話保險公司會主動聯絡你,以進一步了解你的情況。
延伸閱讀
網上投保方便快捷,申報病歷唔使怕尷尬。
問題 5:如果驗過身某指數超標但無病,自願醫保會唔會唔保?
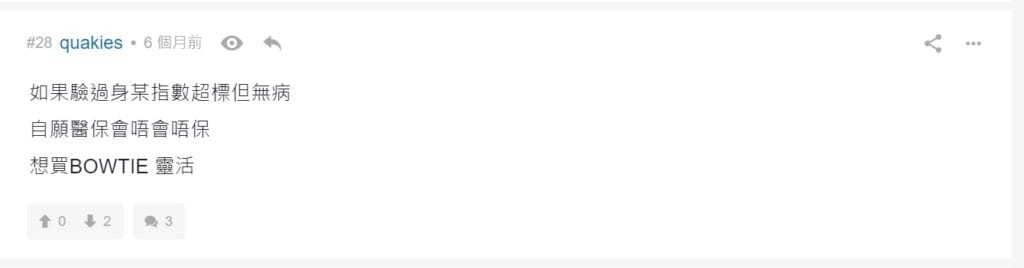
身體某些指數異常可能是慢性疾病的先兆或病徵,我們會就每個個案獨立審視,畢竟每個人的身體情況不一,也要視乎異常的是哪些指數,再綜合其他身體狀況,才能作出最終的核保決定。
身體指數異常,經核保後一般有以下幾個結果:
以Bowtie為例,普遍情況下高血壓患者都可以用一般保費(即毋須加Loading)成功投保;亦有糖尿病患者在「加Loading」的情況下成功投保。當然,最終能否通過核保,還是要跟據各個案的情況而定,並沒有劃一的答案。
怕自己過唔過到核保?
有關保費的問題
問題 6:供斷醫療保險係假嘅?其實只係預繳費用/用儲蓄保去供每月保費?抵唔抵?
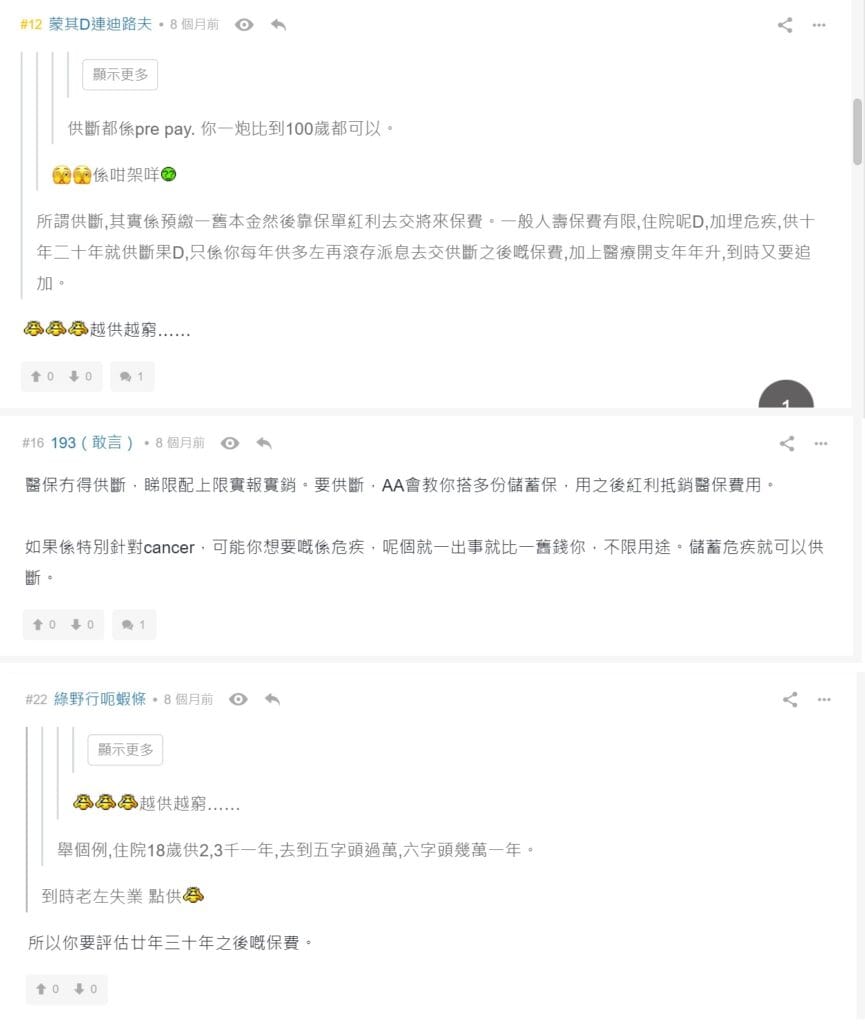
不少人都擔心他日年紀大時,醫保保費高昂,難以應付,想尋找可供斷醫療保險的方法;但實際上醫療保險是每年續保的,根本無法供斷。
鑒於不少人都擔心日後未必能應付醫保開支,有不少Agent 會建議投保人在購買醫保的同時,多買一份有儲蓄成份的長期人壽保險,以便未來可利用該儲蓄單的紅利,去支付或補貼日後的醫保保費,這亦是俗稱為醫療融資(Medical Financing)的做法。不過,Bowtie團隊之前也解釋過,這個做法是有不少限制的,要真正做到完全供斷醫保,亦需要非常準確的計算及較高的儲蓄人壽供款。
與其利用存有不確定性的方法,倒不如直接選擇純保障、高性價比的網上醫療保險。我們曾比較Bowtie自願醫保及2間傳統保險公司的醫保產品,結果發現在65-80歲期間投保Bowtie自願醫保,總保費開支較購買另外2間公司的同類產品分別低HK$5萬多及HK$10萬多,可見即使在較年長的年齡層,Bowtie自願醫保還是比較容易負擔的。
⭐️ 自願醫保+危疾保:你以為你淨係需要醫保?點解兩者欠一不可?
首先,大家需要理解醫療保險和危疾保險的功用不一:
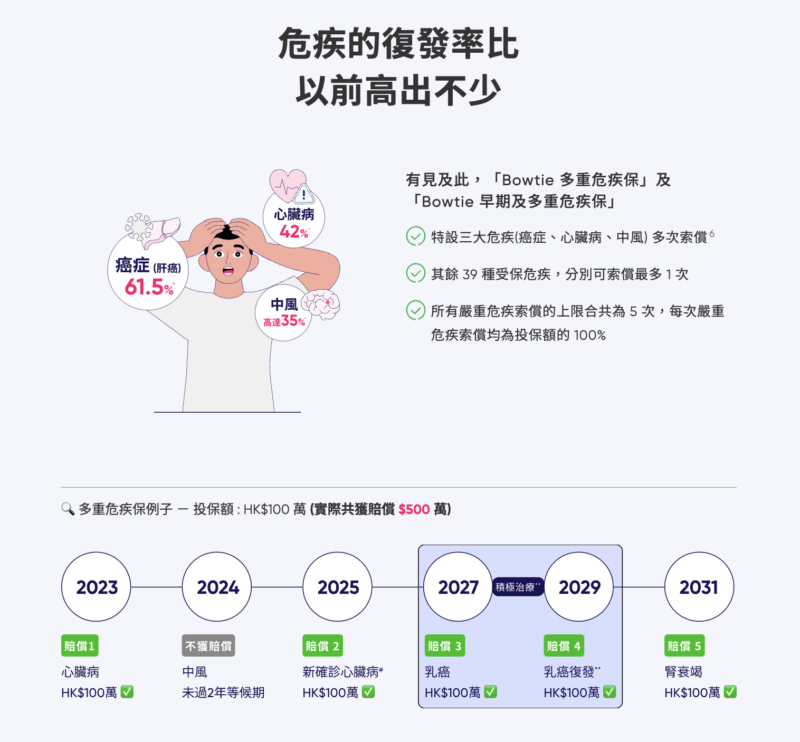
因此,若果你萬一不幸患上危疾,只投保醫療保險雖然可以保障你在醫療方面的費用,不過就未必能夠保障你因患病需負擔的長遠問題。事實上,當你患上危疾時,即使不是致命性,往往都會因此被逼停工而失去收入,變相影響你的生活質素,甚至有機會打亂你現有的規劃。
基於醫療保險及危疾保險保障並不抵觸,一份值得信賴的危疾保險能夠代替你停工時失去的收入,在財政上助你一臂之力,也能減少對其他家人的影響,維持原有的生活質素。
甚至,即使患病後不能買新保險,危疾的賠償必要時可以幫你繼續支付現有醫保保費。
危疾保險絕對是重要的保障,除了醫療保險之外,危疾保險的重要性亦都不能忽視。在任何情況下,只要有穩定收入,便應該積極考慮購買一份危疾保給自己多一份保障。
延伸閱讀
資料來源
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。