網誌主頁
個人產品
企業
自助揀保險
優惠
索償
服務
關於 Bowtie

保險知識

第 4 頁 · 第 151–200 篇

終身儲蓄人壽保險呃人?3大伏位逐個數

終身儲蓄人壽保險呃人?3大伏位逐個數

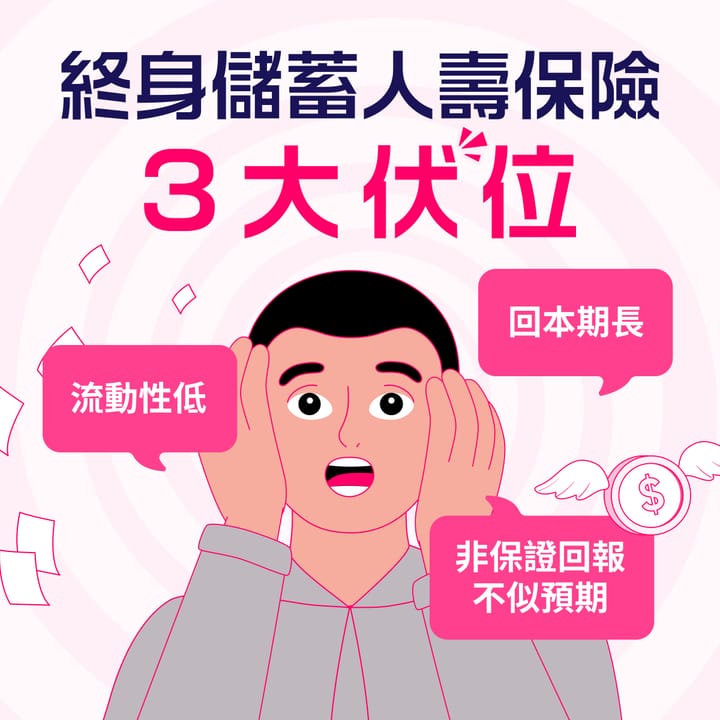
1. 流動性低:投入的資金並不能隨意提取調動,而早期退保甚至會引致大額虧損。 2. 回本期長:以4款市面上供款25年的終身人壽保險為例,而平均保證回本期超過28年。 3. 非保證回報不似預期:儲蓄保險回報,一般分為保證及非保證部分,而非保證部分的分紅在現實中,往往跟最初投保的建議書有所出入。 3大原因 揀Bowtie人壽保險! 零佣金,夠抵夠純粹 保證續保至 100 歲 無綑縛合約,靈活退保 睇吓Bowtie真實客戶點講 為自己及家人報價兼享優惠! Bowtie 定期人壽保障項目 保障範圍 身故賠償(投保額的 100%) 賠償方式 假若受保人身故,我們將會一筆過支付身故保障賠償予保單受益人。 最低保額 HK$20萬 最高保額 HK$2,000萬(現有客戶) HK$800萬(18 – 45 歲) HK$400萬(46
Bowtie 團隊
唔想綁死啲錢?唔想供10幾廿年保險先回本?定期人壽才是明智選擇!

唔想綁死啲錢?唔想供10幾廿年保險先回本?定期人壽才是明智選擇!

究竟終身儲蓄人壽保險有幾唔靈活? 終身儲蓄人壽 Bowtie定期人壽 供款年期 長達10至20年才回本🔐 隨時可斷供👍 早期斷供後果 有可能損失部分、甚至全數供款🔐 沒有損失👍 每月保費 (HK$ 100萬保額) HK$ 1,317 😨 HK$ 38 😎  * 註:上述保費以30歲非吸煙人士、100萬港元保額計算。終身儲蓄人壽為市面上某熱門產品,供款期為25年。Bowtie定期人壽保費會隨年齡調整。 3大原因 揀Bowtie人壽保險! 零佣金,夠抵夠純粹 保證續保至 100 歲 無綑縛合約,靈活退保 睇吓Bowtie真實客戶點講 為自己及家人報價兼享優惠! Bowtie 定期人壽保障項目 保障範圍 身故賠償(投保額的 100%) 賠償方式 假若受保人身故,我們將會一筆過支付身故保障賠償予保單受益人。 最低保額 HK$20萬 最高保額 HK$20,
Bowtie 團隊

香港人兩大熱門投資:買儲蓄保險同買樓都可能變負資產?

* *或須重新核保。 3大原因 揀Bowtie定期人壽保險! 零佣金,夠抵夠純粹 保證續保至 100 歲 無綑縛合約,靈活退保 睇吓Bowtie真實客戶點講 為自己及家人報價兼享優惠! Bowtie 定期人壽保障項目 保障範圍 身故賠償(投保額的 100%) 賠償方式 假若受保人身故,我們將會一筆過支付身故保障賠償予保單受益人。 最低保額 HK$20萬 最高保額 HK$2,000萬(現有客戶) HK$800萬(18 – 45 歲) HK$400萬(46 – 55 歲) HK$350萬(56 – 60 歲) HK$100萬(61 – 65 歲) 可續保至
Bowtie 團隊

5%回報就能夠跑贏終身人壽儲蓄保險?附回報計算機 !

65歲人壽退保價值比較: 計劃A vs 自主投資  年尾價值 儲蓄人壽計劃A1 自主投資2 自主投資額外回報 (B – A) 計劃A退保價值(A) 將節省的保費用作投資;假設投保Bowtie 人壽保,以及每年預期回報5%(B) 30歲 $0 $15,702 $15,702 35歲 $15,851 $106,281 $90,430 40歲 $58,522 $220,756 $162,234 45歲 $147,814 $364,888 $217,074 50歲 $342,064 $545,938 $203,
Bowtie 團隊
擔心現有人壽保險保額不足?每月低至$38即可加大$100萬人壽!

擔心現有人壽保險保額不足?每月低至$38即可加大$100萬人壽!

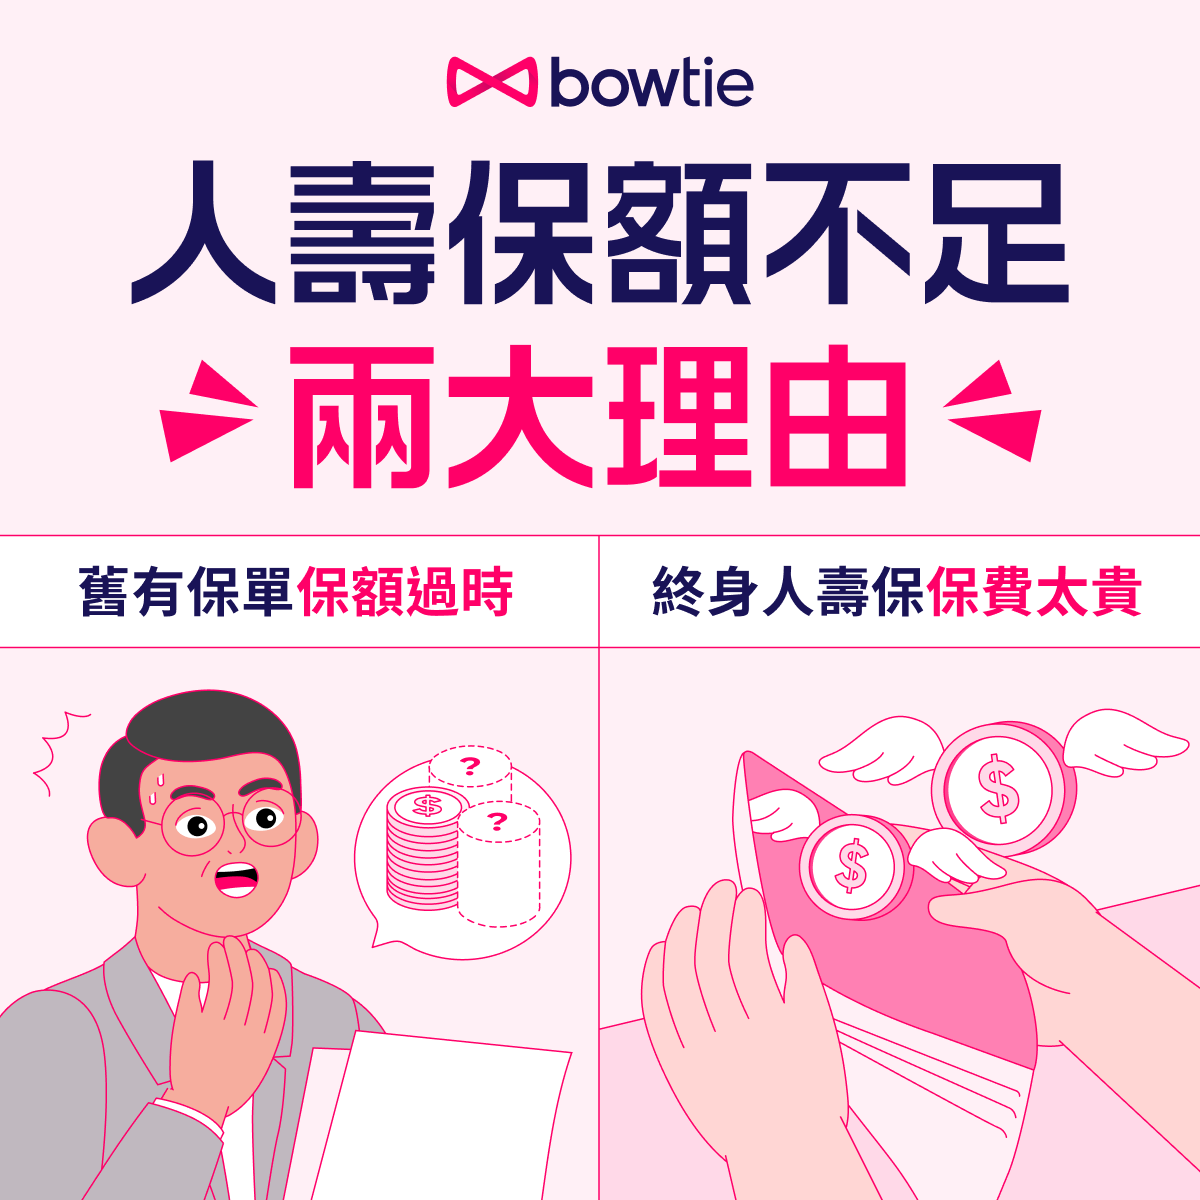
點解要Top Up人壽保額? 1. 時移勢易,N年前買落的保額已經滿足不到現時狀況。 2. 現有保單是終身人壽保險,由於保費太貴,投保時將價就貨,買低了保額。 解決方法:用定期人壽保險Top Up! 定期人壽保險無儲蓄成分,將保費的一分一毫都花在保障上,是高性價比的Top Up 方法。以30歲非吸煙男性為例,如想加購$100萬人壽,每月保費只需$38*! * *以上計算的保費僅供參考,你實際需要繳交的保費受時間、通脹、核保等因素影響,並需加上保險業監管局徵收的保費徵費。請下載並查閱標準保費表(Bowtie 人壽保標準保費表 (HK$1,000,000 保額) / 圓夢保標準保費表 (HK$300,000 保額)) * 註:在Top Up人壽保額前,客戶應仔細檢視現有保險組合,以避免保障重疊。我們建議您根據個人需求、財務狀況及承擔能力,審慎評估是否需要額外保障。 3大原因
Bowtie 團隊