【保險受益人】可以寫朋友、非親屬、男/女朋友或自己嗎?

什麼是受益人?
• 受益人 (Beneficiary) 是在受保人符合理賠條件後,可申請獲得賠償的人。例如,於人壽保險中,若受保人身故,受益人可獲得保險賠償。
• 受益人的一般例子包括受保人的配偶、子女、父母等親屬,某些情況亦可以是其他人士或慈善機構,視乎保險公司的規定。
受益人可多於一人,按保單指定的比例分配合資格身故賠償;設定時應確保總比例符合保險公司要求。
為配偶投保,與指定配偶為受益人,有何分別?
|
安排 |
誰的生命受保障? |
合資格身故後誰領取? |
|---|---|---|
|
為自己投保,把配偶列作受益人 |
你自己 |
你身故後,配偶按指定比例領取 |
|
你為配偶投保,並指定自己為受益人 |
配偶 |
配偶身故後,你按指定比例領取 |
|
只替家人付款 |
須看保單列明的受保人 |
付款本身不會自動令你成為受益人 |
投保、持有、付款、受保及受益是不同角色;為他人投保須符合可保權益、申請及受保人同意等要求。受益人安排則按保單及保險公司規則,不能互相混同。
三大受益人類別
根據不同的保險合約,人壽保險的受益人可大致分為三類:
• 可撤換受益人 (Revocable Beneficiary)︰坊間保單普遍採用的受益人類別,保單持有人有權更改受益人,事前毋須獲得保單列明的受益人之同意。
• 不可撤換受益人:是否能更改,須看合約、信託及適用法律;可能需要受益人同意,不能概括保單持有人可單方面取消。
• 後續/後備受益人:在主要受益人不能領取等指定條件下才可能適用,須看保單實際功能及條款。不能假定放棄、同時身故等情況都自動轉給後備受益人。
誰可成為受益人?朋友、非親屬、未婚人士可以嗎?
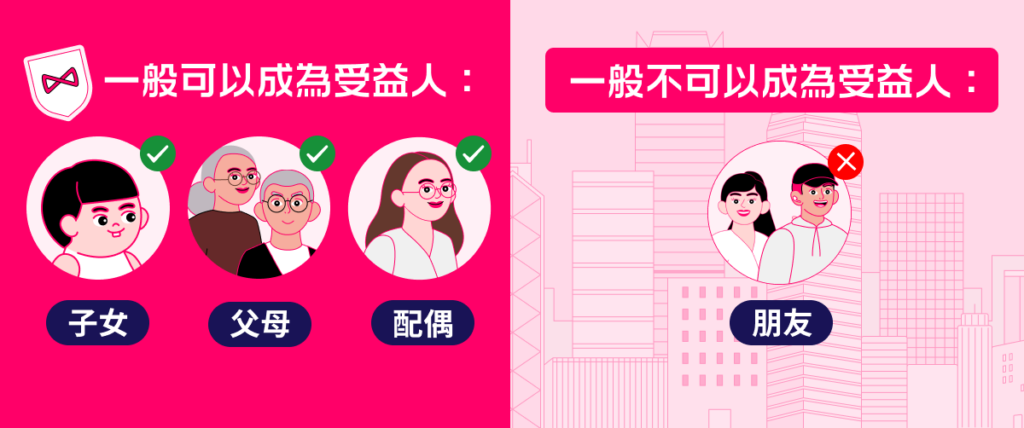
- 可接受:Bowtie人壽保接受獲認可的親屬及配偶等關係,包括同性配偶及指定無血緣家人;須按要求提供證明。
- 不接受:普通朋友不能成為Bowtie人壽保受益人;其他公司的規則須另行確認。
- 須確認:未婚夫/妻與一般男/女朋友不能混為一類;申請前核對實際關係及所需證明。
- 自己:不能領取自己身故後的賠償;若你持有另一受保人的保單,可按獲接受的安排指定自己為受益人。
來源:保監局投保FAQ、保聯人壽FAQ及Bowtie受益人FAQ。不要把Bowtie的朋友限制說成所有公司一律相同,也不把可保權益直接當作所有受益人關係的同一條規則。
決定好受益人,下一步就要諗點保障佢地
受益人可以係另一半、子女或父母。
但除咗「填邊個名」,都可以再諗一步:
|
你想保障邊個? |
可能最關心 |
|---|---|
|
💑 另一半 |
樓按、家庭生活 |
|
👶 子女 |
生活及教育 |
|
👵👴 父母 |
家用及日後支援 |
案例1:自己的保單,讓配偶保留住屋與生活資金
35歲採購主任阿健原已投保300萬定期人壽,自己是受保人,太太為100%受益人。假設他不幸身故並符合條款:
|
項目 |
配偶實際所得/用途 |
|---|---|
|
合資格身故賠償 |
HK$3,000,000 × 100%=HK$3,000,000 |
|
假設尚欠按揭 |
HK$2,400,000 |
|
可留下的過渡生活資金 |
300萬-240萬=HK$600,000 |
|
對太太的幫助 |
可選擇先處理按揭,再安排日常生活;實際用途由受益人按需要決定 |
案例2:為配偶投保,同時照顧伴侶及父母
陳太為丈夫阿明投保400萬定期人壽,丈夫是受保人;指定陳太60%,丈夫的父母各20%。假設阿明其後合資格身故:
|
受益人 |
比例及所得 |
可支援的家庭需要 |
|---|---|---|
|
陳太 |
60%=HK$2,400,000 |
供樓及自己/子女的生活安排 |
|
阿明父親 |
20%=HK$800,000 |
假設每月家用6,000元,可先預留24個月144,000元 |
|
阿明母親 |
20%=HK$800,000 |
同樣可按個人生活及照顧需要安排 |
|
合計 |
100%=HK$4,000,000 |
指定比例使對不同家人的照顧意願更清楚 |
先列出想照顧的人及家庭責任,再了解Bowtie人壽保障及個人報價 →
Bowtie接受的保險受益人
Bowtie人壽保可接受多名受益人,包括獲接受的親屬及配偶等關係;現行產品說明亦接受同性配偶及指定無血緣家人。普通朋友不獲接受;個別關係及所需證明,應按FAQ及客服確認。
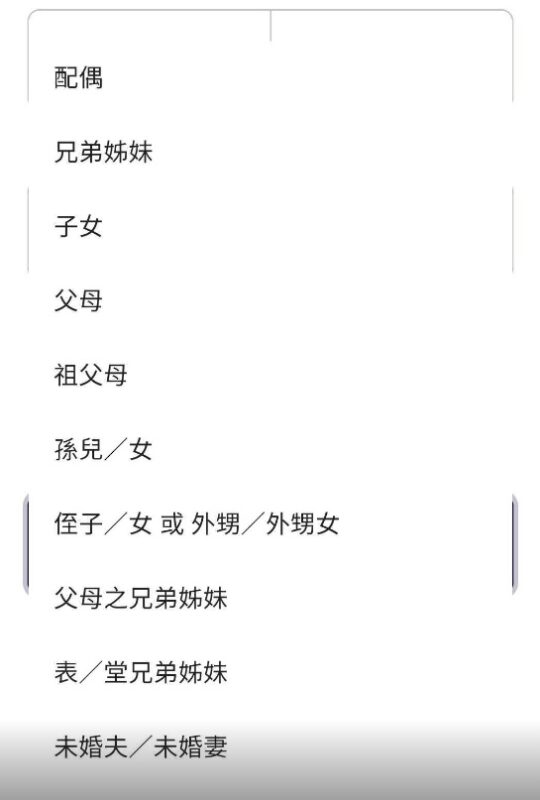
原文列有未婚夫妻及繼親等安排;設定時應如實說明關係,不應只為配合畫面選項而隱瞞。Bowtie可要求出生、結婚或其他相關證明。
Bowtie用家填誰做受益人?
內部數據顯示(截至2026年2月6日),近45%用戶將配偶列作受益人,其次是父母(佔25%)。
|
受益人 |
百分比 |
|---|---|
|
配偶 |
44.6% |
|
父母 |
25.0% |
|
子女 |
12.2% |
|
兄弟姊妹 |
7.9% |
|
未婚夫/未婚妻 |
4.6% |
設例:兩個不同家庭,人物、職業、金額、按揭及家用為假設,非統一保額或用途建議。假設申請、受益人指定及保單均有效,身故符合條款且無相關不保;若有轉讓、信託等,須另按實際安排處理。用途表不等於對受益人資金的法律限制,也不代表按揭會自動獲清還。
目前關係資格依現行官方受益人FAQ及產品頁;原專家引述及職銜不作本次更新後文字的背書。
上表為原文截至2026-02-06披露的歷史內部數據,非本輪重新提取;只列主要類別,不應預期加總100%。別人的選擇不代表你的家庭所需。
指定受益人的3大好處
• 清楚的賠償對象:有效指定受益人,可讓保險公司按保單處理身故賠償;實際所需文件及時間按個案,不承諾一個月內到帳。
• 減少意願不明:事先列出對象及比例,可減少家人對安排的疑問;仍不能保證沒有爭議或所有情況均毋須法律程序。
• 自主分配:指定受益人讓你按照個人意願安排保障,例如把較大比例留給經濟上最依賴你的人,另分配部分給父母、伴侶或子女,確保你重視的人能夠獲得清晰而穩妥的照顧。
可以隨時更改、增加、刪減受益人嗎?
以Bowtie人壽保為例,保單持有人可在生效期間經網上平台申請新增、刪減或更改受益人及比例;不是只要按送出便一定即時生效。須按條款由Bowtie確認,並符合持有人與受保人當時仍在世、無相關信託等適用條件。
在一些傳統保險公司批出的人壽保單上,可能會訂明不可撤銷的受益人。如果保單有相關條款,在未得此受益人同意下,則不得更改受益人。
更改生效條件、信託及收款次序,見每年續保及固定期人壽條款第6.3及6.4部分。
附:在Bowtie,指定受益人的程序如何?
以Bowtie人壽保為例,完成投保及核保程序後,你便可以選擇填寫保單受益人︰
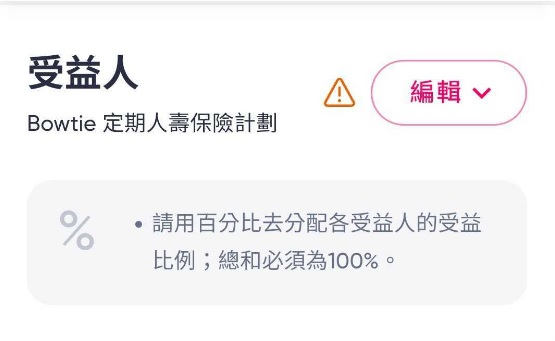
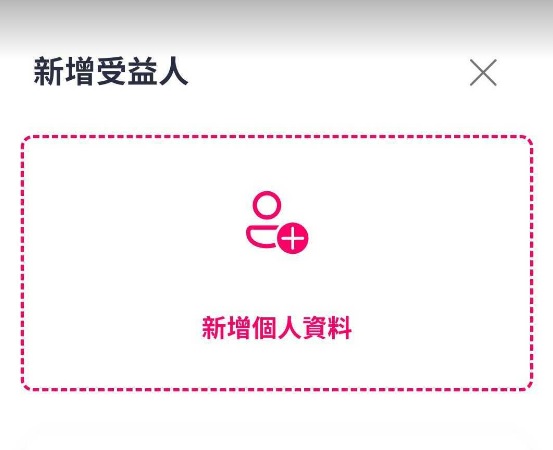
新增時按平台要求填寫中英文姓名、實際關係、受益比例及聯絡方法。可選關係及所需證明以當時平台及審核為準;不要單憑原截圖認定所有選項永久不變。
如果你想選擇多於一名受益人,你便需要設定他們的受益比例,以下例子顯示子女及配偶各佔50%︰
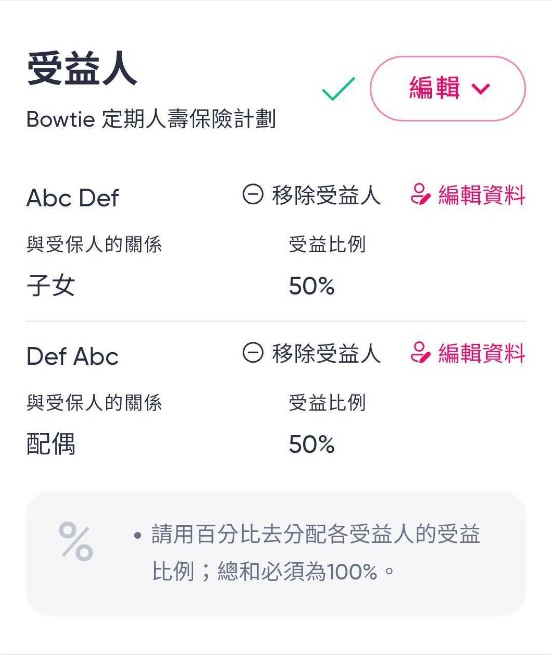
原畫面作操作位置參考;如更改現有資料,按官方FAQ先刪除再重新輸入,並確認更新已生效。
常見問題
有時父母/祖父母會填寫子女/孫作為受益人,受益人可以未滿18歲,但保單持有人應該安排一位監護人及 / 或受託人,以備在獲得賠償後,代他接收和管理保險金,直至他成年為止。在成年之後,他便能夠直接取得所有保險金。
以Bowtie人壽條款為例,如多名受益人中有一位先身故,其份額按指定比例分給其他在生受益人,無指定比例則平均分配。若已沒有在世受益人,則保單持有人在世時賠予持有人,否則納入持有人的遺產;不應一律寫成受保人的遺產。
部分產品可接受慈善機構。Bowtie人壽的香港註冊慈善機構安排須先聯絡客服了解證明及指定程序,不是只填註冊號碼就保證獲接受。
其他設身故賠償的保單也可能有受益人安排;在生醫療或危疾賠償則按各自條款付予指定收款人。不能概括為只有受保人才可申請或領取所有醫療/危疾賠償。
未成年人的實際收款、監護/信託及所需法律文件應預早確認,不把填一個名字當作全部安排已完成。
同時身故等情況另有處理規則;以實際保單第6.3部分為準,家庭變動後應及早更新指定。
把照顧家人的心意,落實成清楚的保障安排
選好受益人只是一步,保額及保障年期亦要配合你留下的家庭責任。Bowtie人壽保提供純保障選項,讓你按按揭、供養父母及子女生活需要比較,再把對配偶與父母的安排寫清楚。
先估算家人需要的過渡資金,扣除可用儲蓄及既有身故保障,再取得個人報價;保單生效後,結婚、生育或家庭情況改變時亦應重新檢視受益人及比例,讓保障跟得上生活。
立即了解Bowtie人壽保障、年期選項及個人報價 →