《2026年施政報告》提出加強長者照顧支援:在2027–28財政年度增加2,000張「長者社區照顧服務券」至18,000張,並增加1,000張「長者院舍照顧服務券」至8,000張,為有需要的長者提供更多照顧選擇。這些措施屬照顧服務安排,與長者生活津貼的現金援助不同。資料來源:《2026年施政報告》第392段
長生津現行每月金額為港幣$4,345,由2026年2月1日起生效。準備申請時,仍須核對社署的年齡、居港、入息及資產要求。資料來源:1823長者生活津貼申請資格及金額
長者生活津貼是社會福利署公共福利金計劃下的現金援助,補助合資格長者的日常生活開支。
無論你正為自己準備申請,還是協助父母整理文件,第一步都是確認資格及家庭財政狀況。本文會說明最新限額和申請方法,並介紹公營醫療支援,以及有預算的家庭如何考慮額外醫療保障。資料來源:社會福利署
長生津需要接受入息及資產審查。以下限額由2026年2月1日起生效,金額以港幣計算。
| 項目 |
單身人士 |
夫婦 |
| 每月總入息上限 |
$10,900 |
$16,680 |
| 資產總值上限 |
$415,000 |
$630,000 |
合資格受惠人每人每月可獲$4,345。「夫婦限額」是審查雙方經濟狀況時使用的合計限額;每名申請人仍須符合各項申請條件。資料來源:社署2026年長生津表格及須知
| 資格項目 |
要求及注意事項 |
| 年齡 |
年滿65歲;可在65歲生日前一個月內提交申請。 |
| 香港居民及居港要求 |
香港居民年期一般須達七年;申請前須連續居港最少一年,該年內離港不超過90天仍可視為符合連續居港規定。 |
| 經濟審查 |
須符合入息及資產限額。 |
| 其他津貼 |
不能同時領取綜援、高齡津貼或傷殘津貼。 |
| 居留身份 |
部分入境身份不符合資格,須按自身身份及完整條件核對。 |
資料來源:社署公共福利金計劃、社署網上申請服務
| 類別 |
可能須計算及申報的項目 |
| 每月入息 |
工資、退休金、租金淨收益及固定年金等。 |
| 資產 |
現金、存款、投資及非自住物業等;香港以外的資產亦須按規定申報。 |
家庭成員給予的家用一般不計入入息,但未用而累積成儲蓄的部分須計入資產。一項作為香港主要居所的住宅及自用車位,可按規定豁免;保險計劃現金價值及年金投保保費亦有相關豁免安排。這些安排不等於所有保單收益或退保款項都可豁免,應按具體項目向社署查詢。資料來源:社會福利署
建議先整理以下資料,方便填表及回應社署查詢:
| 資料類別 |
準備內容 |
| 身份證明 |
香港身份證及所需身份證明。 |
| 收款銀行戶口 |
供收款用的個人銀行戶口資料。 |
| 居港資料 |
所需旅行證件及居港紀錄。 |
| 配偶/適用同居人士資料 |
身份及經濟資料。 |
| 入息及資產證明 |
有助核實經濟狀況的文件,例如銀行及投資結單。 |
實際文件要求以最新申請表和社署通知為準。
社署指出,長者如何處理資產屬個人及家庭問題,應考慮相關風險。申請及覆檢時,必須如實申報本人及配偶或適用同居人士的實際經濟狀況;隱瞞或漏報可能導致追討款項及法律責任。
資產安排會影響往後生活的自主性,宜先弄清楚申報要求,再作家庭決定。如有聯名戶口、轉贈款項或保單款項等問題,可直接向所屬社會保障辦事處查詢。資料來源:社署資產轉移常見問題
實際文件要求以最新申請表和社署通知為準。可透過社署網上申請服務,或下載表格後寄回或親自交回住址所屬的社會保障辦事處。社署會核實資料及資格;開始發放津貼的日期以審批結果為準。資料來源:社署申請資料、網上申請服務
領款期間仍須符合居住及離港規定。不要把申請前的居港要求直接套用到領款期間;如計劃長期離港或移居內地,應向社署查詢適用規則及廣東或福建計劃安排。資料來源:社署公共福利金計劃
2026年「雙糧」是一次性額外款項,並非每月津貼永久加倍。
| 項目 |
2026年安排 |
| 額外款項 |
相當於一個月津貼。 |
| 資格基準日 |
2026年4月29日當日合資格領取相關社會保障金額的人士。 |
| 發放安排 |
由2026年5月22日起陸續存入指定銀行戶口。 |
| 是否需要申請 |
毋須另行申請。 |
| 查詢方法 |
向所屬社會保障辦事處或社署熱線2343 2255查詢資格及收款情況。 |
資料來源:政府2026年5月22日公告
| 項目 |
長者生活津貼 |
高齡津貼俗稱生果金 |
| 年齡要求 |
65歲或以上 |
70歲或以上 |
| 2026年2月起每月金額 |
$4,345 |
$1,675 |
| 入息及資產審查 |
需要 |
不需要 |
兩者不能同時領取。年滿70歲的長者可根據經濟狀況及資格,了解適用的津貼安排。資料來源:社署公共福利金各類津貼金額、公共福利金計劃
| 情況 |
可了解的支援及辦理方法 |
| 75歲或以上長生津受惠人 |
在公立醫院或診所登記求診時,告知職員豁免資格並出示身份證明;經系統核實後,可獲豁免相關公營醫療服務收費。 |
| 其他有經濟困難的病人 |
可了解醫管局醫療費用減免機制。 |
| 自費藥物或其他醫療開支 |
可向醫務社工查詢適用援助。 |
上述豁免不代表所有治療及自費項目都免費。預算有限的長者可先掌握現有支援,把資源用在實際需要上。資料來源:醫管局醫療費用減免機制
先檢視退休後的現有保障
先確認父母是否已有個人醫保,以及退休後公司醫保的安排,再比較新增保障。
保留生活費和應急資金
評估保費是否能夠長期負擔,並保留日常生活及應急所需的現金,再決定合適的保障水平。
長生津能補助日常生活。若你希望父母在有醫療需要時,也能考慮私營醫療服務,可以與他們一起檢視現有保障及可負擔的保費。目標是為合資格醫療開支預備支援,同時保留日常生活和應急所需的現金。
先確認父母是否已有個人醫保,以及退休後公司醫保的安排,再比較新增保障。保費能否長期負擔、既有疾病如何處理及每項賠償限額,都比單看起步保費更重要。
Bowtie自願醫保可如何配合退休規劃
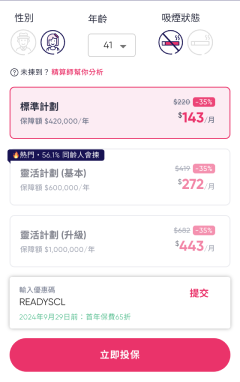
Bowtie自願醫保接受15日大至80歲香港居民申請投保,讓部分已退休人士仍可了解保障選項。以標準計劃為例,保障涵蓋合資格住院及手術等醫療開支,並設分項賠償限額;成功投保後保證續保至100歲。
你可先在網上查看計劃及保費,與父母一起比較保障內容,再決定是否符合家庭預算。符合申請年齡不代表一定獲保,承保結果仍須按健康申報及核保決定;一般日常門診也不能一概視為受保。資料來源:Bowtie自願醫保標準計劃、Bowtie投保年齡及續保說明
先看實際保費
按父母的年齡、健康狀況及保障需要查看報價,並一起確認是否符合家庭預算。
比較住院及手術保障
留意每項賠償限額、適用病房級別及不保事項,了解哪些醫療費用仍可能需要自行承擔。
如實申報健康狀況
符合申請年齡不代表一定獲保。投保時須如實申報病歷,承保結果及附加條件以核保決定為準。
了解續保及日後保費
保證續保與保費固定是兩回事。查看年齡相關保費及續保條款,為日後保費變動預留空間。
把父母的日常生活安排好,也為醫療需要預留選擇。先查看實際保費,再一起決定適合的保障。
查看Bowtie自願醫保保障及保費
父母有長期病仍可申請醫保嗎
可先查閱投保要求,並如實申報病歷。是否承保、是否有附加條件,以及哪些病症受保,須以核保結果及保單條款為準。投保年齡範圍不能代替健康核保。
保證續保是否代表保費不會增加
保證續保與保費固定是兩回事。評估醫保時,應同時查看年齡相關保費及續保條款,為日後保費變動預留空間。
本文提供一般資訊。津貼資格及款項以社署審批為準;保險保障、賠償限額、不保事項及承保條件以相關保單條款及細則為準。

作者
Bowtie 團隊由編輯及具不同專業背景的成員組成,關注保險、健康、個人理財及生活消費。我們從數據、條款與實際需要出發,不只比較價格與賣點,更重視數字背後的前提、條款中的限制,以及不同選擇的實際取捨。透過清晰的解說與有根據的分析,我們希望釐清常見疑問,帶出容易被忽略的細節,為讀者提供不同的思考角度,作出切合自身需要的決定。
關於 Bowtie
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。