作者
Zing Cheung
更新
2026-09-17

香港人口持續高齡化,退休生活要處理的未必只有日常開支,還包括覆診、藥物、照顧、復康及院舍等長期需要。
《2026年施政報告》提出多項安老措施,包括增加社區及院舍照顧服務券、擴大日間護理設施,以及研究延伸長者醫療券大灣區服務點。
政府支援可以幫輕部分負擔,但長者家庭仍需要分清楚:醫療券、照顧券及醫療保險,分別處理甚麼開支?
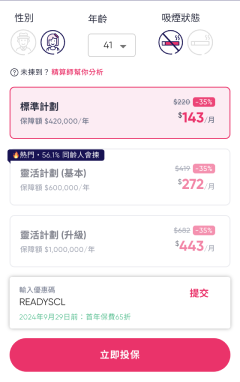
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
政府計劃在2027/28財政年度增加2,000張長者社區照顧服務券,令總數增至18,000張,支援長者在社區接受照顧服務。
長者院舍照顧服務券將增加1,000張至8,000張,讓合資格長者有更多院舍選擇。
政府會新增5個資助長者日間護理設施,提供約200個服務名額;另外新增5個長者鄰舍中心,預計每年服務約5,000人。
政府會繼續擴展廣東院舍照顧服務計劃,並研究將長者醫療券大灣區試點的服務點延伸至相關醫療機構的社康中心,以及增加試點醫療機構。
政策詳情可參閱《行政長官2026年施政報告》。
| 支援 | 主要用途 | 是否等同醫療保險? |
|---|---|---|
| 長者醫療券 | 支付指定基層及私營醫療服務 | 否,不是住院醫療保險 |
| 社區照顧服務券 | 資助合資格社區照顧服務 | 否,主要處理照顧需要 |
| 院舍照顧服務券 | 資助合資格院舍服務 | 否,不會代替住院醫療保障 |
| 醫療保險 | 按保單賠償合資格醫療開支 | 屬個人保險安排 |
不同支援可以同時存在,但各有資格、指定服務及使用範圍,不能單憑其中一項處理所有退休醫療和照顧需要。
除了普通門診及藥費,長者家庭亦可考慮以下潛在支出:
醫療開支亦可能隨年齡及醫療通脹增加,因此不應只按目前的覆診費估算整個退休期需要。
高血壓、高血糖、高血脂及糖尿病可能增加心血管、腎臟及其他併發症風險。申請傳統醫保時,保險公司會按病情、控制情況及併發症評估,結果可能包括:
這不代表所有三高人士都一定買不到保險,但投保人應如實申報,並按正式核保結果比較選擇。
Bowtie醫然保是補充型醫保,為病情穩定並符合核保要求的三高或糖尿病人士提供多一個申請選擇。即使過往申請自願醫保被拒,亦可以提交申請,由核保團隊按最新健康狀況評估。
主要產品安排包括:
醫然保並非自願醫保,不符合VHIS保費扣稅資格。私家及大灣區醫院保障只適用於指定醫療網絡及指定醫療項目,並須事先取得書面批准。
兩個計劃均可就合資格的香港公立醫院住院、日間手術及指定自費醫療開支提供保障。
升級版另外為指定醫療網絡提供部分私家及大灣區醫療選擇,包括182項指定手術及訂明診斷成像檢測。指定手術不包括心血管疾病相關手術,而且首兩個保單年度及其後年度的共同保險比例可能不同,應細閱保障表。
不是。醫然保的設計是針對部分三高及糖尿病人士較常面對的保障缺口,並透過指定醫療網絡、共同保險及指定項目維持產品可負擔性。
投保前應特別留意:
不是。申請人需要證明慢性疾病指標在一段時間內維持穩定,並符合核保要求。保險公司亦可能要求醫療報告或體檢,最終結果按個別情況決定。
可以提交申請,但不代表必定受保。醫然保採用不同產品設計,核保團隊會根據最新健康狀況重新評估。
不可以。醫然保屬補充型醫保,並非自願醫保認可產品。
不是。只有符合保障表、醫療所需及保單條款的指定項目才可獲賠償,並受共同保險及每年保障限額約束。
一般醫療保險並不等同長期護理或院舍保障。院舍、日常照顧及家居支援費用是否受保,須查閱個別產品條款;醫然保主要保障指定醫療開支。
長者醫療券和照顧券有助分擔指定服務費用;個人儲蓄及合適的醫療保障,則可處理其他醫療需要。即使已有慢性病,也可以先了解市場上的不同方案,但必須如實申報,並清楚比較保障限制。
免責聲明: 政策資料截至2026年9月17日,服務券資格、名額及使用範圍以政府最新公布為準。本文只供一般參考,不構成醫療、退休或保險建議。產品保障受核保、指定醫療網絡、預先批核、共同保險、保障限額、不保事項及保單條款約束。