作者
Zing Cheung
更新
2026-09-17

癌症治療不只涉及一次手術。由確診檢查、手術、化療、放射治療,到標靶治療、免疫治療及康復跟進,整個過程可能持續多年。
《2026年施政報告》提出增加癌症診斷及治療容量,並加快引入抗癌藥物。政府支援增加後,癌症患者仍可能面對甚麼開支?癌症醫療保險又有甚麼作用?
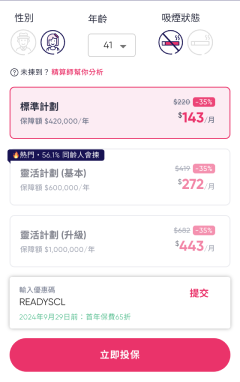
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
政府計劃在京士柏發展綜合日間醫院,設立高流量放射診斷及日間放射治療中心。放射診斷中心會應用AI協助標註及分流,提升電腦掃描及磁力共振服務量。
醫管局會繼續落實《香港癌症策略》,提升影像診斷容量、應用AI輔助診斷及高階化驗,並增加放射治療服務量,希望加快癌症病人的診斷及治療。
政府透過公營醫療收費改革,加快引入新藥及醫療裝置,並擴大撒瑪利亞基金安全網的資助範圍。
詳情可參閱《行政長官2026年施政報告》。
公營醫療提供重要支援,但癌症患者仍可能遇到以下財務需要:
政府資助資格亦可能涉及臨床準則及經濟審查,並非所有治療選項或全部費用都一定獲資助。
| 比較 | 癌症醫療保險 | 危疾保 |
|---|---|---|
| 賠償方式 | 就合資格癌症醫療開支實報實銷 | 確診符合定義的受保危疾後一筆過賠償 |
| 主要用途 | 檢查、手術、藥物及其他受保癌症治療 | 生活費、停工收入、復康或其他需要 |
| 是否需要提交醫療收據 | 一般需要 | 一般按診斷及索償文件處理,不以實際治療費為限 |
| 保障範圍 | 集中癌症醫療需要 | 視乎產品,可涵蓋癌症以外的其他危疾 |
兩類保障處理的財務缺口不同,不應單憑產品名稱比較。
Bowtie戰癌保屬癌症醫療保險,以實報實銷方式賠償因受保癌症而產生的合資格醫療費用。
主要產品特點包括:
計劃不保障癌前病變、CIN I或CIN II子宮頸異常病變,以及條款列明的其他不保事項。實際賠償須視乎醫療需要、合理及慣常收費、索償文件和保單條款。
如果除了癌症治療,亦希望保障其他合資格住院及手術醫療開支,可以考慮較全面的高端自願醫保。
Bowtie Pink可按保單條款,就癌症相關的合資格住院、手術及非手術治療,包括放射治療、化療、標靶治療、免疫治療及荷爾蒙治療提供全數賠償,毋須另外加購戰癌保。較適合希望以一份高端醫療保障,同時兼顧癌症及其他醫療需要的人士。
Bowtie Pink與戰癌保的保障範圍、保費、自付費及賠償限額並不相同,投保前應按個人預算和醫療需要比較,並細閱保單條款。
兩者同樣可賠償合資格醫療開支,但保障重點並不相同。選擇前可先考慮以下需要:
簡單而言,自願醫保的保障一般較廣;癌症保則較集中於癌症相關醫療需要。兩者並非完全互相取代,應按現有保障、預算及最希望填補的醫療缺口選擇。
不是。原位癌一般指癌細胞仍局限於原發組織,與癌前病變並不相同。是否受保須按保單對「受保癌症」的定義判斷。
一般不可以假設。投保須經健康申報及核保,已有癌症亦可能屬投保前已有病症或不受保情況。切勿隱瞞病歷。
不是。保障重設仍受所選計劃的終身保障限額及保單條款約束。
公共醫療支援持續改善,有助更多病人接受合適治療;個人保障則可以處理合資格自費或私家癌症治療帶來的開支。兩者角色不同,規劃時應一併了解。
免責聲明: 政策資料截至2026年9月17日,實際措施、藥物資助及資格以政府和相關機構最新公布為準。本文只供一般參考,不構成醫療或保險建議。保障受核保、等候期、保障限額、不保事項及保單條款約束。