作者
Marco Lau
更新
2026-10-29
不少網友都想知道醫療保險及危疾保險是否應該一起購買,或者已有醫保的話,是否需要加購危疾保險。
事實上,醫保和危疾保的保障截然不同,醫保為住院及手術等合資格醫療費用作出實報實銷的賠償;而危疾保就是當受保人不幸患上保單指定的嚴重疾病時作出一筆過現金賠償,主要用作保障受保人因病停工期間的生活開支,也可用於補貼醫藥費、保健品及復康費用等。
既然兩種產品的保障功能不同,在預算許可的前提下,還是值得一併投保;已有醫保的朋友亦可考慮加購一份危疾保單。
BabyKingdom 作為親子討論區,當然有不少家長網友關心小朋友是否有需要購買危疾保險。小朋友與成年人一樣,也有機會患上嚴重疾病(例如白血病及川崎症等)或重大意外,由於我們不可能準確預計傷病何時「殺到」,因此對於小朋友而言,趁早為他們投保危疾保險也是有百利而無一害的。
為子女投保時,父母可以家庭收入作為保額計算的基礎(年收入 x 3 至 4年)。即使小朋友不幸患上嚴重疾病,父母需要停工照顧時,也可以取得危疾賠償金,不致於因停工而令生活質素下降。
如果擔心初生嬰兒的危疾風險,市面上也有產品針對保障未出生或剛出生的BB,例如Bowtie 仔女成長危疾保,此產品特色如下:
*適用於懷孕三十七 (37) 周或之後出生的受保人患有新生兒黃疸,並於出生日期起三十 (30)天內在位於香港的醫院接受至少連續五 (5)天住院的光線治療。住院光線治療必須為有醫療必要的。
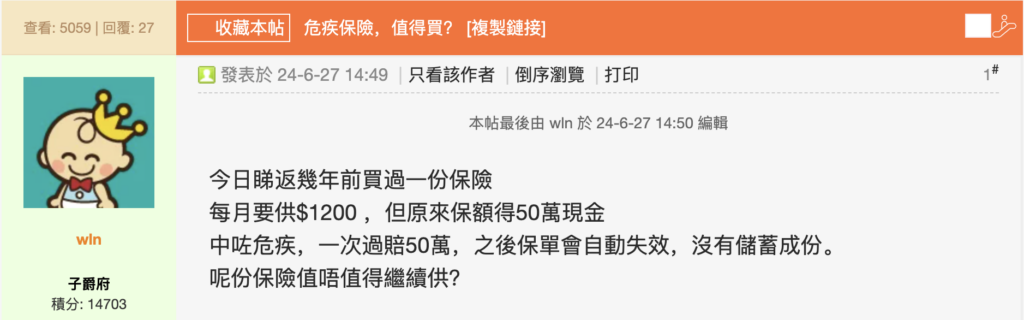
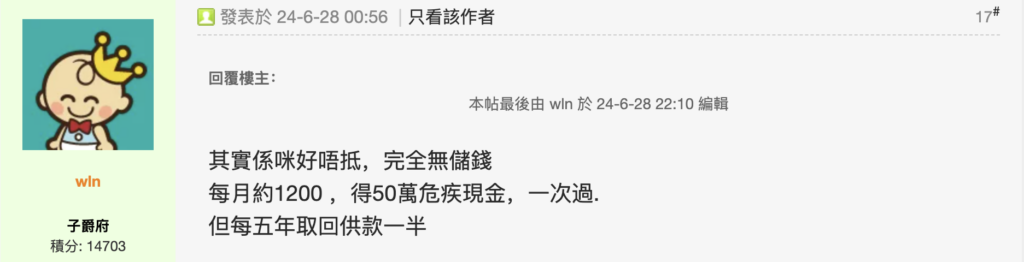
網友win 表示幾年前買了一份危疾保單(單次賠償型),月供$1,200,但原來保額僅$50萬。她續指產品無儲蓄功能,但每5年可取回供款一半,不知道應否續供。
其實這類已繳保費退還型的危疾保單也屬於儲蓄型危疾,而含儲蓄成份的危疾保單的最大問題就是保障槓桿較低,即以同一保費水平而言,它買到的保額會遠低於無儲蓄成份的定期危疾(例如Bowtie危疾保)。
以Bowtie 危疾保系列為例子,若一名35歲女士每月投放保費$1,208,已可買到高達$400萬保額(Bowtie多重危疾保),是帖文中提及$50萬保額的8倍。
當然,普羅大眾未必需要$400萬的危疾保危,但$50萬的危疾保額在當下可能未必足夠。一般建議以投保人年收入的3-4倍作為保額的計算基礎,再按個人需要微調。假設某打工仔月入$25,000,3年收入計也需要$90萬,才能應對不幸確診危疾時,停工養病至康復期間3年的生活開支。
因此,如果網友win的健康狀況仍好,沒有嚴重病歷的話,建議可考慮轉投定期危疾,將每月省下來的幾百元儲起或用作投資。任何朋友轉單的話,也要緊記必須待新保單生效後,才取消舊保單,以免出現保障真空期。
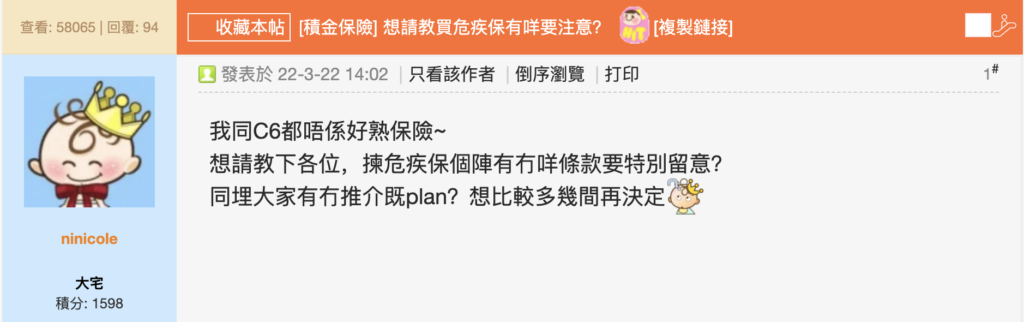
網友ninicole指自己及伴侶也不熟悉保險,想請教揀選危疾保險產品時有哪些條款需要特別留意。以下就為大家提供幾個危疾保單上值得注意的細節:
網友hellomiki想知道40頭先買危疾保險會否很貴、是否上網投保較好。其實買保險同買其他東西一樣,都是豐儉由人,有平也有貴,最重要的是所購買的產品符合自己的保障需要及預算。
純網保險的好處是保險公司毋須支付中介佣金、營運及行政成本遠低於傳統保險公司,因此純網保險往往更有性價比。即使他的預算有限,選擇最基本配置、最入門的保障,也聊勝於無。
以Bowtie危疾保為例,40多歲的每月保費價錢(每$100萬保額)如下,大家可作為參考:
| 產品 | Bowtie
每月保費 (HK$) (男 / 女) |
Bowtie
每月保費 (HK$) (男 / 女) |
Bowtie
每月保費 (HK$) (男 / 女) |
| 40歲 | 208 / 412 | 270 / 500 | 302 / 560 |
| 41歲 | 232 / 450 | 300 / 546 | 336 / 612 |
| 42歲 | 254 / 488 | 332 / 592 | 372 / 664 |
| 43歲 | 292 / 518 | 378 / 628 | 424 / 704 |
| 44歲 | 328 / 548 | 426 / 662 | 478 / 742 |
善用定期危疾保障槓桿,採取BTIR策略
“定期危疾比終身危疾的保障槓桿更大,前者不含儲蓄成份,能夠以較低保費換取更高的危疾保額,非常適合只希望獲得危疾保障,有能力自理財務規劃的朋友。投保定期危疾節省下來的保費開支,可投放於股票、債券、基金等各類投資,潛在回報可能更高。這就是所謂的「BTIR」(Buy Term, Invest the Rest) 策略。“
Bowtie 產品總監
任何有機會患上嚴重疾病或面對重大醫療情況的人也需要危疾保障,而家庭中的經濟支柱,以及依靠全職工作為生的人尤其需要盡早投保。
即使你已持有終身危疾保單,你也需要審視危疾保額是否足夠。由於終身危疾保費水平較高(以同一保額而言),部份投保人過往所購買的保額可能不足。因此,有不少持有終身危疾保單的人,亦會加購一份定期危疾作為Top Up 保障,以較低保費換取較高的保額。
這視乎你的個人需要。危疾保險主要保障受保人因病停工期間的生活費用,而退休人士一般沒有主動工作收入,如果已有醫療保險應付潛在的醫藥費用的話,那便未必需要保留危疾保單;不過,部份退休人士可能仍有兼職工作,甚至仍為家庭的經濟支柱,這樣的話便有需要保留危疾保單。