作者
Bowtie 團隊
更新
2026-09-21
俗稱「通波仔」的冠狀動脈介入治療術(PCI),是治療冠狀動脈心臟病(冠心病)最普遍的微創心導管手術。當供應心臟養分及氧氣的冠狀動脈因粥樣硬化斑塊積聚而嚴重收窄,通波仔手術能迅速恢復心肌血液供應,有效解除心絞痛症狀,並大幅降低急性心肌梗塞與猝死的危機。

通波仔手術在醫學上的正式全名為「經皮冠狀動脈介入治療術」(Percutaneous Coronary Intervention,簡稱 PCI),屬於心臟科高精確度的微創介入程序。
臨床上,醫生會根據患者的臨床症狀、心臟造影檢查及心肌缺血程度來評估是否需要通波仔:
血管狹窄程度:當冠狀動脈管腔直徑狹窄達 70% 或以上,或者左主幹動脈狹窄達 50% 以上,引致心肌顯著缺血、運動耐量下降或持續心絞痛時,便需考慮介入治療。
急性冠狀動脈綜合症:若患者出現急性心肌梗塞(Heart Attack)或不穩定型心絞痛,必須進行緊急通波仔手術,在黃金時間內打通閉塞血管以挽救壞死邊緣的心肌。
通波仔手術的常規微創程序如下:
穿刺血管引入導管:心臟科專科醫生一般在局部麻醉下,經病人手腕的橈動脈(Radial Artery)或大腿內側的股動脈(Femoral Artery)進行穿刺,引入一條細長柔軟的導引導管,沿動脈推送至心臟冠狀動脈開口。
球囊擴張與支架植入:在 X 光造影引導下,醫生將附有微細球囊的導管送至血管狹窄處並加壓充氣,將血管內的脂肪斑塊推向管壁以擴張通道;隨後植入「藥物塗層支架」(Drug-eluting Stent,DES),支架會在血管壁撐開並緩慢釋放抑制細胞增生的藥物,維持血管持續暢通並大幅減低日後血管再狹窄的機率。
除了通波仔,嚴重的冠心病患者亦常聽聞「搭橋手術」(Coronary Artery Bypass Graft,簡稱 CABG)。兩者的核心分別在於手術創傷性、麻醉方式及適用病況:
通波仔手術(PCI):屬微創導管技術,只需局部麻醉,皮膚傷口僅如針孔大小,手術時間一般約 1 至 2 小時,病人通常住院 1 至 2 天即可出院,數天內能恢復基本日常生活。主要適用於單條或少數血管病變、病情較單純的個案。
搭橋手術(CABG):屬心胸外科開胸大手術,必須在全身麻醉及體外循環心肺機輔助下進行。醫生會截取病人自身的腿部大隱靜脈或胸廓內動脈,跨越閉塞的冠狀動脈段落建立新的血液旁路。搭橋手術傷口較大、需深切治療監察,住院時間達 1 至 2 星期,復原期需數個月。通常用於左主幹嚴重病變、三條主要血管均有廣泛嚴重鈣化、彌漫性阻塞,或合併嚴重糖尿病的多血管病變患者。
通波仔手術在香港公立醫院與私家醫院的收費機制大不相同,病人除需考慮輪候時間外,醫療器械的自費性質亦是預算關鍵。
香港醫院管理局(醫管局)轄下公立醫院提供高度補貼的醫療服務,自 2026 年公營醫療收費改革實施後,符合資格人士(香港永久性居民或身分證持有人)入住急症病床的住院費用為每日 HK$300(入院費獲豁免)。雖然公立醫院設有每年 HK$10,000 的公營醫療「全年收費上限」,但此上限並不涵蓋病人自費項目。
通波仔手術中所植入的心臟支架、專用微導管、切割球囊及造影導絲等,在公立醫院均被界定為「自資購買醫療裝置」(Self-Financed Items / SFI)。這意味著:
病人入院時普遍需預先繳付約 HK$70,000 至 HK$80,000 的按金。
每個藥物塗層支架的自費成本約 HK$15,000 至 HK$30,000 不等,若病變複雜需植入 2 至 3 個支架或動用特殊器械,自費總額往往達數萬至十多萬港元。
若患者經濟有困難,必須經由醫務社工評估其家庭入息及資產,通過經濟審查後方可向「撒瑪利亞基金」或「關愛基金」申請醫療裝置費用資助。
非緊急的慢性冠心病患者,於公立醫院專科門診至排期介入手術的輪候時間往往長達數月至一、兩年。
在私家醫院進行常規全自費通波仔手術,總費用一般介乎 HK$100,000 至 HK$300,000 以上。私家醫院的帳單由多個分項組成,實際收費取決於以下幾大因素:
血管病變複雜度與支架數量:單條血管植入單一標準支架的收費最低;若涉及多條血管分叉病變、嚴重血管鈣化,需使用多個支架或特殊耗材,費用會隨之倍增。
心臟科專科醫生費與巡房費:主診心臟專科醫生的資歷、名氣及手術複雜度直接影響醫生手術費,該項開支通常佔整張帳單的 30% 至 50%。
病房級別:普通病房(大房)、半私家房或私家房的定價差距甚大。私家醫院通常會根據病房級別按比例調整手術室費、儀器費及護理程序費。
為分流公營系統的輪候人潮,部分香港私家醫院針對持有醫管局心臟科轉介信或手術通知書的香港永久性居民,推出了定價較透明的「公立轉介通波仔定價計劃」。其中以香港中文大學醫院(中大醫院)與港怡醫院的套餐最具代表性,但兩者均設有嚴格的臨床排除條件:
|
項目 |
香港中文大學醫院(CUHKMC) |
港怡醫院(Gleneagles Hospital) |
|---|---|---|
|
計劃名稱 |
公立醫院病人優惠 — 冠狀動脈介入手術(通波仔)計劃 |
公立醫院轉介心臟科病人優惠計劃 — 通波仔計劃 |
|
優惠定價 |
HK$116,650 起(標準正價 HK$140,000 – HK$160,000) |
HK$99,900(推廣期至 2026 年 12 月 31 日) |
|
病房級別 |
四人標準病房(2天住院費) |
標準雙人房/大房(辦公時間內進行) |
|
涵蓋基本耗材 |
1 個冠狀動脈支架、1 個冠狀動脈球囊 |
1 個冠狀動脈支架、2 個冠狀動脈球囊 |
|
涵蓋檢查及藥物 |
心血管超聲波 (IVUS) 或光纖造影 (OCT)、遙距心跳監察、30天雙抗血小板藥物(阿士匹靈及氯吡格雷) |
心導管室基本設施、基本耗材、指定心臟科專科醫生費及基本藥物 |
|
額外支架收費 |
如需額外支架或其他專用耗材,按醫院既定標準額外收費 |
如需額外支架或其他專用耗材,按醫院既定標準額外收費 |
|
申請資格限制 |
香港永久性居民;持醫管局發出之介入手術通知書或轉介信;須經本院心臟專科醫生臨床評估確認 |
香港永久性居民;持有效心臟 CT 掃描報告及醫管局轉介信/手術通知書;由指定醫生確認 |
|
主要不適用條件 |
|
|
|
併發症處理條款 |
不包括因術後併發症引起的再手術費、深切治療部(ICU)監護費用 |
不包括因手術併發症所需的額外治療(如 ICU 護理、體外膜氧合 ECMO、IABP 等) |
從上表可見,公立轉介套餐雖然收費低於常規私院價格,但僅適用於病情穩定且病變單純的個案。若患者的心血管已發展為慢性完全閉塞(CTO)、伴隨嚴重鈣化需進行旋磨術,或是心臟射血功能欠佳(LVEF ≤ 45%),均無法適用套餐優惠,必須按一般私家標準逐項計費。
通波仔手術只要符合專科醫生的臨床診斷及「醫療所需」原則,醫療保險一般可以實報實銷相關住院與手術開支,但投保人必須留意核心的保單條款與理賠限制。
醫療保險並非「保證必定賠償」。所有索償必須建立在三大原則之上:
符合醫療所需(Medical Necessity):程序必須由註冊心臟科專科醫生指示,並具有明確的臨床缺血指徵或冠脈狹窄證據。若是純粹為預防性質而未有臨床病理基礎的心導管檢查,保險公司有權拒賠。
投保前已有疾病(Pre-existing Conditions):若受保人在投保前已經出現冠心病症狀、曾有心絞痛就醫紀錄,或已知心血管有狹窄病變而未在投保申請中如實申報,保險公司核保或理賠時會將其列為不保事項,甚至撤銷保單。
等候期限制:各類醫保或危疾保單通常設有 30 至 90 天不等的疾病等候期,於等候期內確診或接受的手術將不受保障。
以下我們依序拆解自願醫保(實報實銷醫療費)、個人意外保險(釐清適用性),以及危疾保險(一筆過現金津貼)在通波仔手術中所扮演的防護角色。
因冠心病引致的通波仔手術,受保人可透過認可的自願醫保申請住院、手術及相關耗材的合資格醫療費用實報實銷。
在香港醫務衞生局規範的自願醫保標準保單條款及手術表中,通波仔的正式官方術式名稱為:
「經皮刺穿冠狀動脈腔內成形術及有關程序,包括:激光、支架置入、馬達扇頁切割、氣囊擴張或射頻切割技術」
這項手術在自願醫保手術表被正式分類為「大型手術」(Major Operation)。這與純粹進行診斷性的「心導管檢查」(分類為中型手術),以及開胸進行的「冠狀動脈分流/搭橋手術」(分類為複雜手術)有著明確的級別區分。
不少市民以為買了自願醫保就能全數賠足通波仔開支,往往忽略了心臟支架的理賠分類。在自願醫保條款下,植入體內的心臟支架、球囊及特製導絲等耗材,通常歸入「雜項開支」(Miscellaneous Expenses)或醫療裝置項目,而非「外科醫生費」。
自願醫保「標準計劃」的雜項開支保障上限每年僅有 HK$14,000。然而,一個藥物塗層支架的市價約 HK$15,000 至 HK$30,000,若手術需植入 2 個支架並使用特殊耗材,單是耗材費用就高達數萬至十萬元。持有標準計劃的受保人,即使外科醫生費足額賠償,支架部分亦會因超出雜項限額而出現大額自付差額(Shortfall)。
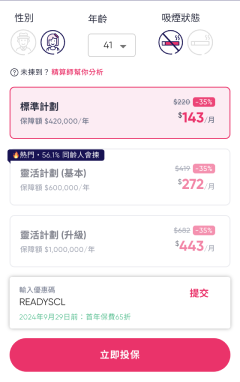
為讓讀者了解不同級別計劃的保障,下表整理了 Bowtie 旗下各個自願醫保認可產品針對通波仔(大型手術)的重點保障項目、賠償限額及自付額機制:
|
保障項目 |
Bowtie 標準計劃 |
Bowtie 靈活計劃(基本) |
Bowtie 靈活計劃(升級) |
Bowtie Pink 自願醫保(普通房/半私家房/私家房) |
|---|---|---|---|---|
|
每年保障限額 |
HK$420,000 |
HK$600,000 |
HK$1,000,000 |
HK$8,000,000 – HK$20,000,000 |
|
大型手術外科醫生費 |
HK$25,000 / 手術 |
HK$31,000 / 手術 |
HK$45,000 / 手術 |
全數賠償 |
|
大型手術麻醉科醫生費 |
HK$8,750 / 手術 |
HK$10,500 / 手術 |
HK$15,800 / 手術 |
全數賠償 |
|
大型手術手術室費 |
HK$8,750 / 手術 |
HK$10,500 / 手術 |
HK$15,800 / 手術 |
全數賠償 |
|
雜項開支(含支架耗材) |
HK$14,000 / 年 |
HK$18,000 / 年 |
HK$26,000 / 年 |
全數賠償 |
|
額外醫療保障(SMM) |
❌ 無 |
✔️ HK$120,000 / 年(賠償超出分項限額之 80%) |
✔️ HK$220,000 / 年(賠償超出分項限額之 80%) |
❌ 不適用(因各細項已全數賠償) |
|
自付額選項 |
HK$0 |
HK$0 |
HK$0 |
HK$0 / HK$20,000 / HK$50,000 / HK$80,000 |
註:全數賠償受限於每年保障限額、終身保障限額(HK$4,000萬至 HK$8,000萬)及合理與慣常收費標準。
由上表可見:
標準計劃:大型手術外科醫生費上限為 HK$25,000,雜項開支上限為 HK$14,000。若在私家醫院進行通波仔,面對十多萬元的總帳單,容易出現較大自付差額。
靈活計劃(基本/升級):雖然設有分項上限,但額外醫療保障(SMM)可為超出外科醫生費、手術室費及雜項開支的合資格費用提供 80% 的賠償,能顯著減輕高額心臟支架造成的經濟壓力。
Bowtie Pink:不設細項賠償上限,外科醫生費、手術室費以及植入體內的心臟支架等雜項開支均享有 100% 全數賠償。投保人可根據已有公司醫保的保障額度選擇 HK$20,000 至 HK$80,000 自付額以降低保費支出,亦可選 HK$0 自付額獲得全面保障。
在預備進行非緊急通波仔手術前,建議受保人先向 Bowtie 申請「醫療費用預先批核」,由保險公司根據醫生填寫的手術報價預先評估賠償額,讓病人在入院前對自付差額心中有數。
個人意外保險的核心保障範疇,僅限於「由非疾病引起的、外來、突發且不可預料的意外受傷事故」。
從醫學病理角度分析,需要進行通波仔手術的病人,其根本病因均為冠狀動脈粥樣硬化、高血壓、高血脂或長期血管退化所引起的慢性血管腔狹窄,屬於自身疾病而非外來物理創傷。因此,常規的通波仔手術在任何情況下均不屬於意外保險的理賠範圍。
受保人切勿混淆意外保險與醫療保險的保障界線。心血管相關的病變與手術治療開支,必須依賴自願醫保(實報實銷醫療帳單)與危疾保險(現金津貼生活損失)才能獲得周全的轉移防護。
除了醫療保險實報實銷住院及手術帳單外,危疾保險能在確診受保疾病時提供一筆過現金賠償。許多人誤以為只要做通波仔手術,危疾保險就必定能賠足 100% 保額,這其實混淆了「嚴重危疾」與「早期危疾」的定義。
傳統嚴重危疾(急性心肌梗塞):在各大保險公司的嚴重複雜疾病定義中,心臟病賠償通常限定於「急性心肌梗塞」(Acute Myocardial Infarction)。其理賠門檻相當嚴格,患者必須同時符合典型缺血性胸痛、心電圖呈現新的缺血性變化(如 ST 段升高),以及心肌壞死標記物(如 Troponin 心肌肌鈣蛋白)顯著異常升高等臨床指徵。如果病人在血管嚴重狹窄、但心肌尚未大面積壞死前接受預防性通波仔,醫學上並不符合「急性心肌梗塞」的嚴重危疾標準,因此無法觸發傳統重大疾病的全額賠償。
早期危疾保險(通波仔手術):為填補上述保障缺口,現代危疾產品多納入「早期危疾及手術程序」,專門針對「血管成形術及其他冠狀動脈疾病之創傷性療法」(即通波仔)提供預支或額外的一筆過現金賠償。
通波仔手術完成後,患者一般需要休養數星期至數個月,期間可能無法全力工作,甚至面臨收入中斷。雖然自願醫保能解決昂貴的醫院帳單,但無法彌補日常生活、家庭供樓或子女教育等日常固定開支:
實報實銷醫保:直接應付私家醫院或公立自費支架的醫療收據。
早期危疾保險:發放一筆過不限用途的現金,用以替代因病停工期間的薪金損失、支付術後心臟復康療程費用或中醫調理開支。
以「Bowtie 早期及多重危疾保」為例,若受保人不幸因冠心病接受通波仔手術(血管成形術):
可獲得相等於保額 20% 的早期危疾一筆過現金賠償。
每次索償上限為 HK$300,000,一生中針對通波仔手術最多可索償 2 次(第二次索償須符合兩次手術相隔時間及冠狀動脈狹窄百分比大於 50% 等客觀臨床標準)。
獲得早期危疾賠償後,嚴重危疾的基礎保障額維持不變,讓患者在面對不同病況階段時均擁有充足的財務安全感。
在規劃健康防護時,應以實報實銷的自願醫保作為醫療支出的基石,並按家庭經濟負擔適度配置具備早期心臟保障的危疾保險,以建立完整的健康防線。
在自願醫保標準條款下,植入體內的心臟支架、專用導管及擴張球囊等消耗品,通常歸類於「雜項開支」(Miscellaneous Expenses)或醫療裝置項目,而非外科醫生費。自願醫保標準計劃的雜項開支上限每年僅為 HK$14,000,面對動輒數萬元的心臟支架極易出現保障不足的情況。如持有具備額外醫療保障(SMM)的靈活計劃或設有全數賠償的高端醫療計劃(如 Bowtie Pink),才能更有效承擔高額支架開支。
可以。只要通波仔手術符合註冊心臟專科醫生診斷的「醫療所需」,公立醫院符合資格人士急症病床的每日 HK$300 住院費,以及病人自資購買醫療裝置(包括藥物塗層支架、切割球囊等自費耗材)的正式費用,均可憑醫院發出的正式收據向自願醫保申請實報實銷,賠償金額將根據所持保單的保障項目及限額計算。
標準計劃的保障額面對私家醫院通波仔往往會有明顯差額。官方自願醫保標準計劃對「大型手術」的外科醫生費上限為 HK$25,000,麻醉科醫生費與手術室費各為 HK$8,750,雜項開支每年限額為 HK$14,000。私家醫院全自費通波仔手術總額普遍介乎十多萬至三十萬元,單是心臟支架的雜項開支便極易超出 HK$14,000 上限,因此受保人可能需自行承擔數萬至十多萬元的自付差額。建議考慮具備額外醫療保障(SMM)的靈活計劃,或能全數賠償合資格醫療開支的 Bowtie Pink。
做過通波仔手術代表心臟已有明確的缺血性血管病史,在投保新的自願醫保或危疾保險時,投保人必須按照最高誠信原則如實申報所有相關病歷。保險公司核保部門會詳細評估患者的心臟射血功能、剩餘血管狹窄狀況及術後服藥穩定性。核保結果通常會對心臟病及心血管相關疾病加入個別不保事項(Exclusion),或要求加載額外保費(Loading);若血管有多處廣泛病變,甚至可能被拒絕承保。因此,在心臟健康時及早投保建立保障最為重要。