保險知識
保險知識 【小朋友醫療保險】3至5歲買邊間保險好?高性價比醫保組合每月僅約$300!
小朋友自3歲起開始讀幼稚園,接觸的人及活動也開始多,遇上病菌的機會亦同時變多。我們為你列出了幼稚園幼童的6大健康風險,並助你為子女提供更合適的保障。立即看看我們的建議吧!
每月約HK$300,可怎樣分配?以下以4歲男童的標準核保報價說明,重點是每份保障的用途:
|
產品/平均月支出 |
包含甚麼/不包含甚麼 |
|---|---|
|
標準醫保:HK$126 |
合資格醫療費,年度總額42萬;各項另有限額,不是全單全賠 |
|
早期及多重危疾保:HK$76(100萬保額) |
合資格首次嚴重危疾100萬;早期20%為20萬,須達定義 |
|
觸木保:HK$50 |
合資格意外醫療;門診診費及藥費每次上限580元,不保一般疾病 |
|
眼保健標準版:平均HK$35 |
年費420元的全面眼科視光檢查及報告;服務計劃,非現金理賠 |
|
平均合計:HK$287 |
未包括仔女成長危疾保;各項按需要選擇 |
價格及保障來源:醫保保費表及保障表、危疾計算表及條款、觸木保保費表及保障表、眼保健。假設4歲男童、非吸煙及標準核保,未計優惠、加費及徵費;眼保健按年付費,35元僅為月均預算,並非月繳。一般CI早期每次上限30萬;先前賠償可影響其後所得,均須符合完整條款。
|
健康風險 |
家長要留意 |
|---|---|
|
新冠肺炎 |
可引致併發症;兒童多系統炎症綜合症屬罕見但嚴重情況 |
|
流感 |
香港一般於冬季及夏季較流行;五歲以下兒童屬較高風險 |
|
手足口病 |
常見於幼童,可經分泌物、糞便及受污染物件傳播 |
|
諾如病毒 |
常見嘔吐及腹瀉,人多聚集地方可出現爆發 |
|
水痘 |
可有發燒及痕癢紅疹;接種後感染者症狀通常較輕 |
|
視力問題 |
近視、遠視、散光等未必易察覺;四至五歲可接受學前視力普查 |
健康風險資料:新冠、流感、手足口病、諾如病毒、水痘、學前視力普查;以香港官方資料解釋風險,不使用未核實海外比例或舊調查推算。
3 至 5 歲學童的保險優先購買次序︰
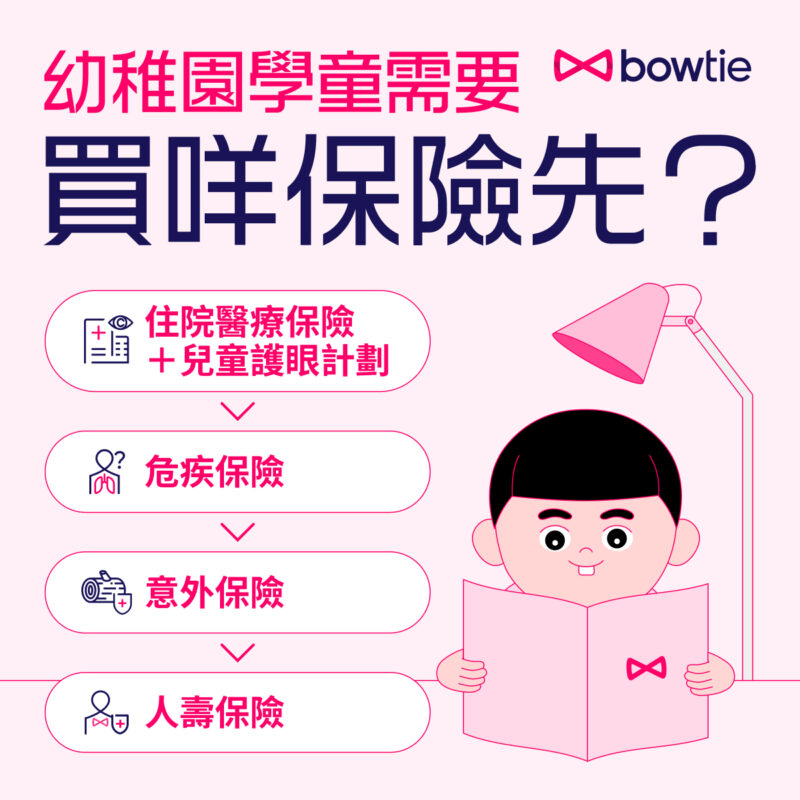
如果家庭未有孩子的住院保障,可先了解醫保如何分擔合資格醫療費;有額外預算,再考慮危疾、意外及護眼服務。不同保障處理的需要不同,不必只按一個固定次序全部購買。
此外,父母應留意子女的視力發展,因為衞生署指出,兒童的視覺發展通常在 8 歲時完成,如果在 8 歲前未能察覺子女的視力問題而作出矯正,他們的視覺發展或會受損。因此,你可以同時考慮一些兒童護眼計劃,為子女的「靈魂之窗」做好保障。
孩子的醫療及照顧需要可分開安排。意外醫療保險可補充指定意外門診等開支;評估家庭人壽保障時,則應先看提供收入及照顧的父母,而不是因孩子沒有收入便概括所有人壽安排都不適用。
不同病房級別的房租及相關收費可能有差別。家長可按私隱、陪伴孩子及預算需要選擇,並核對保單的房型保障;不把房間人數直接當作可量化的感染風險保證。
|
比較因素 |
家長怎樣選 |
|---|---|
|
趁健康時了解 |
先做健康申報;患病後可能加費、除外或不獲承保 |
|
續保與長期預算 |
VHIS有保證續保安排,但不代表保費固定,仍要預留續保預算 |
|
保障與自付現金 |
按房型、分項限額及自付費比較;公司家屬醫保能賠多少亦要核對 |
例如4歲孩子已持有Bowtie標準計劃,因醫療所需住院3天,每天合資格病房及膳食費HK$1,000。單計這項開支:
|
病房及膳食一項 |
金額 |
|---|---|
|
本次費用 |
HK$1,000 × 3=HK$3,000 |
|
標準計劃按每日HK$750上限賠償 |
HK$750 × 3=HK$2,250 |
|
家人仍付 |
HK$750 |
這不是整張住院帳單的總賠償。醫生費、藥費及其他項目須逐項按保障表計算;有保障不等於家人毋須預留任何現金。
設例費用非醫院報價;假設保單有效、費用合資格及相關限額未用盡,沒有不保等其他影響。標準計劃病房及膳食每日上限HK$750、每年最多180日。來源:官方保障表。
全數賠償仍受合資格費用、保障限額、自付費及不保事項約束,詳見Bowtie Pink條款及補充文件。
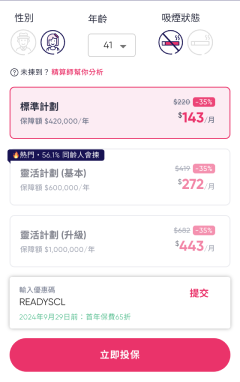
比較時應使用相同年齡、房型、自付費及核保前提。以下改用現行官方標準保費,列出Bowtie不同保障選項;保障內容不同,不能單憑保費判斷哪款最好。
|
保障選項(每月標準保費) |
3歲 |
4歲 |
5歲 |
|---|---|---|---|
|
Bowtie標準計劃(男童,無自付費) |
HK$132 |
HK$126 |
HK$121 |
|
Pink半私家房(5萬自付費) |
HK$307 |
HK$307 |
HK$269 |
|
Pink半私家房(8萬自付費) |
HK$268 |
HK$268 |
HK$238 |
除長遠保費外,亦要看合資格醫療費、病房級別、自付費及不保事項。孩子有公司家屬醫保時,可先核對保障;未有任何醫保時,則按家庭現金預算比較。
保費假設:標準計劃為男童;Pink不分性別;均按實際年齡、非吸煙及標準核保月供,未計優惠、附加保費及徵費。表內不是10年平均保費,未來續保按年齡及當時保費表調整。來源:標準計劃及Pink半私家房官方保費表。
假設4歲阿朗確診符合保單嚴重癌症定義的白血病,媽媽須無薪停工6個月照顧,失去每月收入HK$25,000。醫保處理合資格醫療費之外,家人還要安排這段時間少了的收入。
|
項目 |
本例計算/所得 |
|---|---|
|
媽媽停工收入損失 |
HK$25,000 × 6=HK$150,000 |
|
原已投保的一般危疾計劃 |
Bowtie早期及多重危疾保,HK$100萬保額 |
|
符合首次嚴重危疾全額賠償條件 |
一筆過HK$1,000,000 |
家人可先從賠償中預留HK$150,000,支援媽媽照顧孩子時的收入缺口;餘款可按後續治療、照顧及生活需要安排,減少短期內恢復全職工作的財務壓力。
5歲阿晴原已投保Bowtie仔女成長危疾保,其後患上具心臟併發症的川崎病,並達保單完整定義。媽媽假設無薪停工3個月照顧,以下看看指定賠償如何幫到家庭:
|
家庭處境/所得 |
本例計算 |
|---|---|
|
媽媽平日每月收入 |
HK$18,000 |
|
3個月收入損失 |
HK$18,000 × 3=HK$54,000 |
|
仔女成長危疾保本項指定賠償 |
HK$150,000;不是50萬保額的20% |
|
對照顧孩子的幫助 |
可預留HK$54,000支援照顧期間少了的收入;餘款按家庭需要安排 |
上述白血病例子使用一般早期及多重危疾保;川崎病例子則使用Bowtie仔女成長危疾保。兩者的保障範圍及保額不同,不能把一般危疾的賠償比例直接套用到兒童專屬計劃。
對3至5歲家庭,較直接相關的是:
• 仔女成長危疾保終身總賠償限額HK$500,000,各受保項目另有指定賠償額。
• 出生後15日至17歲可申請,須符合核保及條款;產前投保條件則另行適用。
• 指定基因疾病及兒童病況須達完整定義;不是所有先天性或基因疾病均受保。
• 賠償用途不限,可用作治療、照顧或家庭生活需要。
• 產前投保的妊娠併發症及出生初期黃疸保障,不應當作現在為3至5歲孩子新投保後可追溯索償的保障。
• 轉換至Bowtie危疾保有索償紀錄及申請安排等條件,並非自動增加保額。
|
年齡 |
男性 |
女性 |
|---|---|---|
|
3 |
$242 |
$162 |
|
4 |
$222 |
$142 |
|
5 |
$212 |
$132 |
• 小朋友6歲買咩保險好?醫保+意外+護眼保障每月保費低至$184
• 小朋友2歲買咩保險好?如何為學前兒童選擇合適的醫療保險?
• 【幫BB買保險】1歲前初生嬰兒投保攻略!(附3款BB醫保比較)
設例及香港相關性:人物、月入及停工6個月為假設,並非一般治療/康復期。香港2023年0–19歲癌症新症172宗,其中白血病59宗、佔34.3%;白血病在這類個案中較常見,不代表兒童癌症本身常見,亦非4歲個別風險。來源:香港癌症資料統計中心。
索償假設:保單在患病前已生效、已過適用等候期,經病理/相關醫學證據確診並符合癌症定義及其他條件,沒有相關不保或先前早期賠償扣減。這是一般早期及多重危疾保設例,並非仔女成長危疾保;不以家長停工本身作賠償條件。來源:一般危疾疾病定義、保單條款第1.1.2、2.1及2.3.4。
條件及假設:須由專科醫生確診,心臟超聲波顯示冠狀動脈擴張或動脈瘤,且自最初急性發病後持續至少180日;並非確診川崎病即賠。假設保單有效、限額足夠及符合其他條款。月入與停工期為財務假設,非康復期預測。此屬仔女成長危疾保的指定兒童疾病賠償,並非一般早期CI的20%;一般CI非癌早期項目不能自然當作幼童常見病。來源:官方疾病定義及產品頁。
仔女成長危疾保表內月供以HK$500,000保額計算,已按官方表核對;未計優惠、附加保費及徵費。此產品的保障限額及各項賠償與上方HK$100萬一般危疾設例不同。
基因疾病、先天性及兒童病況須按仔女成長危疾保定義及限額核對;各項賠償並非一律20%或一律50萬。
轉換說明:須符合相關索償紀錄限制並依指定期限回覆;成功轉換後保額維持50萬,保費及原有附加保費/不保事項按適用條款處理。
小朋友跌傷後,可能需要洗傷口、縫針或物理治療。一般住院醫保不等於全面門診保障,家長可按現有保障了解是否需要補充意外醫療。
觸木保可按條款補充意外門診等醫療費,不只是住院時才用得到。以下只用一個日常跌傷例子:
|
4歲孩子跌傷後接受一次合資格醫生門診 |
金額/結果 |
|---|---|
|
診費及藥費 |
假設HK$700 |
|
觸木保按每次HK$580上限賠償 |
HK$580 |
|
家人仍付 |
HK$120 |
|
實際幫助 |
分擔門診開支,毋須為此動用全部HK$700生活預算 |
以下表列 Bowtie 觸木保意外醫療保險保費讓家長參考:
|
年齡 |
男童 每月保費 (HK$) |
女童 每月保費 (HK$) |
|---|---|---|
|
3歲 |
$52 |
$46 |
|
4歲 |
$50 |
$44 |
|
5歲 |
$49 |
$44 |
設例並非診所報價;假設意外後12個月內接受醫療必需治療、門診年度HK$5,000限額未用盡及符合其他條款,沒有其他保險重複賠償。物理治療等另有限額;年度總額42萬不代表每項可賠42萬。來源:觸木保保障表及條款。
觸木保保費按官方標準月供表核對,未計優惠及徵費;實際按核保及個人報價為準。
一般自願醫保不等於日常驗眼服務。Bowtie「眼保健」HK$420標準版實際提供以下服務:
|
HK$420年費包含甚麼? |
實際所得/額外費用 |
|---|---|
|
一次全面眼科視光檢查 |
約45分鐘:度數、眼壓、雙眼協調、色覺及眼睛前部/視網膜檢查;按需要散瞳 |
|
詳細報告與建議 |
包括視網膜照片及視光師的評估建議 |
|
配鏡優惠 |
指定鏡架及鏡片8折、隱形眼鏡9折;並非免費配鏡 |
|
配鏡費用例子 |
假設合資格鏡架連鏡片原價HK$1,000,8折另付HK$800;連年費共HK$1,220 |
|
不包括在HK$420內 |
OK鏡、近視控制鏡片/隱形眼鏡及阿托品等升級或加購方案 |
孩子生病時,父母最想做的,是安心陪伴他接受合適治療。先為孩子安排住院醫保,可按條款分擔合資格醫療費,減少突如其來的帳單對家庭積蓄的影響。
Bowtie Pink提供不同病房級別及自付費選擇,讓你按希望使用的醫療服務與家庭預算配搭。先查看父母公司的家屬保障,再比較個人醫保需要補上甚麼,為孩子多準備一個醫療選擇,也為家人預留更清楚的支出安排。
若擔心孩子患病後需要長期照顧,可再了解一般危疾保或仔女成長危疾保。符合各自條款的一筆過賠償,可靈活用於照顧、復康及家庭生活開支,支援家長暫停工作時的財務需要;兩類產品的受保病況及賠償額不同,宜按孩子的需要選擇。
立即了解Bowtie Pink兒童醫保及個人報價,為孩子配搭合適保障 →