全年最抵?就係而家!
指定保障首年保費低至5折,再送次年6折
2026年10月19日至26日用【BLOGLEARNING】投保指定保障。全年最抵,投保趁而家!
傳統保險公司以中介人(包括保險經紀及代理)為主要的銷售渠道,中介人可以從醫療、危疾、人壽等保單的保費中抽取佣金。但 Bowtie 認為受保人的保費應盡用於「保障」上,因此採用直接銷售的方法,讓客人於網上直接投保,受保人因而毋須繳付佣金。
獨有網上核保程式及保單管理平台減省行政費用
以往受保人在進行核保時,保險公司需要人手處理每份受保人提供的資料,過程中更可能牽涉驗身程序。由於行政成本高,傳統保險公司可能會向受保人收取行政費用。
但 Bowtie 設計獨有的網上核保程式及保單管理平台,客戶只需要透過回答簡單問題(大部份為選擇題)即可完成核保。Bowtie 以科技取代人手核保,減省了不少行政成本,因此絕不會收取額外行政費。
Bowtie 無經紀
上文曾提及,中介人可從保單中獲得可觀的佣金收入,推銷時自然會十分「落力」,以致可能令客戶感到壓力,容易對保險感到反感。更麻煩的是每次投保、入院、索償幾乎都要與經紀/代理見面。其一,他們需要你的簽名才可處理你的申請。
其次,每次見面是推銷的好機會。網上銷售不僅減省佣金,令保費大大減低,客人也無須承受銷售壓力,自己決定,自己話事!
專業客服幫到你
雖然 Bowtie 與客人之間沒有中介人,但並不代表沒有服務!客人可以透過即時線上查詢、電郵、客戶服務熱線及WhatsApp,甚至親臨客戶服務中心(需提早一天預約服務)向 Bowtie 客戶服務團隊查詢有關產品特點、網上遞交投保申請等資料;查詢申請進度及索償進度等。
Bowtie 客戶服務團隊也會主動跟進客人的投保/索償申請,以確保投保人可盡快獲得保障。
無儲蓄/ 投資成份
近年市面上有不少含儲蓄成份的保險產品。這類計劃固然有其賣點,但往往保費都較昂貴,而且不少保費會用於支付佣金、行政費、投資上,變相令投放於保障的資源減少。
而 Bowtie 作為一間虛擬保險公司,堅持提供「純保障」的保險產品,包括「實報實銷」的自願醫保及意外保、定期人壽保險、無儲蓄或投資成分的危疾保,目標在於收取最相宜的保費,為受保人提供最大保障,收窄現存的保障缺口。
剔除多餘保障
兩年間,Bowtie 成功於價錢及保障中取得平衡,為香港人提供「剛好」的保障。
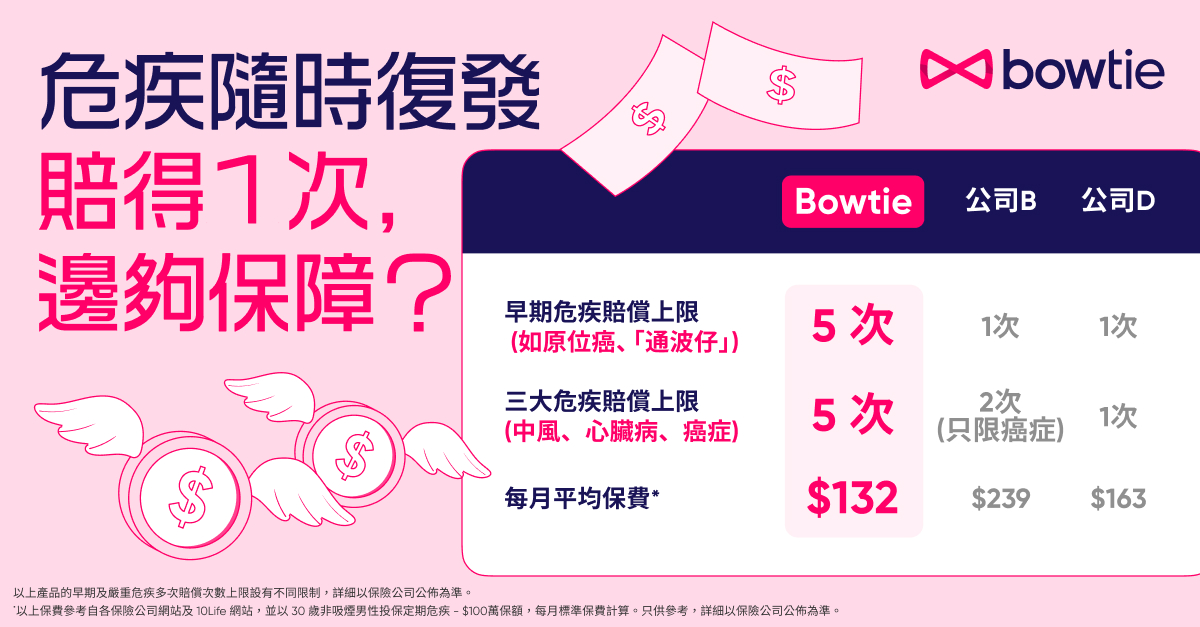
Bowtie 樂於剔除不必要的保障項目,以危疾保險為例,坊間有不少產品標榜自己保障超過幾百種,甚至幾千種疾病,然而不少也是罕有疾病,甚少人會患上,Bowtie 團隊在設計產品時只將常見的 38 種危疾 (當中 7 種如癌症及心臟病佔近 9 成以上的危疾索償個案)列入保障;而考慮到患上罕有疾病的人士,又加入「4 重安全網」,不但有效令保費維持於合理水平,更可充分保障受保人。
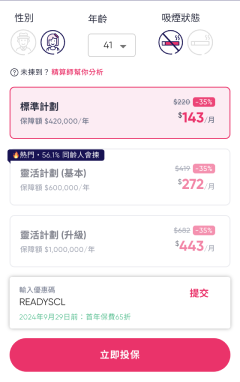
一般來說,投保人回答健康問題後,可以即時獲得報價。在確認每月保費前,Bowtie 絕不收集你的個人資料。
如仍在比較不同公司之保險產品的客人,也可以試用Bowtie網上核保系統。先了解自己受不受保,因整個過程中也不用留下個人資料,即使因為身體狀況導致最終不能獲得報價,我們的核保流程亦不會令你留下任何「被拒絕受保」的紀錄,以免影響你在其他公司的投保申請。
立即報價

作者
Bowtie 團隊由編輯及具不同專業背景的成員組成,關注保險、健康、個人理財及生活消費。我們從數據、條款與實際需要出發,不只比較價格與賣點,更重視數字背後的前提、條款中的限制,以及不同選擇的實際取捨。透過清晰的解說與有根據的分析,我們希望釐清常見疑問,帶出容易被忽略的細節,為讀者提供不同的思考角度,作出切合自身需要的決定。
關於 Bowtie
本文章內容由 Bowtie 團隊 提供並只供參考,不代表 Bowtie 立場,Bowtie 對任何人因使用或誤用任何信息或內容,或對其依賴而造成的任何損失或損害,不承擔任何責任。此文章內任何與 Bowtie 產品相關的內容僅供參考及作教育用途,客戶應參閱相關產品網頁內詳細之條款及細則。