戰癌保適合你嗎?投保資格、保障與預算

戰癌保適合補哪項需要?
如果主要關心癌症治療的帳單,重點是醫療費報銷;如果擔心停工後的家庭支出,則要另外檢視現金儲備和其他保障。醫療費報銷不能代替所有財務需要。
已有其他醫保時,先找出尚未補償的醫療費及具體限制,再看戰癌保能否處理。一般需要比較可參考「已有醫保,還需要癌症保險嗎?」;本篇集中投保資格及這個產品的取捨。
把希望補充的費用寫清楚
先找出一項現有保障未能處理、而你希望補充的費用,例如門診藥物或較長療程的累積開支。若目前的醫保已能處理這項需要,就再衡量加購的作用;若仍有缺口,再看戰癌保的限額和自付安排是否適合。
投保資格:年齡、居住地與健康申報
戰癌保的新投保年齡為 15 日至 65 歲,投保時投保人及受保人都必須居住於香港。符合年齡只是其中一項條件,申請仍要通過核保。
65歲是新投保上限;表中66歲或以上金額只供續保,並不表示可在該年齡新申請。現有客戶的保障能否延續,仍須符合續保及終止條款,不能只憑保費表判斷。
準備申請前,可先整理三類資料:
- 身份資料:保費表的年齡是受保人上次生日時的已屆年齡,性別亦會影響保費。
- 吸煙習慣:保費表分吸煙與非吸煙人士,兩者差距不小(見下文保費表),條款亦有錯誤申報吸煙習慣的處理規定(第 5.3 條)。
- 健康資料:保監局提醒,不論保險公司有否要求驗身,投保人都須主動如實披露健康狀況及病歷。
按問題如實提供身份、吸煙及健康資料。是否接納、是否增加個別不保項目或附加保費,須看核保結果;年齡合資格與正式承保是兩件事。
保障與不保事項:投保前要明白甚麼?
戰癌保保障所有級別的惡性癌及原位癌,由診斷、監察檢查、手術、治療到藥費都在範圍內,包括標靶藥和免疫治療;但癌前病變、子宮頸 CIN I 及 CIN II,以及與 HIV 感染同時存在的癌症不在受保範圍。
條款所指的「受保癌症」,須在受保人身上確診,並於保單生效日起計 90 日後出現。完成積極治療後,五年內的跟進診治及化驗也有保障(第 1.1.2 條)。
不保事項方面,產品風險及主要不保事項文件列出以下幾項最值得先看:
- 未確診癌症而進行的治療。
- 與癌症無關的一般身體檢查,以及沒有病徵下的預防性篩查。
- 純為診斷程序而住院一般不保;例外須有醫生書面證明住院屬醫療所需,並且該程序無法在門診有效進行,詳見 第 3.1.1 條。
- 非醫療服務,例如探訪者用餐、稅項及醫療報告收費。
- 未經證實或非主流的醫療技術,以及用以鑑定癌症遺傳性的基因測試。
- 費用已獲其他保險或政府計劃賠償的治療。
投保前已有病症的判斷,涉及保單簽發日或生效日(以較早者為準)前已存在的狀況,包括已確診、已有明顯病徵,或已尋求、獲得或接受相關醫療建議。受保人 17 歲前已出現徵狀、病徵或已確診的先天性癌症,亦列於不保事項。申報及核保接納,不代表這些情況自動獲保。
如果你已有病徵、檢查或跟進安排,應按申請問題申報及查詢,不要把購買新保單當成既有醫療開支的解決方法。
保障表與適用條件一起閱讀
電療、化療、標靶、激素和免疫療法都列在保障表,但不是醫生開了甚麼、醫院收多少,就一定全賠。治療仍須符合醫療所需,收費須合理及慣常,並受終身額、適用的三年期間額等限制。同一項合資格費用,也最多按一個保障項目計算。
沒有墊底費,仍可能有哪些自付?
產品頁標示戰癌保不設墊底費,但這不代表任何帳單都全賠。自付的部分,主要來自下面幾項:
|
情況 |
條款或產品頁內容 |
對自付費用的影響 |
|---|---|---|
|
病房級別 |
相關住院費按病房比例計算 |
選了較高級別病房,差額由自己承擔 |
|
輔助治療 |
須醫生建議、合資格提供者及符合限額 |
超出次數或金額的部分自付 |
|
合理及慣常收費 |
收費高於一般範圍的部分,可能被調整 |
|
|
非醫療服務 |
訪客膳食、稅項、個人物品及醫療報告費等不保 |
這些雜費自付 |
|
累積賠償上限 |
100設終身額;200/300另有三年期間額 |
終身額用盡保單終止;當期超額自付 |
病房比例:第 2.1.2 條 對相關 第 2.3 條 住院及日間手術費用按住院病房調整:標準半私家房或以下按合資格費用計,標準私家房 50%,更高級別 25%
輔助治療:須註冊醫生書面建議及符合提供者資格;各項共最多 45 次、每次最高 HK$750,每項每日一次;家中看護另有受保住院或手術相關要求
累積上限:100/200/300 終身限額依次 HK$100/200/300 萬;200/300 的主要醫療保障另有每三年 HK$100 萬上限
長期保費與續保,能否持續負擔?
戰癌保保障期為一年,按第6.7條及終止安排處理續保。正常按條款續保毋須重新核保,亦不因健康變化新增個別不保項目或附加保費;同類保單費率及居住地等安排仍須另看條款。這與取消後重新投保不同。長期持有時,分開核對下一期保費與保障能否延續:
- 保費按續保年齡及當時適用費率計算,並非每個年齡都一定比上一歲高。標準保費率亦非保證,可因整體索償及續保經驗、開支、醫療通脹或保障修訂而調整,續保保費可能增加或減少。
同類保單的費率可調整,不按個人索償或健康變化個別加價。保費調整一般至少在下個續保日前30日通知,居住地相關條款有例外。
- 受保人身故、欠繳保費而寬限期屆滿,或累積賠償達終身限額,均可觸發自動終止。31 日寬限期內保障仍有效,但須清繳保費才獲支付賠償;逾期未繳的終止日期會追溯至原保費到期日。
用不同年齡的現行保費測試預算,另預留費率變動空間;表列高齡價格不是個人未來保費的承諾。
下表摘錄三個計劃的標準月供保費,以非吸煙人士計,供預算參考。
|
年齡/性別 |
戰癌100 |
戰癌200 |
戰癌300 |
|---|---|---|---|
|
30歲 男 |
46 |
55 |
57 |
|
30歲 女 |
74 |
91 |
94 |
|
40歲 男 |
94 |
117 |
121 |
|
40歲 女 |
200 |
253 |
263 |
|
50歲 男 |
165 |
208 |
216 |
|
50歲 女 |
324 |
393 |
408 |
|
60歲 男 |
433 |
552 |
574 |
|
60歲 女 |
464 |
582 |
605 |
|
65歲 男 |
666 |
851 |
885 |
|
65歲 女 |
570 |
717 |
745 |
單位為港元,並未包括保監局徵收的保費徵費。參考資料及延伸閱讀:戰癌 100、戰癌 200、戰癌 300標準月供保費表。
例如40歲非吸煙男性,100升至200表列每月多HK$23。這是當前分類下的差額,未計徵費及適用調整,日後仍按相應費率處理。
比較計劃前,可先設定自己能持續支付的保費範圍,並想想到了 60 歲以後,這個數字是否仍然合理。
不同家庭怎樣衡量?先分新申請與現有保單
不同家庭的起點不一樣,考慮的次序也就不同。以下三個情境只是示範,並非標準答案:
|
情境 |
先確認的事 |
較關心的問題 |
|---|---|---|
|
只有公司醫保的上班族 |
公司醫保的癌症保障與限額,以及離職後是否終止 |
離職後有沒有個人保障可接上 |
|
已有個人醫保的自由工作者 |
現有保單對癌症藥物及治療的限額 |
長期保費,以及停工期間的生活開支 |
|
已有醫療安排的退休家庭 |
新申請先核對是否仍在投保年齡;現有客戶核對續保及剩餘保障 |
保費隨年齡上升後是否仍負擔得起 |
三個情境要先分清是規劃新保障,還是使用已持有的保單。退休人士若超過65歲,不能把此產品當成新的申請選項;已有保障的人則按自己的版本、費用及續保安排處理,不能用新客戶報價代替。
報價中的分類、徵費及優惠怎樣核對?
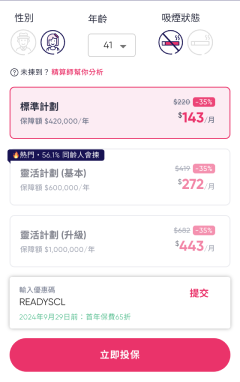
報價要核對四項:
- 個人分類:年齡、性別及吸煙狀況。
- 計劃與付款:100/200/300,以及所用付款方式。
- 徵費與調整:保費表未計徵費,核保也可能改變金額。
- 優惠:資格、期限及結束後的標準保費,另存有日期的報價。
把現有保費、家用及必要儲備安排好後,再看新增供款能否長期維持。第一年較便宜不等於往後供得起,若主要不足是停工家用,增加醫療報銷額也未必解決。
申請與收到保單後,要保存及核對甚麼?
申請可按三個時點跟進:
- 填表前:整理已有診斷、檢查、覆診及醫生建議,按問題申報。
- 提交後:保存申報內容與答覆;完成申請前取得新結果,確認如何補充。
- 收到保單:核對生效日、計劃、個別條件及文件,確認與核保通知一致。
冷靜期內取消及退款,須符合條款:Bowtie在保單簽發日起21日內收到電子或書面取消通知,而且該21日內沒有已支付、將支付或待支付的賠償,才可取回全數保費(第6.5.1條);續保不適用。收到保單後,保存完整條款及核保通知,不只保留付款畫面。
未投保與已有療程,查詢渠道不同
還未申請的人,產品查詢主要用來理解保障、資格及申報,可以透過 Bowtie 聯絡我們頁面查詢。已有保單而準備治療的人,則應找索償團隊核對文件、賠償估算和付款安排,一般步驟見如何索償。先說明自己屬於哪個階段,可以減少來回轉介。
提交前最後核對:需要、資料與費用
遞交申請前,可以逐項打剔:
- 確認想處理的保障需要,是醫療費報銷、現金還是生活開支。
- 核對自己的年齡、吸煙習慣及待申報的健康資料。
- 閱讀保障表、不保事項及保單條款,不只看宣傳字眼。
- 比較保障限額與可能自付的部分,尤其是病房級別和輔助治療的限額。
- 查閱當時報價,並以長期保費為準確認預算。
- 有未清楚的地方,先向產品專員提供具體資料查詢。
查看戰癌保官方保障、產品文件及報價,按自己的申報資料及預算核對。
戰癌保投保常見問題
符合投保年齡就一定獲批嗎?
不是。年齡與核保接納是兩項不同的條件。戰癌保接受 15 日至 65 歲人士投保,但申請能否獲接納,仍要看你如實提供的健康資料和核保結果;Bowtie 亦可能因此加設個別不保項目或徵收附加保費(第 5.1.1 條)。
已有醫保,怎樣判斷加購有沒有用?
先找出現有保障未能處理的具體費用,再看新增計劃是否涵蓋、限額有否改善,以及長期保費是否可承擔。若只是重複已有項目,便不應只因總保額較大就認定需要加購。
需要選哪個級別?
先看懂限額怎樣用,再按預算選。100、200、300 的終身額分別為 HK$100 萬、HK$200 萬和 HK$300 萬;200/300 的主要醫療保障,由首次確診起每三年另有 HK$100 萬上限。
以 40 歲非吸煙男性為例,三個計劃標準月費是 HK$94、HK$117、HK$121,100 與 300 每月差 HK$27。這只是現行表列價格,未計徵費,保費率並非保證。
比較保障前,先查閱產品文件
完成需要、資格及預算核對後,可到戰癌保保障及報價頁查看最新資料。選擇級別時,先閱讀三個計劃限額及升級差額;申請前下載並保存下列文件。
參考資料及延伸閱讀