作者
Zing Cheung
更新
2026-09-17

公立醫院收費相宜,但非緊急專科、檢查及手術可能需要輪候,向來是不少病人最關心的問題。《2026年施政報告》提出增加門診及醫院服務量,並為縮短指定專科輪候時間訂下目標。
公院服務改善當然是好事,但是否代表毋須再考慮醫療保險?兩者其實並非互相取代,而是提供不同的醫療選擇。
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
政府計劃由2027年起,按地區需要增加醫管局家庭醫學門診每年約22萬個名額,當中包括約1萬個夜診名額,並加強三高、乙型肝炎及婦女健康等預防篩查和護理服務。
醫管局的目標,是在五年內將指定專科門診穩定新症的輪候時間縮短一半。首階段會在2027/28年度縮短約10%,並透過減少不必要轉介、將穩定舊症分流至基層醫療,以及擴展跨專業服務提升效率。
第一個醫院發展計劃下的工程預計在2031年完成。屆時公立醫院病床數目將增加17%至約35,000張,手術室增加44%至約360間。
政府亦計劃在京士柏設立綜合日間醫院,提供高流量白內障手術、放射診斷及放射治療服務。
政策詳情可參閱《行政長官2026年施政報告》。
未必。政策目標是逐步增加服務量及縮短輪候時間,而不是所有病人都可以即時接受非緊急檢查或治療。
實際輪候時間仍會受以下因素影響:
情況危急的病人會獲優先處理;病情穩定的非緊急個案,則仍可能需要輪候。
| 比較 | 公立醫療 | 私家醫療 |
|---|---|---|
| 收費 | 大部分服務獲政府資助 | 一般由病人自行支付或向醫保索償 |
| 輪候 | 按病情分流,非緊急個案可能需時 | 一般較容易自行安排醫生及時間 |
| 醫生選擇 | 通常由醫院安排 | 一般可自行選擇醫生及醫院 |
| 預算 | 收費較低及相對明確 | 須留意醫生費、醫院費及其他項目 |
兩個醫療系統各有作用。醫保的價值並不是表示公立醫療「不好」,而是在符合保障條款的情況下,讓受保人多一個使用私家醫療的財務選擇。
醫保不等於所有私家醫療費用都會全數獲賠。求醫前應留意:
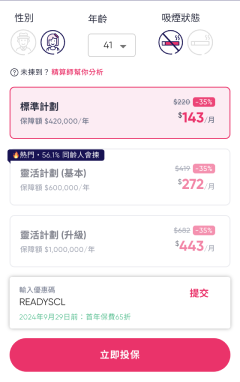
Bowtie自願醫保靈活計劃不設自付費,為合資格的住院、日間手術及訂明診斷成像檢測等醫療開支提供保障。
計劃設有基本及升級兩個級別:
所有賠償均受合理及慣常收費、保障限額、保單條款、不保事項及其他規定約束。
這是醫管局訂下的政策目標。實際進度及個別病人的輪候時間仍會受病情、專科及服務需求影響。
可以。投保醫保不會令受保人失去使用公立醫療的資格。病人可因應病情、預算及保障選擇合適的醫療途徑。
自願醫保主要保障住院、日間手術及指定相關醫療服務,一般傷風感冒門診未必受保,應查閱個別計劃的保障表。
公營醫療改革有助增加服務量,但每個人的病情、時間及預算需要並不相同。及早了解醫保的保障上限、自付安排及核保要求,可以在真正需要治療時,多一個可行選擇。
免責聲明: 政策資料截至2026年9月17日,實際措施及進度以政府最新公布為準。本文只供一般參考,不構成醫療、稅務或保險建議。產品保障受核保結果、保單條款、保障限額、不保事項及其他規定約束。