作者
Zing Cheung
更新
2026-10-15

想知 65歲/70歲的退休人士買自願醫保要幾錢?立即比較市場不同計劃價錢!
到了退休年齡,沒有固定收入,公司醫療保險亦會在退休後失效;但患病風險卻不降反升。因此,退休人士絕對需要充足的醫療保障。想用最抵價錢獲取充足醫療保障?Bowtie 為你提供既全面又實惠的自願醫保保障方案!
^全數賠償指定醫療套餐費用須受其自願醫保靈活計劃之保單年度保障額上限約束。
#以65歲非吸煙女性,投保Bowtie 自願醫保靈活計劃(基本)+Bowtie 港怡醫院醫療健康組合(每月$200加購)計算。
設定一個你自己負擔得起嘅「自付費」。萬一大病,最多只係損失呢筆錢,剩低嘅由 Bowtie 找數。
如果今日有 $500,000 醫療費用:
| 常見的診斷檢查及手術 | 醫院收費($) |
| 各類心電圖 | $304 - $9,910(私家醫院) |
| 心臟CT | $2,900 - $1.3萬(私家醫院) |
| 心臟MRI | $6,910 - $1.5萬(私家醫院) |
| 心臟科-穿刺性檢驗/程序 | $9,610 - $5.3萬(私家醫院) |
| 冠狀動脈介入治療術或血管造形手術(通波仔)(收費視乎冠狀動脈支架類型) | $10萬 - $30萬(私家醫院)
$6萬 -$7萬(公立醫院) |
| 常見的診斷檢查及手術 | 私家醫院收費($) |
| 全腹部超聲波 | $2,500 - $7,700 |
| 上腹部電腦 (CT) 掃描 | $2,900 - $1.2萬 |
| 上腹部磁力共振 (MRI) 掃描 | $6,300 - $1.8萬 |
| 部份肝臟切除術/肝臟移植手術 | $11萬 - $47.2萬(公立醫院私家醫療服務) |
| 電療療程 | $3.4萬 - $13萬(整個療程) |
| 標靶治療療程 | $15.7萬(每月) |
| 常見的診斷檢查及手術 | 私家醫院/診所收費 或 藥費(HK$) |
| 乳房超聲波 | $950 - $2,480 |
| 乳房 X 光造影收費(2D/3D) | $1,110 - $4,080 |
| 乳房磁力共振 (MRI) 掃描 | $9,340 -約$1.5萬 |
| 乳房癌症指標/腫瘤標記檢測 | $1,400 - $2,400 |
| 乳癌基因檢測收費 | $3,800 |
| 全乳房切除手術 | 約$7.2萬 -約$10.6萬(套餐收費) |
| 乳房腫瘤切除術/乳房部分切除術 | 約$4.2萬-約$10.8萬(套餐收費) |
| 化療療程 | $5萬 - $15萬 |
| 電療療程 | $3.2萬- $13.3萬 |
| 標靶治療療程 | $35萬 - $45萬 (估計藥費) |
| 荷爾蒙治療療程 (須服藥 5 至 10 年) | $600 - $1,300 (每月藥費) |
| 常見的診斷檢查及手術 | 私家醫院收費 或 藥費(HK$) |
| 陰道窺鏡及活組織檢查(局部麻醉) | 約$1.2萬 |
| 盆腔超聲波 | $1,020 - $3,270 |
| 盆腔磁力共振 (MRI) 掃描 | $6,160 -約$2.9萬 |
| 腹腔鏡子宮切除術 | $87,737 -約$16.4萬 |
| 卵巢切除術(腹腔鏡/開腹)手術 | $8.1萬-約$23萬 |
| 標靶治療療程(卵巢癌) | $3萬 (估計每月藥費) |
隨年紀漸長,長者患上癌症和其他嚴重疾病的風險日益提高。
面對公營醫療系統長期「超負荷」,萬一身體不適,想盡快了解病情並接受治療,難免要選擇私營醫療服務,但私家醫院及診所的收費較高,普羅大眾未必能夠輕鬆負擔。
考慮到退休人士沒有公司醫保和固定工作收入,我們建議購買:
Bowtie 自願醫保靈活計劃(基本)+Bowtie 港怡醫院醫療健康組合(每月$200加購)(下稱 Bowtie 靈活(基本)+港怡計劃)。
原因係咩?一齊睇睇啦!
1. 全數賠償超過 240 個手術/檢查+不設墊底費
由於大部分退休人士都沒有固定工作收入,一旦需要接受檢查或治療時,如果他們已經購買「Bowtie 靈活(基本)+港怡計劃」,便不需動用自己的儲蓄支付部分費用。
而且仲可以保障大部份住院醫療需要,於港怡醫院接受超過 240 個手術/檢查可獲全數賠償^,例如乳房腫瘤手術、半結腸切除術、各種內窺鏡檢查、關節置換手術等,切合退休人士的醫療需求。
2. 每年一次免費身體檢查
「Bowtie 靈活(基本)+港怡計劃」會每年贈送一次全面身體檢查(價值高達$2,720),讓你定期了解自己的身體狀況,即使患病都可以及時就醫,加速康復。
“退休人士在沒有收入的情況下,選擇自願醫保時應取決於保費、保障範圍及索償成功率。以 Bowtie 為例,其索償成功率高達98.3%^,而且65歲非吸煙男性每月只需$1,220,就可投保Bowtie 自願醫保靈活計劃(基本),即可用較市場同類型低*的保費,換取更可靠的醫療保障。”
Bowtie 產品總監
^ 截至 2025 年 4 月,Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率為 98.3%。
* 據 Bowtie 於 2024 年 12 月 19 日就同類型自願醫保靈活計劃的市場調查結果,Bowtie 自願醫保 – 靈活計劃 (基本) 0 歲至 3 歲、7 歲至 99 歲非吸煙人士月繳保費都較平。以上保費經四拾五入計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
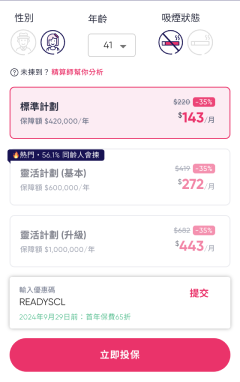
若想獲得實惠而全數賠償^的醫療保障,不妨考慮Bowtie 自願醫保靈活計劃(基本)+Bowtie 港怡醫院醫療健康組合(每月$200加購)。視乎年齡和計劃,月供保費低至 $1,398#。
如果預算有限,Bowtie 自願醫保「標準計劃」也可以為你提供入門級的醫療保障,65歲每月保費為 $621(男)及 $590(女),而70歲月供保費為 $782(男)及 $731(女)。
| 65歲每月保費(男/女) | 70歲每月保費(男/女) | |
| Bowtie 靈活(基本)+港怡計劃 | $1,481 / $1,398 | $1,925 / $1,853 |
| Bowtie 自願醫保「標準計劃」 | $621 / $590 | $782 / $731 |
# 以65歲非吸煙女性,投保Bowtie 自願醫保靈活計劃(基本)+Bowtie 港怡醫院醫療健康組合(每月$200加購)計算。
^ 全數賠償指定醫療套餐費用須受其自願醫保靈活計劃之保單年度保障額上限約束
在預算有限的情況下,你可以考慮投保自願醫保「標準計劃」,讓自己不致於「0保障」。
市場上不同保險公司推出的自願醫保「標準計劃」產品的保障大致相同,你可以直接比較保費來決定投保哪一份計劃。
與另外4間保險公司的標準計劃比較,不論是65歲還是70歲,Bowtie自願醫保「標準計劃」保費均是最低。
自願醫保「標準計劃」保費(月繳)
| 年齡 | Bowtie | 保險公司A | 保險公司B | 保險公司C | 保險公司F |
| 65歲(男性) | 621 👍 | 969 | 1,233 | 966 | 959 |
| 65歲(女性) | 590 👍 | 953 | 1,233 | 966 | 950 |
| 70歲(男性) | 782 👍 | 1,208 | 1,474 | 1,232 | 1,195 |
| 70歲(女性) | 731 👍 | 1,193 | 1,474 | 1,232 | 1,116 |
註 數據更新日期為2025年12月30日。
買自願醫保最緊要Claim到!
根據立法會文件,2019年4月至2023年底,整體自願醫保索償成功率介乎92%至96%*。
而截至2025年2月,Bowtie自願醫保索償成功批核率98.3%^。
*保險公司按曆年( 截至每年12月31日 )提供索償個案數字。成功索償包括獲全額及部分償付的個案。
^以上為截至 2025 年 2 月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及Bowtie Pink 的平均獲批索償個案的比率。