【危疾保額】幾多先夠?1條公式+3個例子教你計算!


危疾保額幾多先夠?
面對癌症或中風等嚴重疾病,患者往往需停工或減少工作量以接受治療及休養,此時危疾保險便能發揮關鍵作用。危疾保險賠償用途不限,不僅可彌補患者停工期間的家庭開支,更能靈活用於補貼醫保未涵蓋的醫療費用,為患者提供經濟支援。
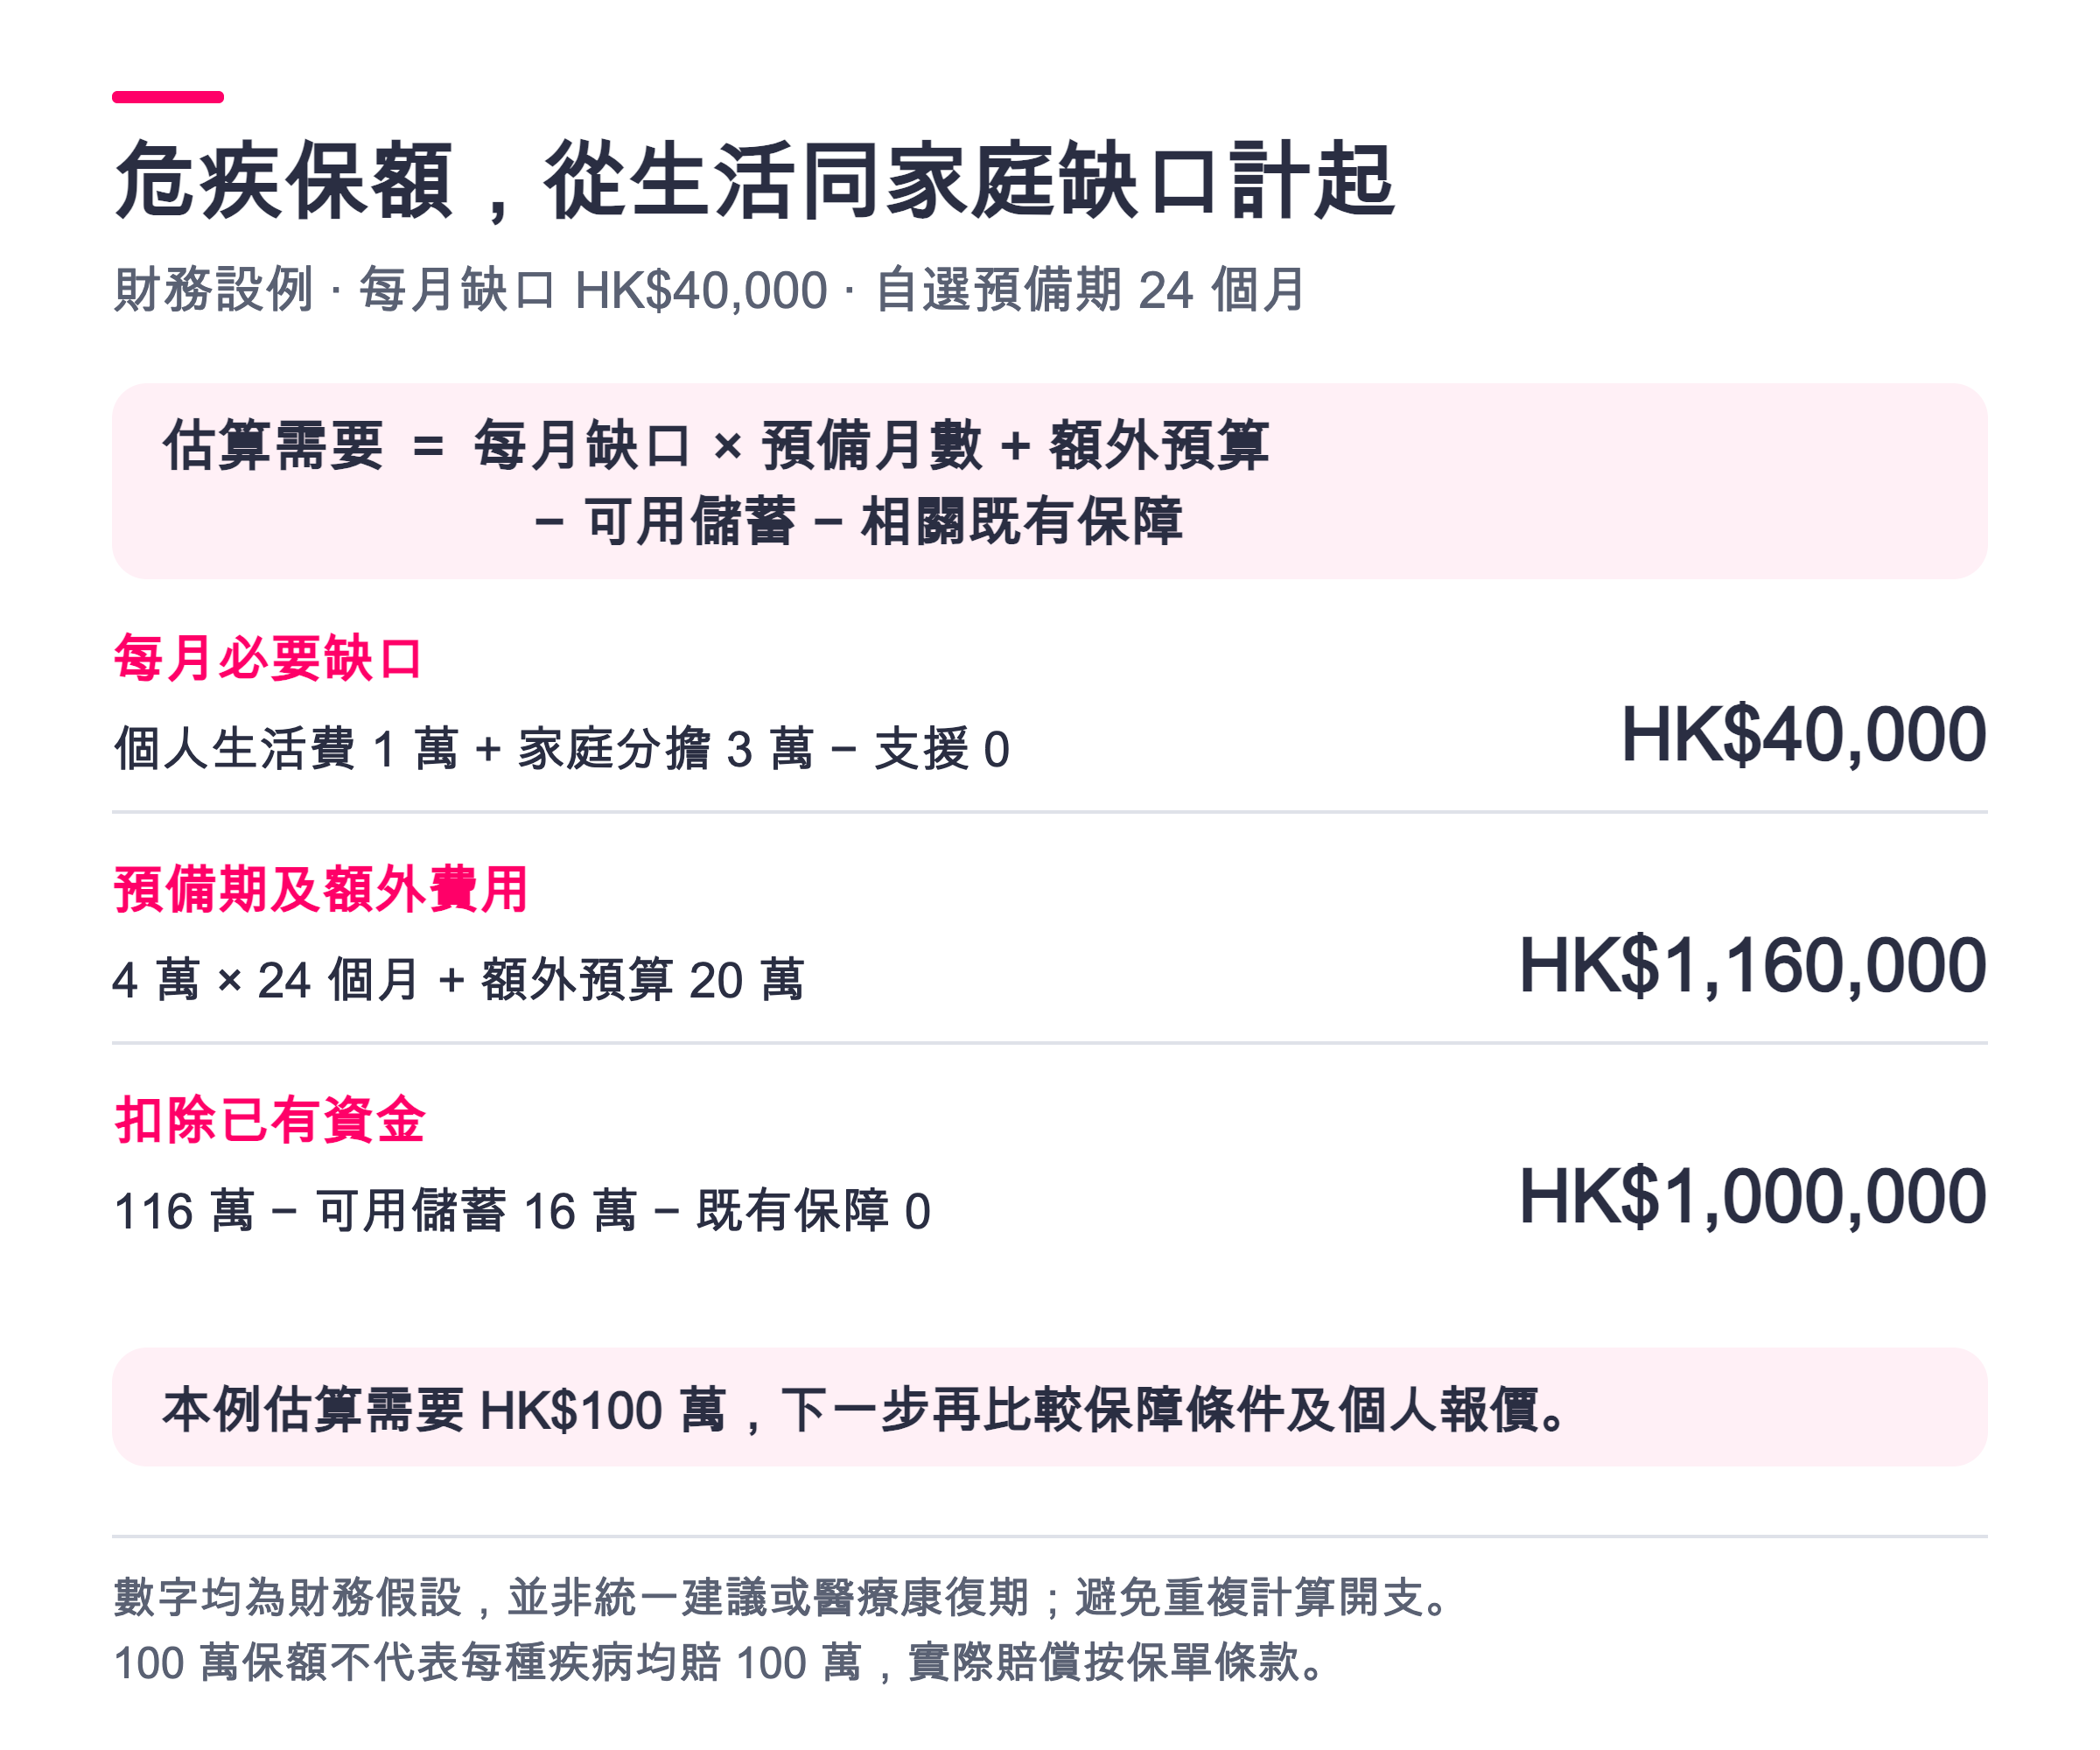
危疾保額沒有人人適用的倍數。與其把個別治療期直接當作所有人要預留的年數,可先估算停工後必須持續支付的開支,再看儲蓄及既有保障能分擔多少。
先分清個人生活費,還是整個家庭的承擔
|
計算步驟 |
填入甚麼/假設數字 |
|---|---|
|
1. 每月必要缺口 |
必要生活費+家庭分擔-可靠支援。本例:1萬+3萬-0=每月HK$40,000 |
|
2. 預備期及額外費用 |
月缺口×預備月數+額外預算。本例:4萬×24個月+20萬=116萬 |
|
3. 已有資金 |
扣可用儲蓄及相關既有保障。本例:116萬-16萬-0=估算需要100萬 |
|
4. 看報價及條件 |
比較早期/嚴重賠償及可負擔保費;100萬保額不等於每種疾病均賠100萬 |
先答本頁2條問題,整理你重視一筆現金還是早期/多重保障 →
Bowtie客戶一般買幾大保額?
原文披露的內部保額分佈可作歷史參考,但其他人的保額不能代替你的家庭預算:
表1:Bowtie危疾保險用戶保額分佈
|
保額 |
Bowtie 危疾保 |
Bowtie 多重危疾保 |
Bowtie 早期及多重危疾保 |
|---|---|---|---|
|
100萬或以下 |
68% |
58% |
58% |
|
101至200萬 |
22% |
28% |
29% |
|
201至300萬 |
7% |
7% |
7% |
|
301至400萬 |
4% |
7% |
7% |
例子:同樣100萬保額,對不同家庭有何幫助?
|
假設家庭 |
同樣100萬合資格首次嚴重危疾賠償 |
對生活的實際幫助 |
|---|---|---|
|
單身,沒有供養責任 |
必要開支每月2萬;先預留12個月共24萬 |
餘下76萬可按需要安排復康或延長休養。 |
|
供養子女及父母 |
家庭必要開支每月4萬;同樣12個月共48萬 |
餘下52萬;相同保額可留作其他需要的資金較少。 |
上表為Bowtie原文披露、更新至2026-01-18的歷史內部數字;非本輪重新提取的客戶數據,百分比或因四捨五入未必加總100%。不要把「100萬或以下」當作普遍足夠的結論。
原工具只提供一般保障方向,未按收入、支出及資產算出個人保額。以下表格提供財務設例,工具與表格的結果都不是承保或賠償承諾;新增算例的生活費、家用、24個月預備期、20萬額外預算及16萬可用儲蓄均為假設;兩個家庭的100萬賠償均假設符合首次嚴重危疾全額條件,無先前賠償扣減。數字只示範用途,不代表建議保額或實際休養期。
一樣危疾保額,但保費差咁遠?
相同保額也要比較保障觸發及次數,不能只看月供。以下以35歲非吸煙男性、100萬保額及標準核保比較Bowtie三款計劃:
|
計劃 |
標準月供 |
100萬保額主要所得/差異 |
|---|---|---|
|
危疾保 |
HK$144 |
合資格嚴重危疾一筆過100萬;單次賠償 |
|
多重危疾保 |
HK$188 |
合資格首次嚴重危疾100萬;其後索償須符合條款 |
|
早期及多重危疾保 |
HK$210 |
增早期保障;合資格早期20%為20萬,非所有疾病都有早期賠償 |
• 【危疾保險比較】5款定期產品邊間好?保費、保障全方位比拼
來源:官方危疾保險計算表及產品條款。未計優惠、加費及徵費,續保保費按年齡及當時保費表調整;早期每次上限30萬、適用先前賠償可影響其後嚴重所得,多重索償有等候期及次數限制。
3個例子教你評估危疾保額需要
案例1:單身IT支援員,先計自己的必要生活費
28歲IT支援員陳先生月入HK$25,000。租金8,000元、衣食7,500元;月供基金5,000元可暫停,不當作患病時必須支出。
|
項目 |
本例計算 |
|---|---|
|
必要生活費及自選預備期 |
HK$15,500 × 48個月=HK$744,000 |
|
額外照顧/復康預算 |
假設HK$256,000,未與月支出重複 |
|
打算動用的儲蓄/既有危疾保險 |
本例均為0 |
|
估算需要/投保示例 |
HK$1,000,000 |
|
合資格首次嚴重危疾保險所得 |
100萬;可按上述預算安排 |
|
如只達合資格早期條件 |
20%=20萬,並非領取100萬 |
|
對自己的幫助 |
20萬亦可支援12個月必要生活費18.6萬,但不是48個月全部預算 |
帶着本例的個人/家庭開支,用本頁工具整理保障方向 →
案例2:已婚客服主管,家用包括供養父母
35歲客服主管李先生月入HK$35,000,租金12,000元、衣食8,000元、雙方父母生活費10,000元。本例由他預備這些支出,未另假設配偶支援。
|
項目 |
本例計算 |
|---|---|
|
每月家庭承擔及預備期 |
HK$30,000 × 48個月=HK$1,440,000 |
|
額外照顧/復康預算 |
假設HK$240,000 |
|
扣除打算動用的儲蓄 |
HK$180,000;無其他危疾保險 |
|
估算需要/投保示例 |
144萬+24萬-18萬=HK$150萬 |
|
合資格首次嚴重危疾保險所得 |
HK$1,500,000 |
|
對家庭的幫助 |
連同已預備儲蓄,可維持生活及供養父母安排,減少突然轉由配偶承擔 |
帶着本例的個人/家庭開支,用本頁工具整理保障方向 →
案例3:有子女及按揭的會計主任,先扣家人支援
40歲會計主任張女士月入HK$40,000。家庭衣食10,000元、按揭10,000元、車貸5,000元、子女12,000元,共37,000元;配偶本例可持續承擔10,000元。
|
項目 |
本例計算 |
|---|---|
|
家人支援後的每月缺口 |
HK$37,000-HK$10,000=HK$27,000 |
|
自行選定60個月預備期 |
HK$27,000 × 60=HK$1,620,000 |
|
額外照顧/復康預算 |
假設HK$480,000 |
|
扣除打算動用的儲蓄 |
HK$100,000;無其他危疾保險 |
|
估算需要/投保示例 |
162萬+48萬-10萬=HK$200萬 |
|
合資格首次嚴重危疾保險所得 |
HK$2,000,000 |
|
對家庭的幫助 |
按自設預算維持供樓、子女及生活承擔,毋須假定配偶能接手全部37,000元 |
帶着本例的個人/家庭開支,用本頁工具整理保障方向 →
按上述年齡、性別、保額及非吸煙標準核保,早期及多重危疾保險標準月供分別為HK$118、HK$315及HK$1,120。保費能否長期負擔要按個人預算判斷,不能僅憑佔收入比例便稱「沒有負擔」。
三例假設:人物、職業、支出、額外預算、可用儲蓄及48/60個月均為自設財務情境,並非醫療康復期或統一建議。不要重複計入整份收入與已列的生活費,也不要把同一資產/保障扣兩次。假設原已投保早期及多重危疾保險、保單有效、符合等候期及完整疾病定義,沒有先前賠償扣減或相關不保;計出需要並不代表必獲核保。
價格來源:官方計算表。118×100萬/100萬=118;210×150萬/100萬=315;560×200萬/100萬=1,120。未計優惠、加費及徵費,並非未來保費承諾。
由家庭缺口到合適保額,下一步看實際保障及報價
危疾保額不是一個漂亮的整數,而是患病時你希望保留多少生活選擇。Bowtie危疾保提供不同保障選項,讓你按個人生活費、家用及照顧需要比較,並把早期與嚴重賠償分開看。
先用兩題工具整理保障方向,再帶着上方算出的預備金額取得個人報價;已有危疾保險亦可核對保額及條款後再決定是否增加。加保須重新核保,不能等確診後才假設能補足保障。
返回保障方向工具 →/比較Bowtie危疾保障及個人報價 →
加保程序:額外保額按新保單申請,須核保;原單不因此自動改變。