【兒童危疾保險】幾時買最好?幫小朋友買要幾錢?
兒童/小朋友需要危疾保險嗎?幾時買最好?
很多家長都會問:幾時為子女買危疾保險最好?
孩子患病時,家長需要準備的可能不只醫藥費,也包括照顧安排及工作收入減少。危疾保是否需要及何時買,可按現有醫保、家庭儲蓄與可持續預算決定,不必等到患病後才開始了解。
健康病歷可能影響核保結果,包括加費、除外或不獲承保;但不能單憑某個病名便假定一定受保或一定拒保。應完整申報,以實際核保及條款為準。
先確定家庭要補甚麼缺口,再按孩子階段及產品資格安排保障。
本頁4題兒童保障工具:先整理住院、兒童病況或意外醫療需要 →
先分清一般危疾保與仔女成長危疾保
|
比較重點 |
一般早期及多重危疾保 |
仔女成長危疾保 |
|---|---|---|
|
主要用途 |
達指定早期/嚴重疾病或手術條件時提供現金 |
指定先天性、基因及兒童病況/治療等保障 |
|
保額/賠償 |
按已投保金額;早期20%每次最多30萬,嚴重首次全額有條件 |
固定50萬保額及終身總限額,各項另有指定賠償 |
|
孩子已出生的申請年齡 |
出生15日至65歲 |
出生15日至17歲 |
|
可點哪個入口 |
一般危疾保障及報價 |
仔女成長保障及報價 |
比較一般危疾保障及報價 →/了解仔女成長危疾保障及報價 →
兩款產品均須核保及符合完整條款;沒有把兒童專屬50萬限額當作一般危疾保險的100萬或20%。
兒童/小朋友患上的常見疾病
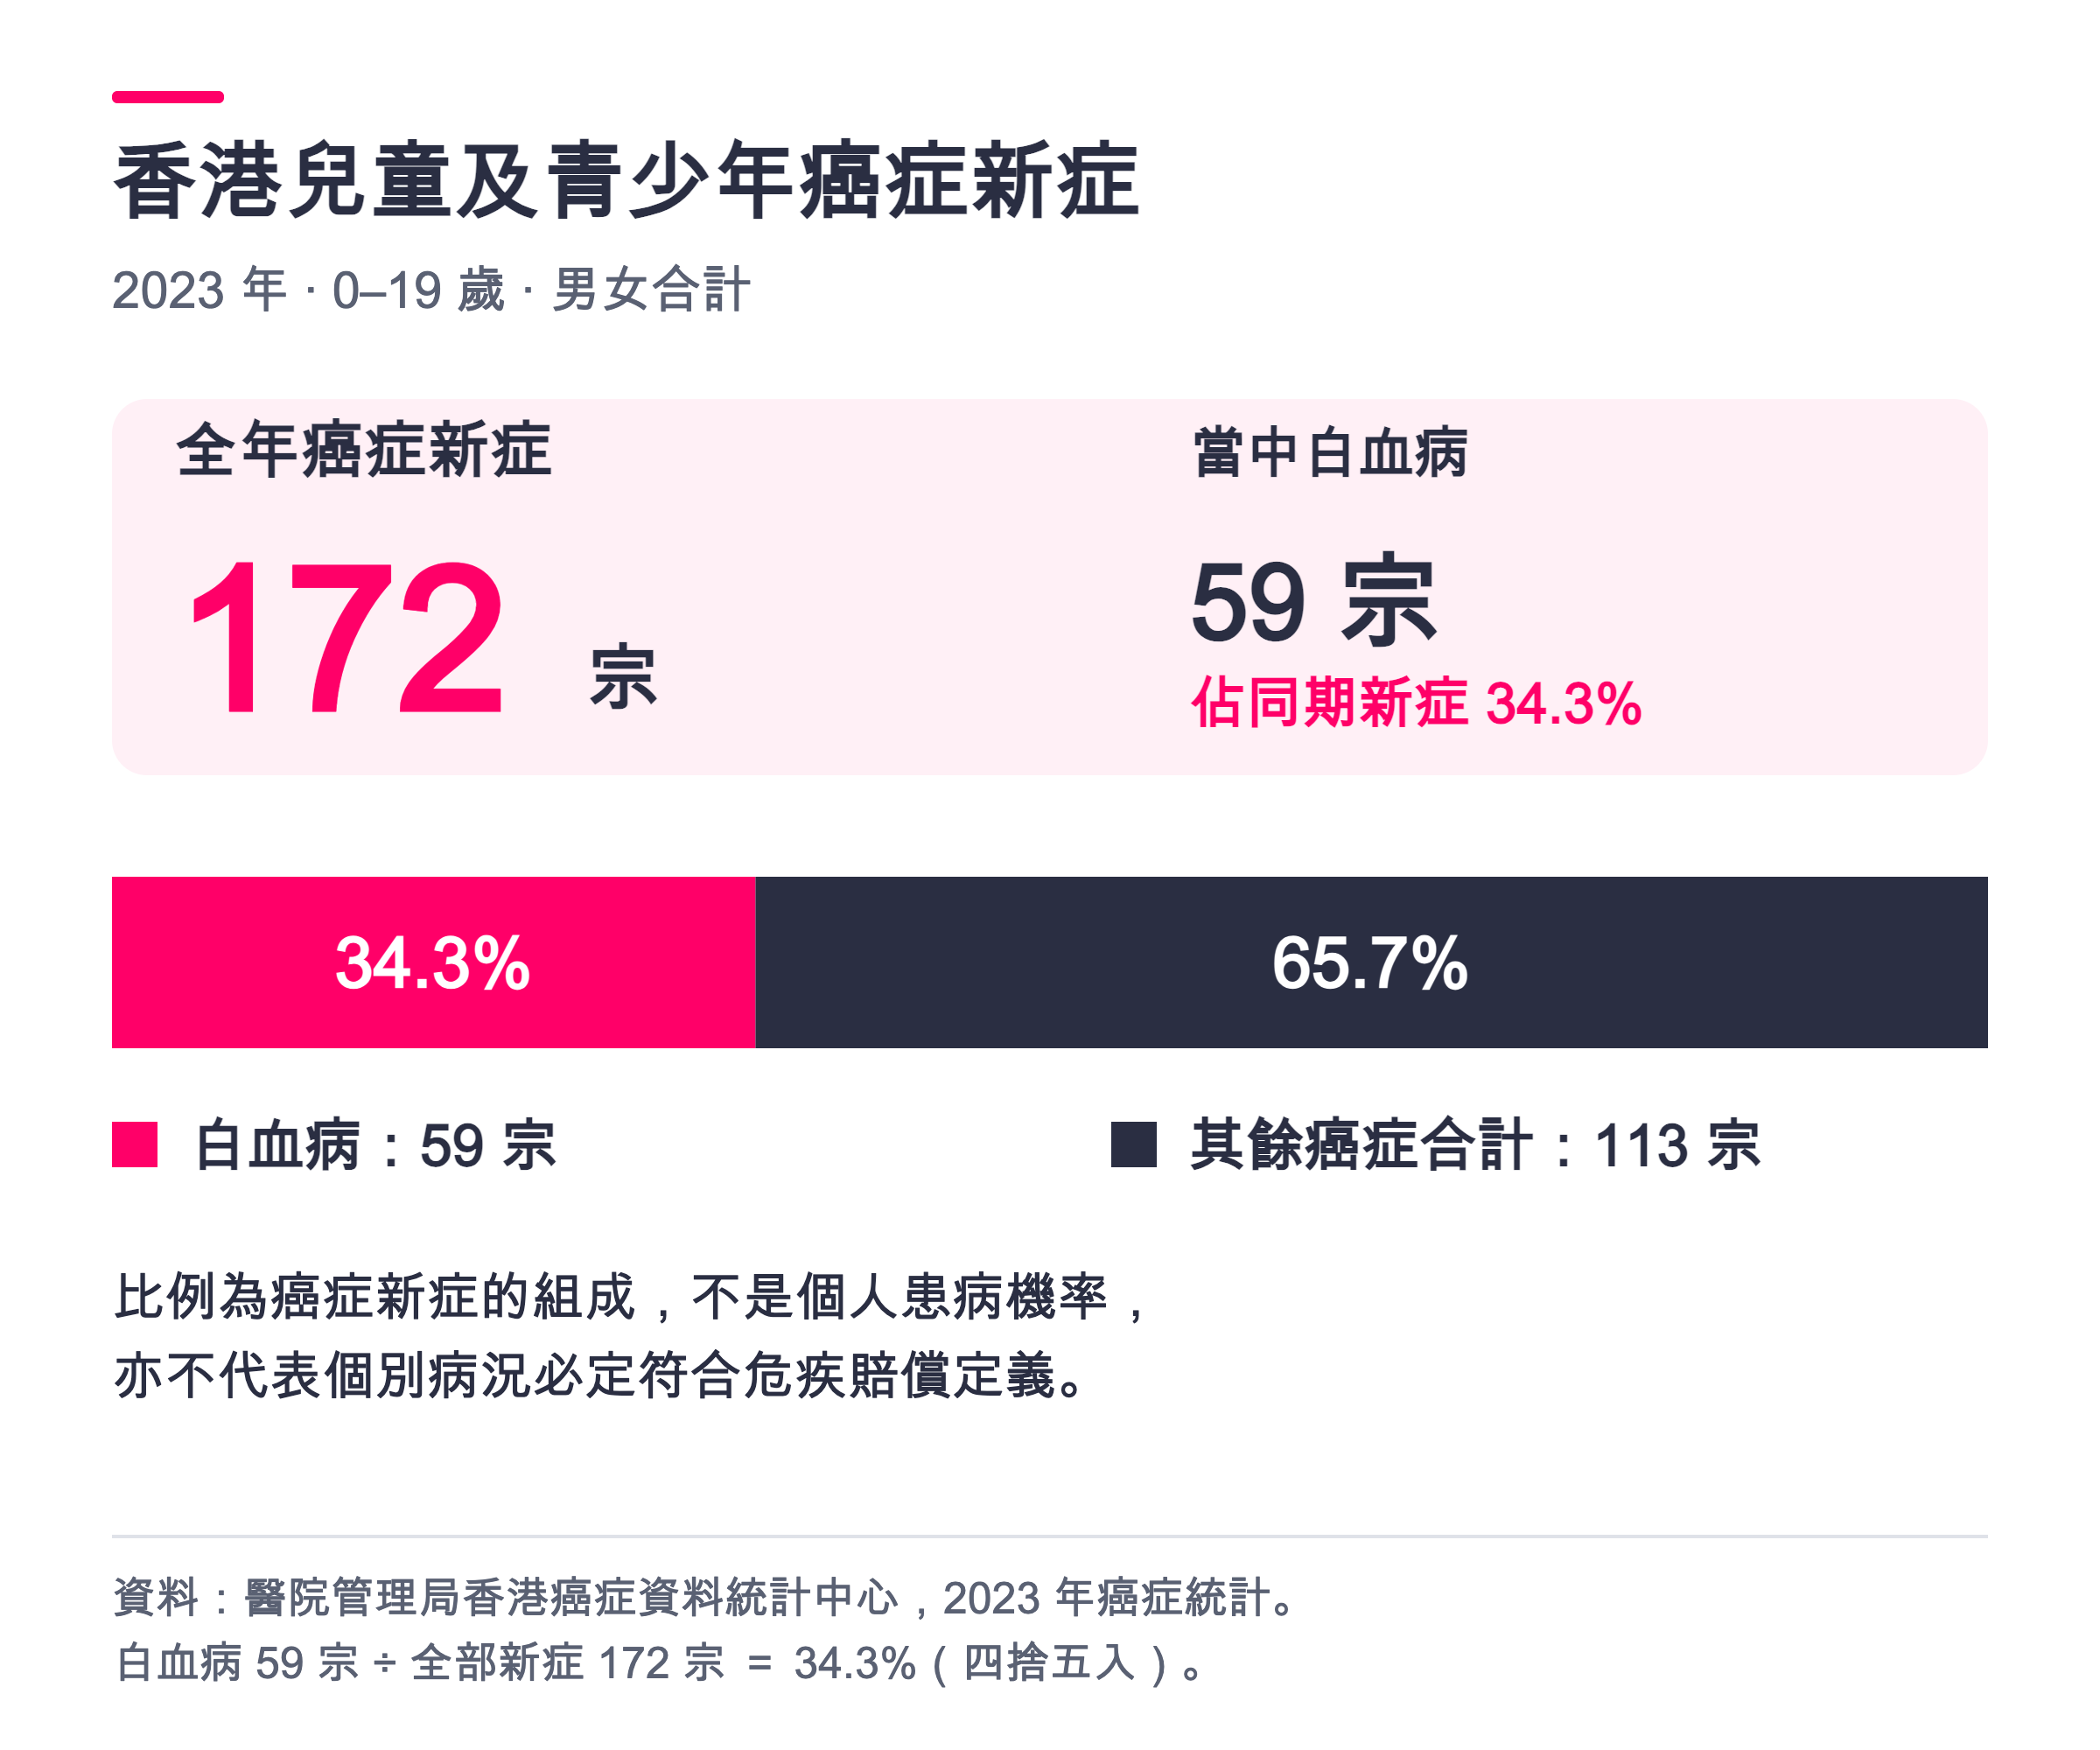
香港2023年0至19歲癌症新症有172宗,其中白血病59宗、佔34.3%,是這個組別較常見的癌症。這不代表兒童癌症本身常見,也不是某個孩子的患病風險。
非癌兒童病況也值得了解,例如具心臟併發症川崎病;但「有病名」不等於符合危疾保險定義,不同產品可能有不同嚴重程度、持續時間或治療要求。
資料口徑為0–19歲,不能與原文0–18歲的2017–2021平均數直接混用。
危疾保險如何保障小朋友?
以Bowtie早期及多重危疾保為例,產品包括指定嚴重及早期危疾,以及附加保障;確診及索償須符合相關定義。早期與嚴重的所得不同,多重索償亦有等候期、次數及其他限制。
賠償用途不限,可用於醫療自付、照顧及家庭生活需要。它不以父母辭職本身作賠償條件,也不保證單靠一份保單便能解除所有財務壓力。
案例1:孩子患白血病,媽媽無薪照顧半年
5歲阿朗已持有150萬早期及多重危疾保,其後確診符合嚴重癌症定義的白血病。媽媽任職診所接待員,假設每月收入HK$18,000,無薪停工6個月照顧:
|
項目 |
本例所得/用途 |
|---|---|
|
媽媽收入損失 |
HK$18,000 × 6=HK$108,000 |
|
合資格首次嚴重危疾賠償 |
HK$1,500,000 |
|
對家庭的幫助 |
可先預留108,000元維持照顧期間的資金;餘款按治療及生活需要安排 |
設例:人物、職業、收入及半年為財務假設,非康復期預測;保單原已生效、已過適用等候期,達完整疾病定義且無先前賠償扣減等影響。不能把所有類型白血病或所有兒童病況都當作必賠。
幫小朋友買定期危疾的好處
為子女購買定期危疾保險主要有兩大好處:
低保費高保額
由於定期危疾保險沒有儲蓄成份,因此絕大部份保費都會用於保障上。與儲蓄型危疾保險(又稱終身危疾)相比,定期危疾的保費傾向較低(以同一危疾保額而言);而保障額則傾向較高(以同一保費水平而言)。
日後續供,要按收入及續保保費檢視
孩子長大後,可按當時收入、保費及保障需要討論續保及保單管理安排。定期危疾不含儲蓄成份,但保費可隨年齡及當時保費表調整,不能現在就保證成年後每月幾百元或一定沒有負擔。
以 Bowtie 危疾保險為例,幫小朋友買要幾錢?
危疾保的保費受投保額、受保人的年紀及性別影響。
以下沿用原216萬保額作三款一般危疾保險的價格比較,並非建議所有家庭一律預備父母三年總收入。照顧者會否停工、家用及儲蓄應另作估算。
男童:216萬一般危疾保額
|
實際年齡 |
危疾保 |
多重危疾保 |
早期及多重危疾保 |
|---|---|---|---|
|
0 |
HK$143 |
HK$186 |
HK$207 |
|
5 |
HK$104 |
HK$134 |
HK$151 |
|
10 |
HK$86 |
HK$112 |
HK$125 |
|
15 |
HK$99 |
HK$125 |
HK$143 |
女童:216萬一般危疾保額
|
實際年齡 |
危疾保 |
多重危疾保 |
早期及多重危疾保 |
|---|---|---|---|
|
0 |
HK$160 |
HK$190 |
HK$212 |
|
5 |
HK$108 |
HK$130 |
HK$147 |
|
10 |
HK$86 |
HK$104 |
HK$117 |
|
15 |
HK$117 |
HK$138 |
HK$156 |
上表為非吸煙、標準核保月供,官方每元保額費率×216萬後按計算表方式取整,未計優惠、加費及徵費;0歲仍須出生滿15日。此表不是50萬仔女成長危疾保價格;早期216萬×20%雖為43.2萬,每次仍以30萬為上限。
已有醫保,還可了解兒童專屬病況保障
一般危疾保險以外,仔女成長危疾保針對指定先天性、基因及兒童疾病/治療,與一般醫保實報實銷不同。不是所有先天性或基因疾病都受保,必須達完整定義。
|
投保階段/項目 |
資格及實際保障 |
|---|---|
|
產前申請 |
媽媽18–45歲、單胎18週0日至31週0日,已完成照結構且無異常;另須符合條款 |
|
出生後申請 |
孩子出生15日至17歲,須核保;不能追溯未投保前的事故 |
|
固定保額/總限額 |
50萬;各病況另有賠償額,例如符合定義的具心臟併發症川崎病15萬 |
|
產前版本的額外安排 |
指定妊娠併發症及新生兒黃疸保障另有資格、時間及治療要求 |
|
成年轉換 |
有索償紀錄及申請期限等限制,成功轉換的一般危疾保險保額維持50萬,不是自動加大 |
案例2:川崎病達指定心臟條件,賠償不按一般危疾保險的20%計
4歲阿晴原已投保仔女成長危疾保,其後患具心臟併發症的川崎病並達完整定義。爸爸任職冷氣技工,假設減少工作,三個月共少收HK$45,000:
|
項目 |
本例所得/用途 |
|---|---|
|
本項合資格指定賠償 |
HK$150,000 |
|
爸爸少收收入 |
HK$15,000 × 3=HK$45,000 |
|
對家庭的幫助 |
可預留45,000元支援照顧期間資金,餘款按實際需要用;不是因停工便賠 |
仔女成長危疾保的保費也應分開看:以標準核保4歲男童為例,固定50萬保額月供HK$222,女童HK$142;與上方216萬一般危疾保險不是同一保障。
來源:仔女成長產品頁、條款及疾病定義。每項的生存/持續時間、等候期及限額須逐項核對。
川崎病條件:專科確診、心臟超聲波顯示冠狀動脈擴張或動脈瘤,且自最初急性發病後持續至少180日;假設保單有效、限額未耗用及符合其他條款。此為非癌兒童病況,不是一般早期危疾保險,不能套20%。月數與收入為假設。
香港相關性:白血病以本港2023年0–19歲官方癌症數據作背景;川崎病可見於幼童,本港港安醫院2022年兒科解說指出不少個案在5歲前發病。只說明年齡相關性,不把舊資料當作最新發病率或預測。
價格來源:仔女成長官方保費表,未計優惠、加費及徵費。
為孩子的醫療與照顧需要,各自預留一份準備
孩子患病時,家長希望能把時間留給照顧,而不必同時為每項開支奔波。先用醫保安排合資格醫療費,再按家庭收入與照顧需要,比較一般危疾及仔女成長危疾保,讓保障真正對應孩子階段及家人的支出。
想預留一筆用途靈活的資金,可了解一般早期及多重危疾保;想補指定先天性、基因或兒童病況,可查看仔女成長危疾保的資格及逐項賠償。取得孩子的個人報價後,再選擇能持續負擔的安排。
比較一般危疾保障及個人報價 →/了解仔女成長危疾保障及個人報價 →
孩子未有住院保障?先了解兒童醫保 →