醫療保險 VS 危疾保險 VS 人壽保險:有咩分別?


先用本頁的4條問題整理現有保障,再看以下概念及比較:保障需要評估工具 →
醫療保險 VS 危疾保險 VS 人壽保險:有什麼分別?
醫療保險、危疾保險與人壽保險有不同的保障範圍及功能:
• 醫療保險:以實報實銷方式賠償醫療開支,並會根據保單上賠償項目及限額進行賠償。
• 危疾保險:符合指定疾病或手術定義及其他條件時,一筆過賠償,金額可按需要用於生活、復康或治療;不是只要停工就賠。
• 人壽保險:受保人身故並符合條款時,向受益人支付賠償,協助家人承擔留下的財務責任。
|
比較重點 |
醫療保險/自願醫保 |
危疾保險 |
人壽保險 |
|---|---|---|---|
|
主要處理 |
合資格醫療帳單 |
受保疾病後的資金需要 |
身故後家人的財務責任 |
|
如何支付 |
按合資格項目及限額實報實銷 |
常見為一筆過;須達疾病/手術定義 |
合資格身故後支付予受益人 |
|
不能互相代替之處 |
一般不另補停工收入;日常門診未必包括 |
不符合定義便未必賠,並非每次入院都有現金 |
本例定期人壽不因在生停工而支付身故保障 |
醫療保險 VS 危疾保險 VS 人壽保險:比較產品設計
自願醫保及醫保一般不含有儲蓄成份。
反之,危疾保險及人壽保險可分為儲蓄投資型,或者純保障消費型保單,前者除了危疾/人壽保障功能外,亦有儲蓄效果,保單會隨時日累積現金價值,後者則沒有。
在受保年齡上,每間保險公司及個別計劃也有不同,以 Bowtie 為例:
|
Bowtie 自願醫保 標準計劃 |
Bowtie 自願醫保 靈活計劃 |
Bowtie Pink 自願醫保 |
Bowtie危疾保 (多重保障) |
Bowtie 人壽保 |
|
|---|---|---|---|---|---|
|
可投保年齡 |
15 日至 80 歲 |
15 日至 80 歲 |
15 日至 80 歲 |
15 日至 65 歲 |
18 歲至 65 歲 |
|
可續保年齡上限 |
100 歲 |
終身 |
終身 |
100 歲* |
100 歲 |
自願醫保標準計劃須保證續保至100歲;Bowtie靈活計劃及Pink則保證終身續保。保證續保不代表保費固定,仍要看年齡及當時的保費表。
危疾保險及人壽保險的受保年齡則沒有統一規定,因此會由不同保險公司決定。在投保前,大家要看清楚保障年期。
自願醫保合資格淨保費可作入息扣除,每名納稅人就每名受保人每課稅年度上限HK$8,000。須符合保單持有、實際付款及指明親屬等條件;扣除額並非直接退稅額。
危疾保險續保註:早期及多重保障於86歲續保日結束;須按保單持有人確認等條件轉為單次嚴重危疾保障,並非原有多重保障維持至100歲。表內人壽指每年續保;其他年期續保規則不同。來源:危疾產品頁及人壽產品頁。
本文所比較的一般危疾及人壽保費不適用自願醫保保費扣除。稅務資格按個人情況判斷。來源:稅務局FAQ。
醫療保險 VS 危疾保險 VS 人壽保險:邊個更啱你?
三種保障各有用途,未必人人都要按相同次序買齊。先看現有保單、可用儲蓄及誰依靠你的收入,再處理最難自行承擔的缺口。
如果預算有限,可按以下方向考慮:
|
目前處境 |
先核對的缺口 |
可了解的下一步 |
|---|---|---|
|
沒有個人醫保 |
入院/手術時可動用多少現金? |
醫療保障;有公司醫保亦先核對限額及離職後安排 |
|
已有醫保,但患病停工便難付家用 |
合資格醫療費以外,幾個月收入/生活費靠甚麼? |
危疾保險保額及疾病觸發條件 |
|
配偶、父母或子女依靠你;有按揭 |
若身故,儲蓄及既有保障可維持家人生活多久? |
人壽保額、受益人及責任年期 |
案例:同一個家庭,三種保險怎樣互補?
40歲行政主任阿健,每月分擔家用HK$20,000。以下是三種獨立情況,說明不同保單的用途,不是同一事故必定同時領取三筆賠償:
|
情況 |
本例可得到甚麼 |
對家庭的幫助 |
|---|---|---|
|
因醫療所需住院,合資格帳單HK$80,000 |
原已持Pink普通房零自付費,假設按條款賠HK$80,000 |
分擔醫療帳單;不另補家用 |
|
確診符合嚴重癌症定義的侵入性大腸癌,休養12個月 |
原已持200萬早期及多重危疾保險,符合首次全額條件,獲HK$200萬 |
可先預留2萬×12=24萬維持家用分擔;餘款按需要用 |
|
不幸身故並符合人壽條款 |
原已持300萬人壽,受益人獲HK$300萬 |
可按需要處理按揭及過渡生活費;不是在生停工津貼 |
設例假設:人物、職業、費用、家用及休養期為假設,非報價或醫療建議。保單在事故前已生效、符合等候期及完整條件,無不保、已用限額或危疾保險先前賠償扣減等影響;住院醫療亦須醫療所需及合理慣常。疾病必須達完整定義,並非任何大腸腫瘤均獲危疾保險全額。來源:Pink條款及補充文件、危疾保險條款及疾病定義、人壽條款。
香港相關性:大腸癌屬本港常見癌症之一;選例說明疾病觸發及收入用途,不以全港數字推算40歲個人風險。來源:衞生署大腸癌資料。
不同人生階段買邊種保險先?
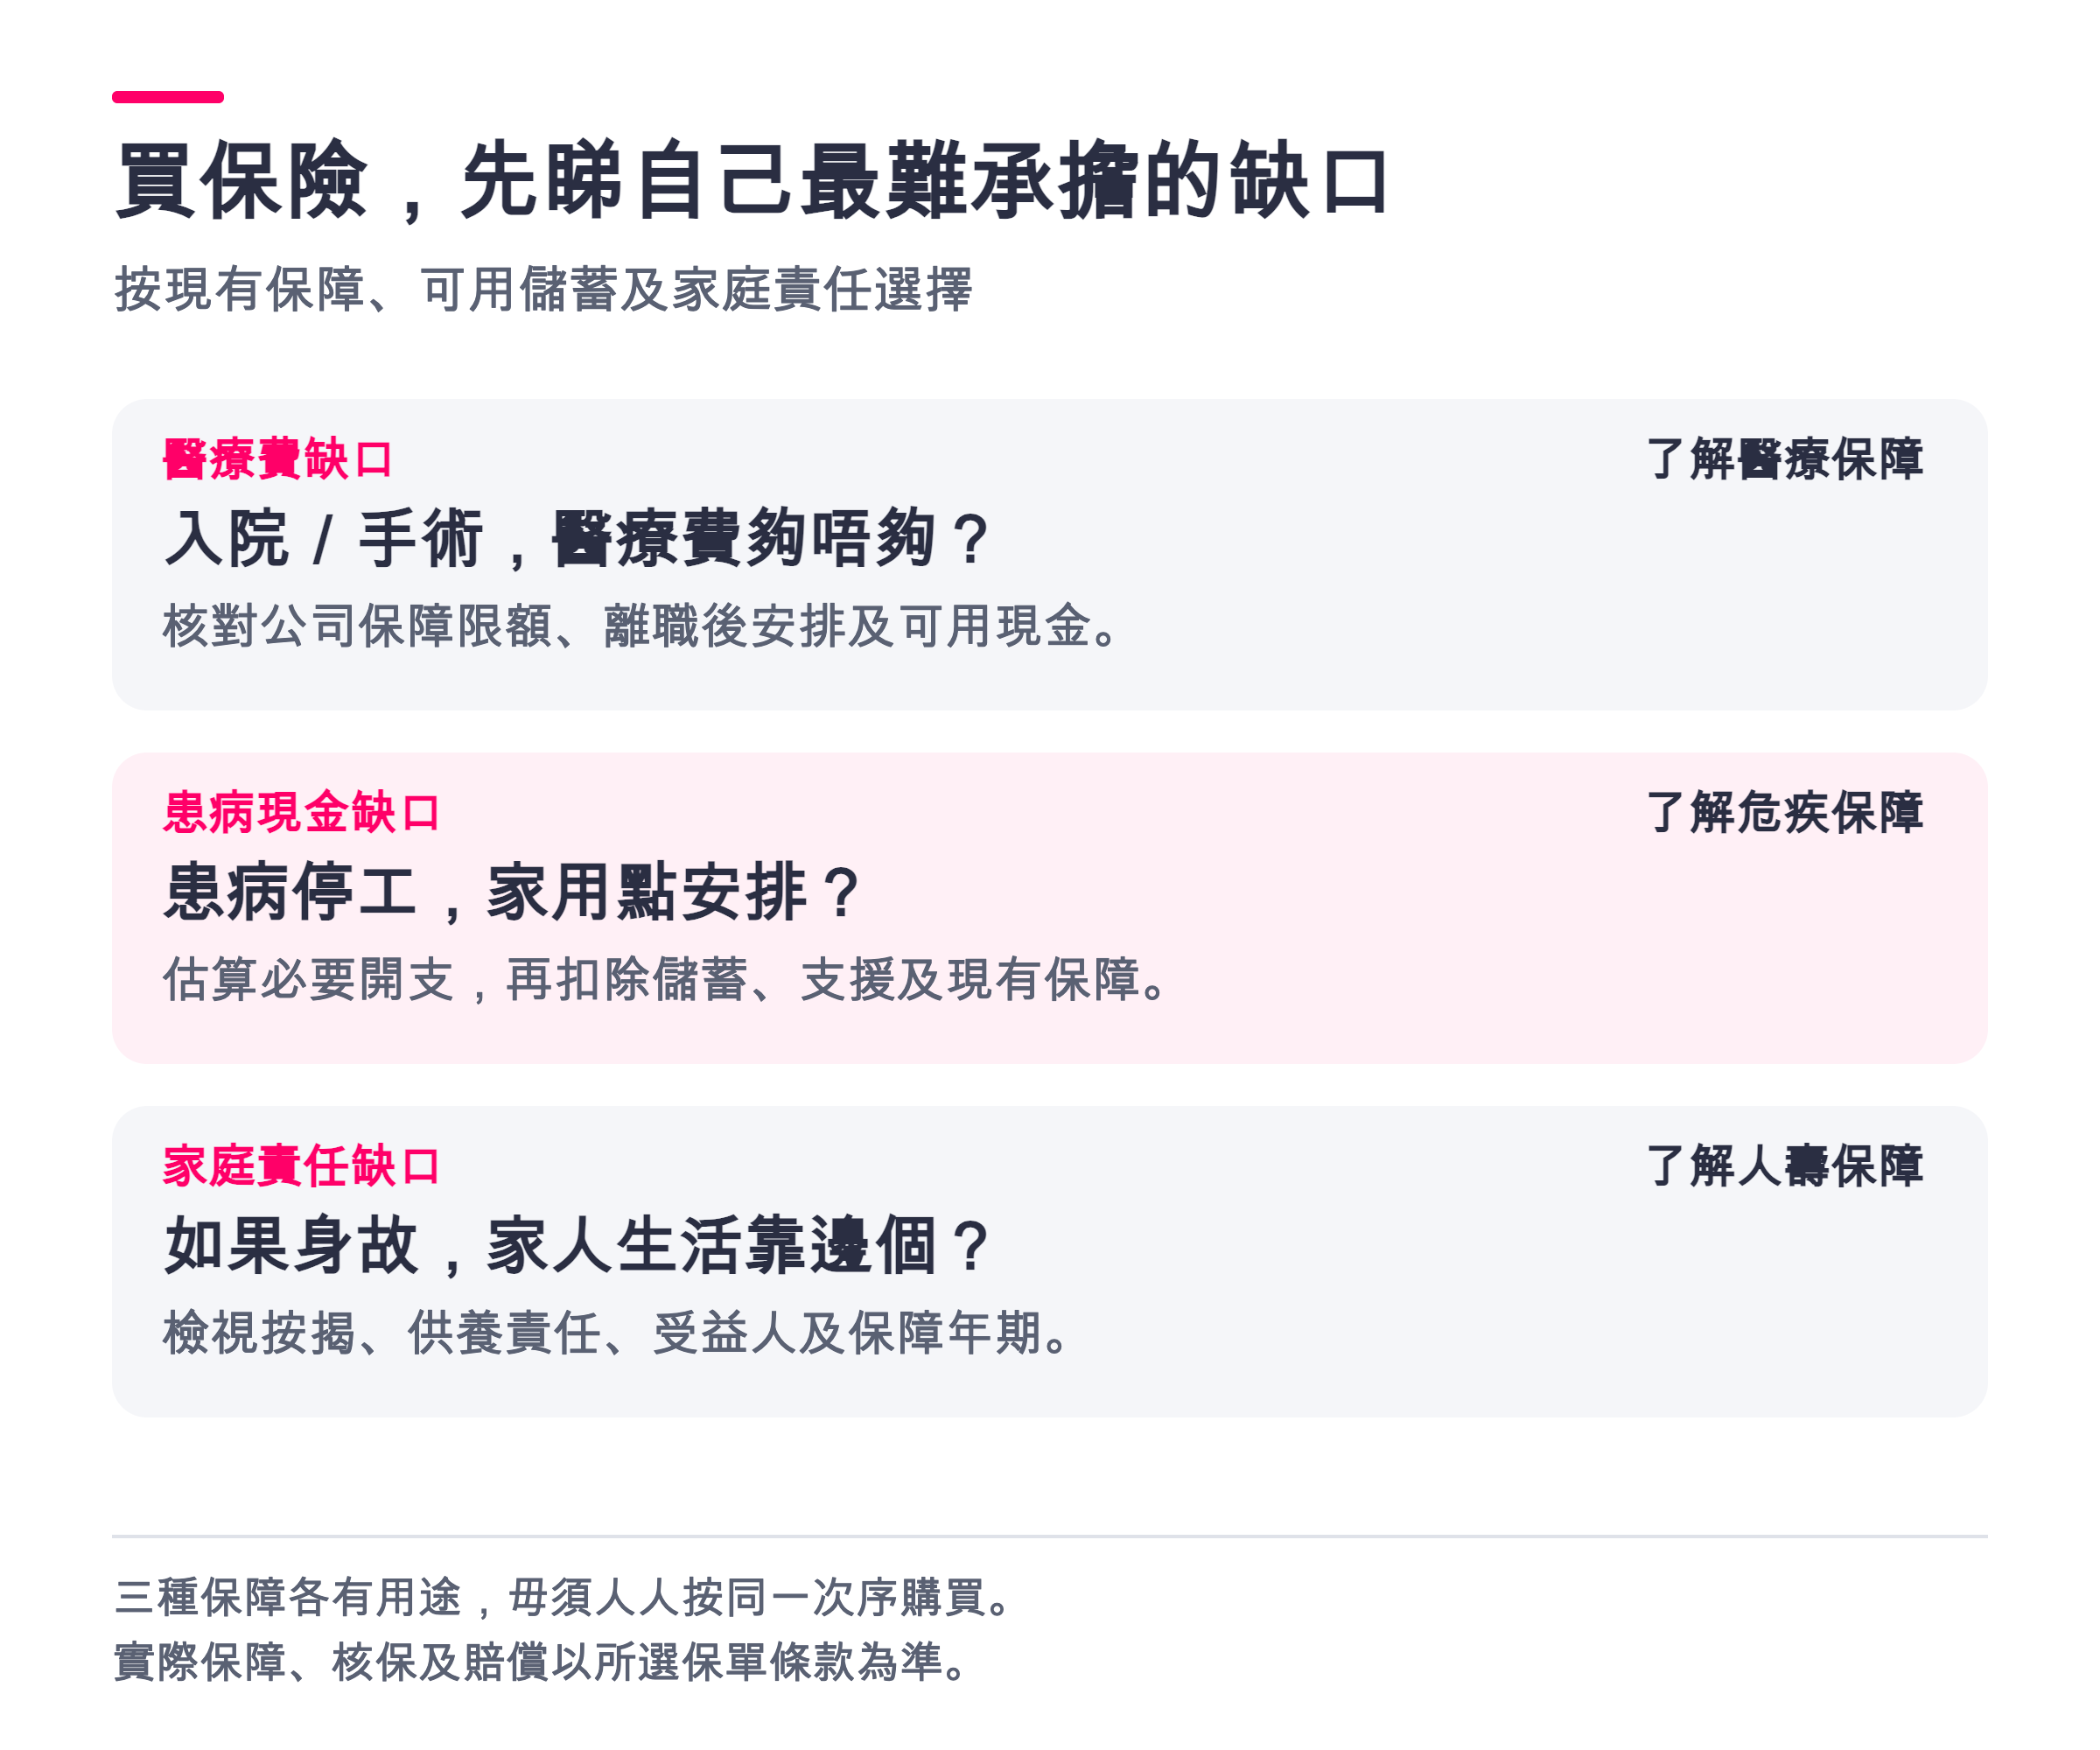
|
人生階段/處境 |
先看哪個缺口 |
可採取的下一步 |
|---|---|---|
|
剛入職場,儲蓄不多 |
住院時可自行支付多少?公司醫保的限額及離職後保障如何? |
先比較個人醫保;選自付費前確認現金或公司保障能否配合。 |
|
已有醫保,停工仍要交租及家用 |
醫療帳單以外,必要開支可維持幾個月? |
以生活費、家庭承擔及可用儲蓄估算危疾保額;核對疾病賠償條件。 |
|
成家、置業或有人依靠收入 |
若身故,按揭及家人的生活由誰承擔? |
按供養及按揭餘期檢視人壽保障,再按預算配搭醫保及危疾保。 |
買齊醫療、危疾及人壽,每月要幾錢保費?
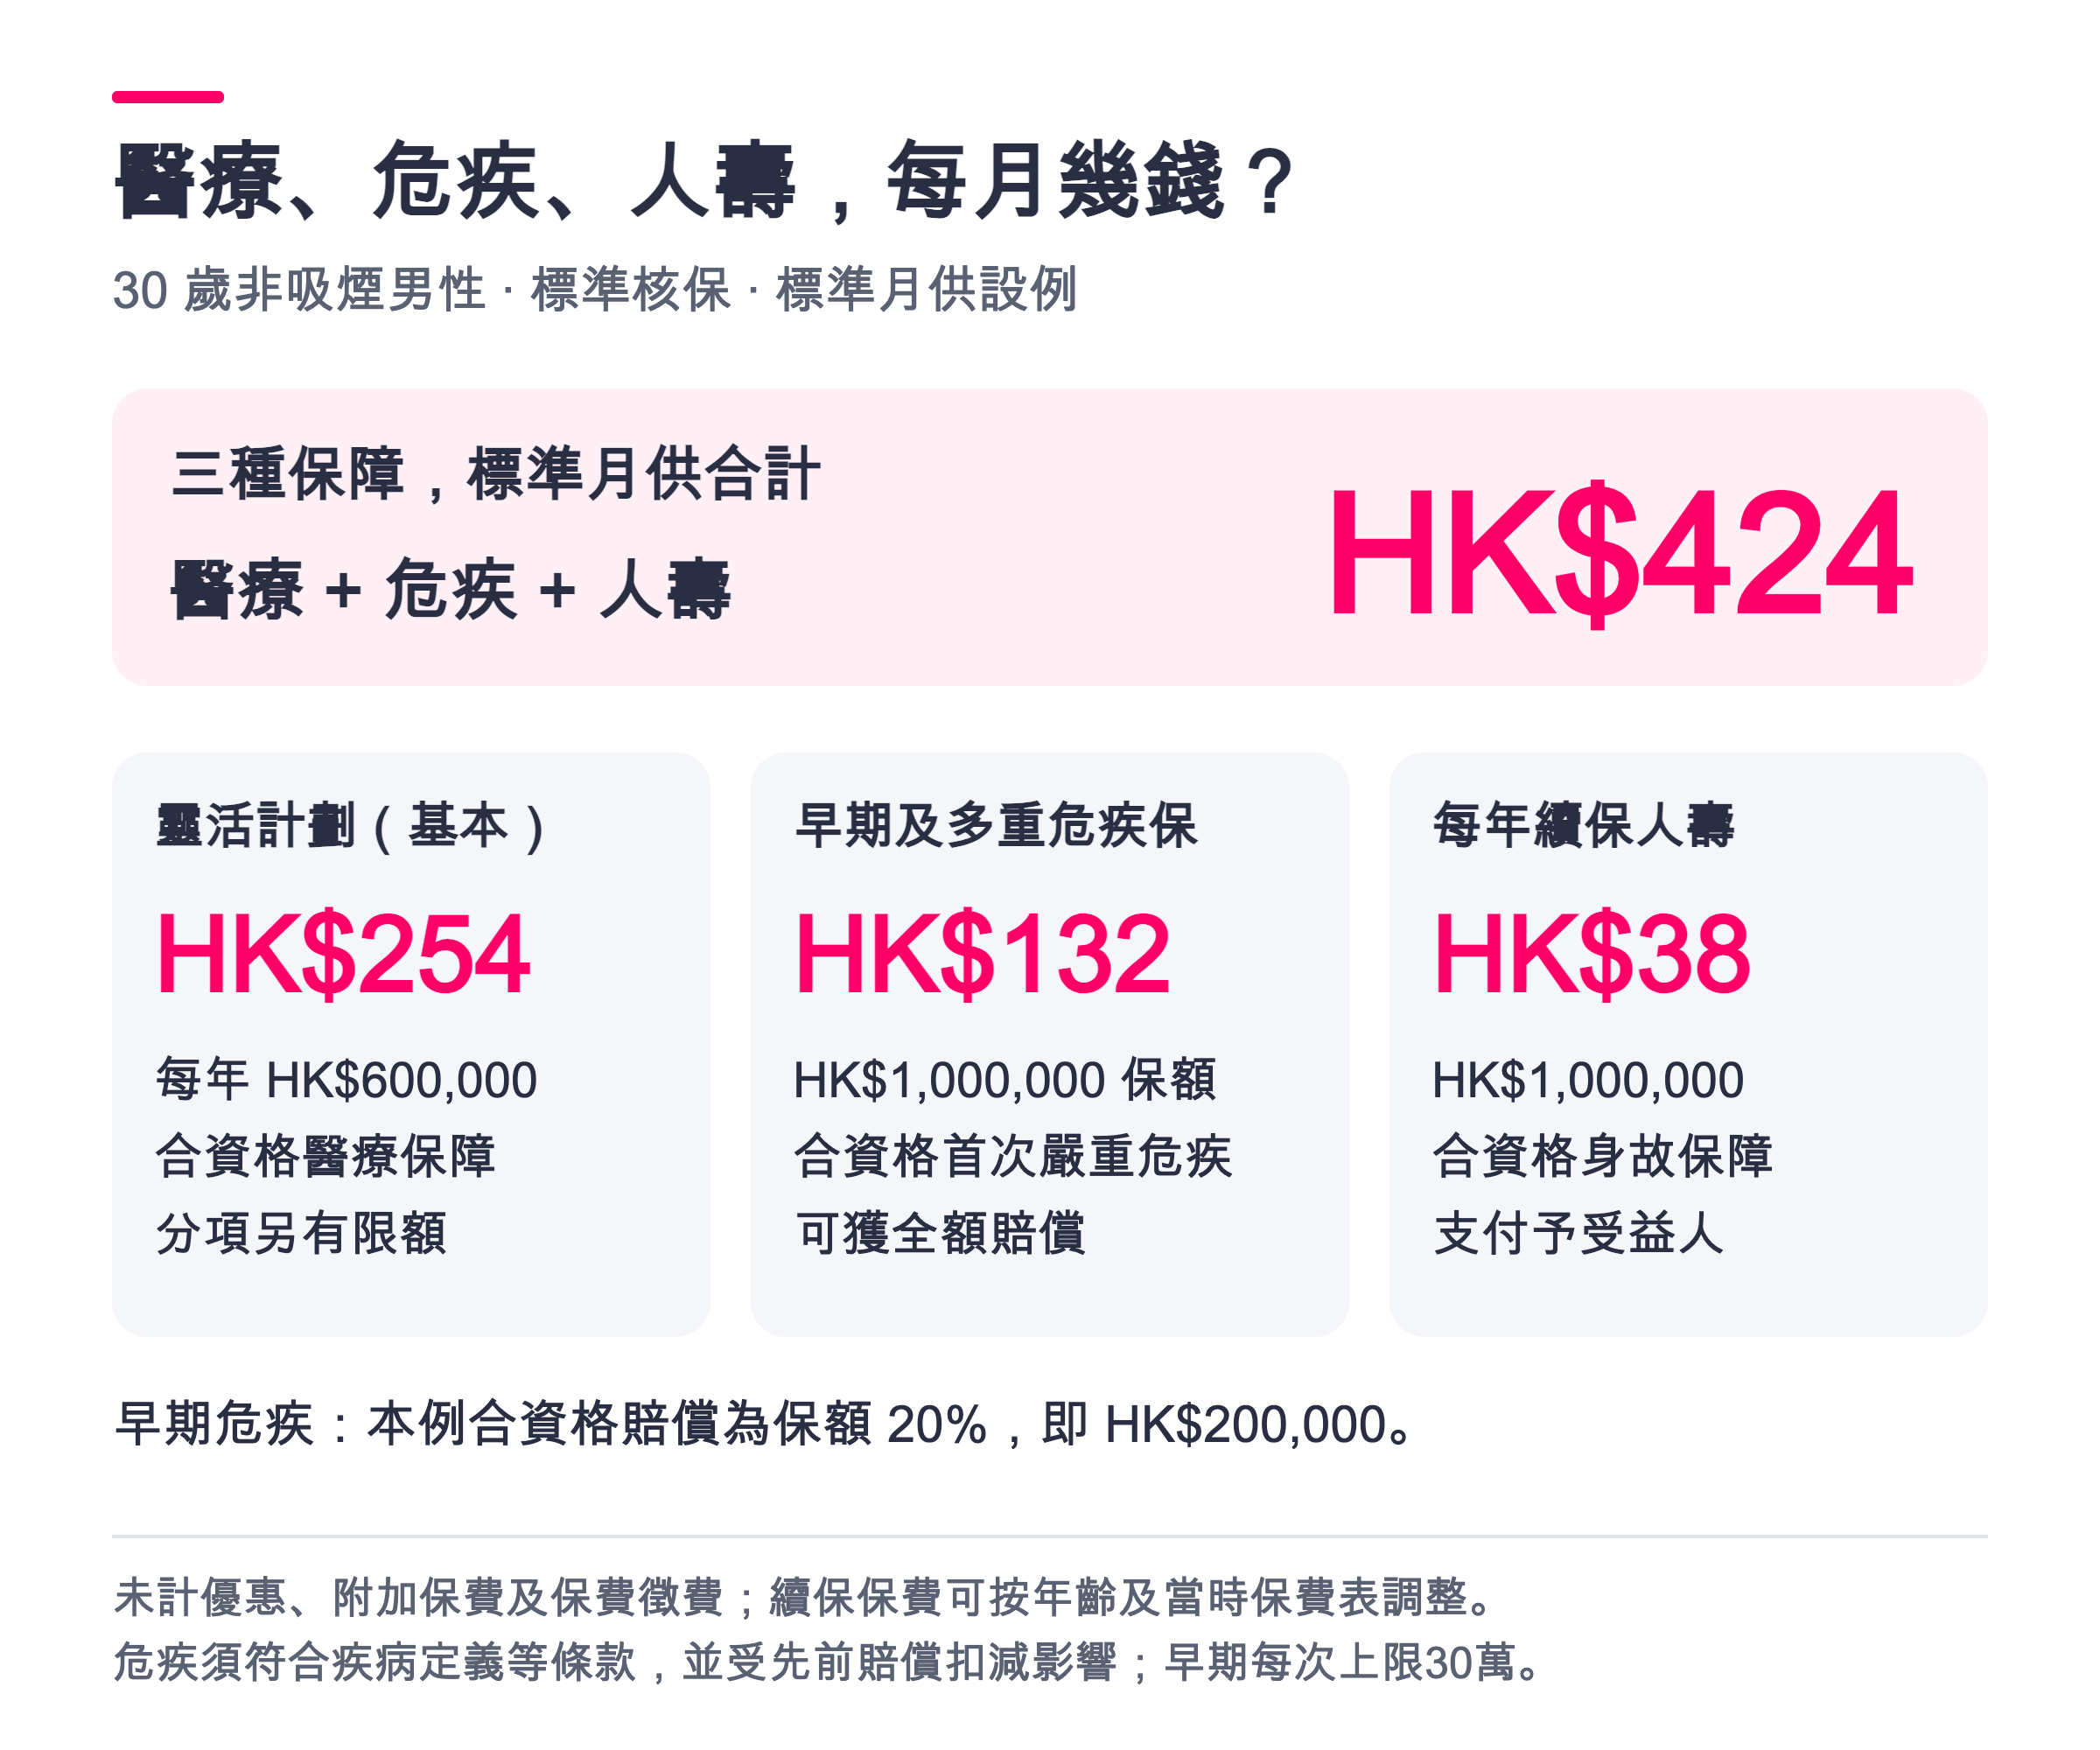
以30歲非吸煙男性、標準核保為例,下列組合的標準月供合共HK$424;未計優惠、附加保費及保費徵費:
|
計劃 |
主要保障/金額 |
標準月供 |
|---|---|---|
|
靈活計劃(基本) |
每年60萬合資格醫療保障,分項另有限額 |
HK$254 |
|
早期及多重危疾保 |
保額100萬;合資格首次嚴重危疾100萬,早期20%為20萬 |
HK$132 |
|
每年續保人壽 |
合資格身故保障100萬 |
HK$38 |
|
合計 |
三種用途互補,不代表全部事故同時獲賠 |
HK$424 |
最後,溫馨提醒各位無論決定購買哪款醫療保障,都一定要記得按自己實際需要,選擇最適合的投保額。
來源:靈活基本保費表、危疾保險計算表及人壽計算表。早期危疾保險每次上限30萬,嚴重賠償須扣減適用的先前賠償;標準保費及保障均受完整條款約束。
先補最難承擔的缺口,為自己及家人配搭保障
醫療帳單、停工家用與身故後責任,是三個不同的財務問題。Bowtie提供不同醫保、危疾及人壽選項,讓你先按現有保障與家庭預算找出缺口,再逐步配搭,不必只憑產品名稱選擇。
想減少醫療費對積蓄的影響,可先比較自願醫保;想預留養病期間的現金,可了解危疾保險;已有家人依靠你的收入,則一併檢視人壽保額及年期。取得個人報價後,再選擇能持續負擔的組合。