【自願醫保加價】保費點解年年加?未必單純因為醫療通脹?


為何自願醫保要加價?
受保人年齡增長
年齡增長是難以避免的保費加價因素。須知道人體的健康風險與年齡是呈正比例的,即一般而言年齡越高,健康風險也越高。當受保人年齡漸長,患上三高、糖尿病、心血管疾病,甚至癌症的機會也會較年青時大為提升,而保險公司的承保風險亦會明顯上升。因此,即使你的保單的基本保費沒有調整,你踏入下一個年齡時,保費亦會按照保費表「跳級」。
醫療通脹
近年環球醫療通脹升溫,風險管理顧問公司 Willis Towers Watson 的報告指出,預期2026年環球醫療通脹率高達10.3%;而香港地區的數字亦高達9.9%。醫療服務成本急升,意味保險公司每宗索償個案的平均賠償金額亦會上升。為維持理賠及營運能力,保險公司無法不上調標準保費,以應付來自醫療成本增加的壓力。
索償行為改變
近年受保人的索償行為改變,令保險公司賠償的頻率及金額皆上升,也是推高醫保保費的原因之一。日間醫療程序(如照胃鏡、腸鏡及白內障手術等)及新型療法(如癌症標靶藥、免疫療法、質子治療、機械臂手術及微創手術)日漸普及,加上本地公立醫療服務加價誘使部份消費者轉投私家醫療服務,以上種種也令保險公司的賠付增加,長遠難免會轉嫁消費者一方。
風險池質素下降
醫療保險的原理是將同一產品的受保人均放於同一個「風險池」,以達致風險分擔的作用。如果保險公司的核保把關力度不足,為大量健康風險較高的受保人承保;或者「風險池」內受保人的平均年齡明顯上升(例如產品定位令較多年長人士投保,或較多年青人退保)。這樣「風險池」的質素均會下降,長遠令保險公司賠付增加,迫使保險公司加價應對。
保險公司的商業決定
除了上述原因,保險公司也有機會單純因為精算或商業決定進行保費上調,亦有可能是針對早前的定價失誤而作出調整。例如在競爭劇烈的市場環境下,有保險公司可能以虧損水平的保費定價去吸納新客或「打減價戰」,當其後產品營運赤字逐步浮現,便只好大幅加價作出修正。
自願醫保七年以來加價幅度有幾高?即睇 Bowtie 與3大保險公司比較!
為了解自願醫保自2019年4月推出至今的加價幅度,我們搜集了 Bowtie 與 3 間大型保險公司的標準計劃的標準保費資料(2019年4月第1版本 vs 2026年9月最新版本),並分性別及年齡作出計算及比較,結果如下:
男性累計加幅(2026年9月 vs 2019年4月)
| 年齡 | Bowtie | A公司 | C公司 | F公司 |
| 20 | +9.5% | +13.7% | +24.9% | +13.5% |
| 30 | +9.5% | +16.5% | +25.1% | +14.4% |
| 40 | +9.1% | +16.5% | +28.9% | +14.0% |
| 50 | +9.5% | +16.8% | +33.9% | +13.9% |
| 60 | +3.3% | +16.9% | +37.4% | +14.1% |
女性累計加幅(2026年9月 vs 2019年4月)
| 年齡 | Bowtie | A公司 | C公司 | F公司 |
| 20 | +8.0% | +13.2% | +24.9% | +13.9% |
| 30 | +7.4% | +17.0% | +25.1% | +14.1% |
| 40 | -1.7% | +16.6% | +28.9% | +14.0% |
| 50 | +7.3% | +16.9% | +33.9% | +14.1% |
| 60 | +3.2% | +16.8% | +37.4% | +14.0% |
註1:所有數字為非吸煙人士之月繳標準保費
註2:負數代表保費下降。
資料來源:自願醫保官方網站的標準計劃的標準保費
結論
- Bowtie:加價幅度最低,僅介乎3.3%至9.5%;40歲女性甚至出現減價情況。
- A公司:加價幅度介乎13.2%至17%,30歲或以上年齡層加幅較為明顯。
- C公司:加價幅度最高,介乎 24.9%–37.4%,加價幅度明顯隨年齡上升。
- F公司:加價幅度介乎13.5%–14.4%,各年齡層加幅相若。
如何應對自願醫保加價
善用自付費機制
選擇設有自付費(墊底費)選項、提供全數賠償的自願醫保產品有助大大減低保費開支。一般而言,自付費越高,保費就越低。如果投保人本身已有公司團體醫保或個人基礎醫保,建議按照該保單提供的保障水平,選擇加購合適自付費水平(例如$2萬、$5萬及$8萬)的自願醫保保單作為Top Up。當索償時,新保單的自付費部份便可以舊保單的賠償抵銷。
選擇純網醫保
純網醫保公司利用科技大幅降低營運成本,它們採取無紙化及無中介的運作模式,大大節省了租金、薪金及中介人佣金等營運成本,令其產品的性價比往往較傳統保險公司為高。習慣使用網上服務、有自主理財能力的消費者不妨多加留意純網自願醫保。
建立醫保儲備
醫療保障屬長遠需要,但醫療保費持續上升,中老年保費升幅尤其明顯。保單持有人有必要在年輕時預先為日後的保費開支建立儲備,善用長時間帶來的複式效應。可行的方案離不開低風險投資,例如定期存款、基金、債券及短期儲蓄保險等。
投保前深入比較
自願醫保其中一個好處就是不同產品的保費及保障條款完全透明,投保人可透過自願醫保官方網站或10Life等保險比較平台,深入比較不同保險公司、不同保障水平的自願醫保產品。除了目前年齡的保費數字,投保人還需要了解10年、20年後,甚至30年後的保費水平,從而為長遠的保費開支作粗略估算。
審視個人保障需求
比起研究市面上不同的自願醫保保單,了解自己需要怎樣的醫療保障更加重要。買醫保不一定是買最貴、最頂級的就最好,你應該按照自己對醫療服務的需求(例如病房級別及保障地區)去選擇適合自己的自願醫保保單。須知道自願醫保標準計劃的每月保費可能只是高端靈活計劃(半私家房級別)的一半,兩者的保費差距到中老年時有機會進一步擴大。如果預算有限,自問可以接受相對基本的醫療服務,那選擇入門級的保單亦絕對合理。
必要時轉單
如果你現有的醫保加價幅度或頻率驚人,而你的健康狀況仍然良好,那轉單至其他加幅相對溫和的保險公司亦屬可行方案。不過,須留意轉單始終牽涉重新核保。若決定轉單的話,投保人必須先確定新保單獲批並生效後,才取消舊有保單,以免造成「舊單失效,新單未批」的保障真空情況。此外,要留意新保單針對投保時「未知的已有病症」的等候期可能需要重新計算,投保時宜先向保險公司查詢。
Bowtie自願醫保保費平過同類型產品幾多?
醫療保險保費是一項長期開支,因此投保人應該注意長期的保費水平。雖然不少保險公司會以首年保費優惠或其他短期折扣作招徠,個別折扣甚至可低至首年保費一折,但投保人不應只被這些優惠所吸引。相反,應該多加比較不同保險公司的長期保費水平,並評估自身是否有能力長期承擔保費,才作出投保決定。
為方便各位比較,Bowtie 綜合了市場上保險公司的標準計劃和靈活計劃,供各位參考:
Bowtie 每年幫你平均慳
- Bowtie Pink(半私家房) 5,2131
- Bowtie 靈活計劃:2,8732
- Bowtie 標準計劃:1,0703
- 1上述保費比較數據為 2025 年 12 月 29 日根據公開資料進行的市場研究結果,涵蓋半私家房級別、自付費選項為 HK$0 萬的同類型醫療保險計劃,並以 30-45 歲非吸煙男士的基本保費計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- 2上述保費比較數據為 2025 年 12 月 29 日根據公開資料進行的市場研究結果,涵蓋普通房級別、設有「額外醫療保障」及「房間及膳食」項目限額為 $800 - $1200 的同類型自願醫保計劃,並計算一名非吸煙男士於 30 歲至 45 歲的標準年繳保費。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- 3上述保費比較數據為 2025 年 12 月 29 日根據公開資料進行的市場研究結果,涵蓋市場上自願醫保標準計劃的保費。其他保險公司的計劃保費以年繳保費為計算基礎,並以 30-45 歲非吸煙男性保費為例。詳情請參閱有關保單,以及其條款及細則。
Bowtie保費咁平有冇伏?
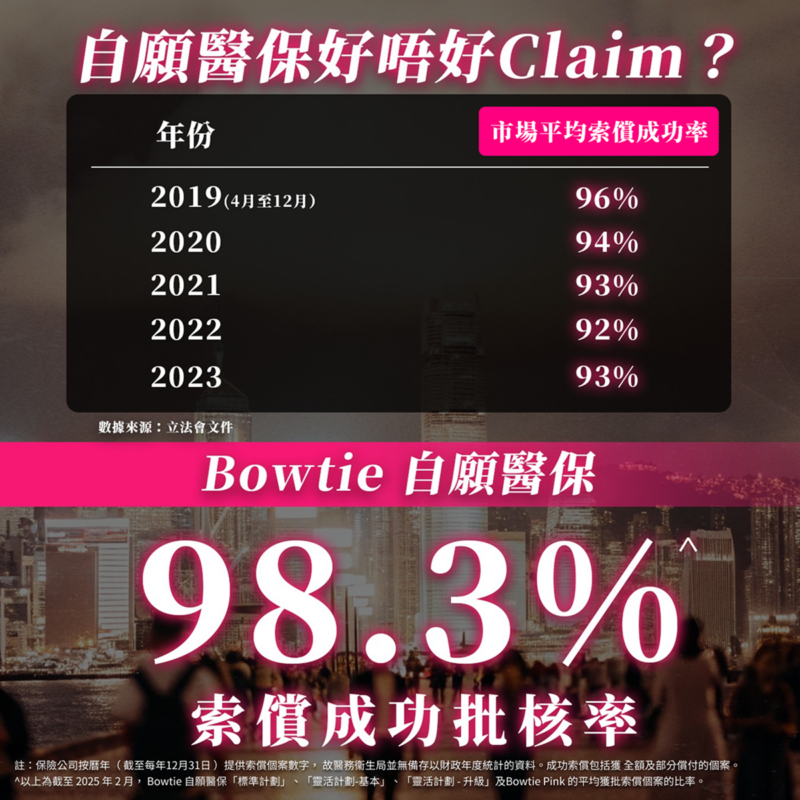
低保費絕不代表Bowtie會在賠償方面刻意「手緊」。事實上,自推出自願醫保產品以來,Bowtie已處理多宗賠償個案,個案成功批核率達98.3%^,高於2019年4月至2023年底香港整體自願醫保索償成功率92%至96%#的數字。
^截至 2025 年 2月, Bowtie 自願醫保「標準計劃」、「靈活計劃-基本」、「靈活計劃 – 升級」及 Bowtie Pink 的平均獲批索償個案的比率。
#資料來源為立法會文件
限時優惠:享更多著數!
常見問題
不會,政府醫務衞生局雖然有強制要求提供自願醫保產品的保險公司上載標準保費表,但由於自願醫保的性質屬於商業產品,保費定價或加價幅度是自由的商業決定,官方不會作出任何干預。
要了解自願醫保保單過往的加價幅度主要有三個方法:
- 在自願醫保官方網站下載不同版本(不同時期)的標準保費表,再自行計算
- 利用網上第三方保險資訊平台提供的加價計算機
- 向保險公司客戶服務團隊或中介人詳細查詢
不會。自願醫保的核心特色包括「保證續保」及「不設個別附加保費」。保單生效後,不論受保人曾作出多頻密或多大額的索償,保險公司都不能因應個人索賠紀錄而單獨加價,亦不能拒絕續保,意味受保人的加價幅度不會有別於同一計劃、同年齡及同性別的其他受保人。