【公務員自願醫保LIHKG】做政府工要買醫保嗎?買邊間好?即睇3大熱討話題!


熱討話題1:公務員需要買自願醫保(醫療保險)嗎?


不少連登巴打想知道作為公務員有無需要購買自願醫保(醫療保險)。巴打「吾係保險細佬」回應只要有病痛時不介意入住公立醫院,其實可以不用購買醫保,但他亦提出因公立醫院服務輪候需時,環境亦較擠擁,而醫保對應公務員的收入其實算便宜,因此也算是「抵買」。
這位巴打的觀點其實存有不少盲點,其實作為公務員也絕對需要購買自願醫保等個人醫療保險。
第一,在職公務員的確是享有公立醫院提供的免費服務(包括住院、門診及藥物費用),但「新制」公務員(2000年6月或以後入職)於退休後便隨即失去這些公營醫療福利;第二,即使傷病是在職期間發生,公立醫院的檢查及手術輪候往往需時。除非情況極嚴重,否則即使排「公務員隊」亦不能於短時間內安排檢查或手術,有機會令治理延誤;第三,即使在公立醫院接受治療,目前有不少治療項目也屬自費性質,例如是非資助的標靶藥物(每月花費可達數萬至$20萬以上),或用於通波仔手術的心臟支架(每支$5萬至$8萬不等)。
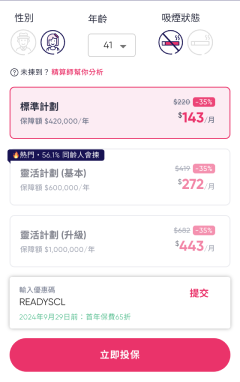
正如巴打所講,醫療保險對於公務員而言是抵買的,尤其是純網醫保面世後,投保人便享有更多高性價比的選擇。以 Bowtie 自願醫保的入門級產品為例,30/40/50歲公務員投保不同計劃的每月保費絕對屬可負擔範圍,詳細數字如下:
Bowtie 自願醫保標準計劃
- 年度保障額:HK$42萬
- 終身保障額:無
- 建議病房級別:普通房
| 受保人年齡 | 非吸煙男性
每月保費(HK$) |
非吸煙女性
每月保費(HK$) |
| 30歲 | 138 | 175 |
| 40歲 | 192 | 235 |
| 50歲 | 301 | 351 |
Bowtie 自願醫保靈活計劃(基本)
- 年度保障額:HK$60萬
- 終身保障額:無
- 建議病房級別:普通房
| 受保人年齡 | 非吸煙男性
每月保費(HK$) |
非吸煙女性
每月保費(HK$) |
| 30歲 | 254 | 371 |
| 40歲 | 357 | 473 |
| 50歲 | 546 | 675 |
熱討話題2:公務員點買醫保(自願醫保)最好?


巴打「銀紙」發帖稱作為公僕無公司醫保,認為購買設有自付額(墊底費)的高端自願醫保可保障嚴重傷病的醫療風險,尋求可以保障小病小痛的醫療風險的產品。
這位樓主選擇設有自付費、提供全數賠償的高端自願醫保產品換取強大醫療保障實屬明智,因為在同一保障水平之下,設有墊底費的醫保保費必然遠低於不設墊底費的產品。
這類醫保產品的最大限制就是墊底費會在賠償金中被扣減;而若醫療費用未達到墊底費水平,該保單便不會作出賠償。換句話講,保險公司只會賠償超出墊底費水平的部份。
如果想將中至低水平的醫療費用風險也一併填補,不妨選擇相對入門的自願醫保產品,例如 Bowtie 標準計劃或靈活計劃(基本),這些產品的保費水平對於各層級的公務員人士也十分友善。
在同一帖文上,巴打「豬豬豬大姐」提出「買醫保白交保費」的言論,他認為10年的保費就夠「照私家」(訂明診斷成像檢測,例如CT、MRI、PET掃描檢查等),又指多數大病也是40、50歲發生,屆時醫保保費較高,只要「賭」自己幾年無病無痛,省下的保費便夠「照私家」。
事實上,人人都知道疾病受傷的風險是難以預計的,年輕人也會不幸因意外或工作受傷(紀律部隊尤其高危)、二三十歲患上癌症也絕不罕見,我們絕不能以自己的健康及生命作為賭注。再者,一旦遇上傷病,未必是想像中的「照私家、睇政府」這樣簡單,傷病伴隨而來的可能是一系列的大額醫療及復康開支。
上文也提過,即使選擇在公立醫院接受治療,也可能面對個別藥物、物資或先進療法需要自費的情況。因此,精明的做法不是不買醫保,而是以合理的保費水平盡早投保。
反觀巴打「7cool-look」的策略相對可取,他指投保了 Bowtie 的自願醫保標準計劃及戰癌保癌症保險,本身亦有危疾保險,門診則依靠公務員診所福利,也算是在有限預算之下的全面保障組合。
熱討話題3:公務員自願醫保邊間好?


「公務員自願醫保邊間好?」也是連登熱話之一。巴打「NX周」指出自公務員及政府聘用的非公務員自願參與醫療保險計劃 (VMIS) 加入自願醫保計劃後,最平應該是C公司提供的計劃,比起由B公司提供的非自願醫保 VMIS 計劃,提供的保障水平更高,但保費卻相若。
巴打「福仔X老母」的意見更具前瞻性,認為當時不屬於 VMIS 的 Bowtie 自願醫保靈活計劃(基本)(按照巴打提到HK$2.6萬/年的訂明診斷成像保額推算)更加抵買(Bowtie 自願醫保現已列入VMIS行列),保費僅約C公司的一半。
事實上,不論是否公務員,買醫保也必定要比較保費,而且不是三兩年的保費,而是長達10年或20年的整體保費開支,畢竟醫保開支屬長期性質,小數怕長計,1年相差幾千元,10年的差距便可達到數萬元,分分鐘夠一家大細去一次旅行。
VMIS 保費比較
既然醫保保費是重要的比較因素,那麼公務員買自願醫保的VMIS產品邊間抵?
以下就提供 VMIS 計劃之中,Bowtie 與兩間保險公司的靈活計劃(設分項限額;不設自付費)的不同年齡層保費(非吸煙男性)比較,供各位參考:
VMIS 自願醫保:Bowtie vs A公司
| Bowtie 自願醫保
靈活計劃(基本) |
A公司自願醫保
(VMIS 產品) |
買 Bowtie
每月慳幾多? |
|
| 每月保費-20歲 | $203 | $364.88 | -44.37% |
| 每月保費-30歲 | $254 | $448.16 | -43.32% |
| 每月保費-40歲 | $357 | $601.36 | -40.63% |
| 每月保費-50歲 | $546 | $969.44 | -43.68% |
| 每月保費-60歲 | $928 | $1,605.04 | -42.18% |
| 每月保費-70歲 | $1,725 | $2,830.24 | -39.05% |
| 每月保費-80歲 | $2,729 | $4,782.96 | -42.94% |
VMIS 自願醫保:Bowtie vs C公司
| Bowtie 自願醫保
靈活計劃(基本) |
C公司自願醫保
(VMIS 產品) |
買 Bowtie
每月慳幾多? |
|
| 每月保費-20歲 | $203 | $422 | -51.90% |
| 每月保費-30歲 | $254 | $533 | -52.35% |
| 每月保費-40歲 | $357 | $667 | -46.48% |
| 每月保費-50歲 | $546 | $983 | -44.46% |
| 每月保費-60歲 | $928 | $1,583 | -41.38% |
| 每月保費-70歲 | $1,725 | $2,554 | -32.46% |
| 每月保費-80歲 | $2,729 | $4,280 | -36.24% |
從以上比較可見,不論與A公司抑或C公司比較,在VMIS 計劃中選擇同類型自願醫保靈活計劃產品(普通房級別;設分項限額;不設自付費),Bowtie 均見明顯優勢。
Bowtie 自願醫保靈活計劃(基本)年度保額達$60萬,設年度額外醫療保障 (SMM) $12萬(自付額20%),亦提供每年度$2.6萬(設共同保額30%)的訂明診斷成像檢測(CT及MRI等掃描檢查)保額,能夠為公務員朋友在可負擔的預算下,建立一定程度的醫療保障。
公務員投保策略
趁後生健康盡快買
在職公務員雖然有免費公立醫療服務作為福利,但新制公務員退休後便隨即失去這項福利。即使是舊制公務員,使用公立醫院服務仍要面對輪候時間長、病房私隱度低、個別醫療項目須自費等現實問題。因此,公務員宜趁年輕、趁健康,盡快購買一份個人醫療保險。不論是VMIS、VHIS(自願醫保計劃) 或傳統醫療保險,只要保障與預算符合個人要求即可。若果等到身體情況轉差,例如有三高及糖尿病﹐或曾住院接受手術等,屆時想買醫保便可能變得困難,未必能順利通過核保,有機會被保險公司加收Loading(額外保費)、加設「不保事項」,甚至被拒保。
選設墊底費產品;底層保障視乎預算
基於在職公務員可免費使用公立醫院服務,在選擇醫療保險時,可以優先考慮設有墊底費、提供全數賠償的高端自願醫保計劃(也可享扣稅優惠!),這樣便可應對嚴重疾病衍生的醫療費用風險。至於較輕微的傷病,公務員朋友可視乎預算,考慮是否加購自願醫保標準計劃或「入門級」的靈活計劃(無墊底費、非全數賠償型),作為底層保障;當然,如果預算有限的話,正如上文有連登巴打提到,小病小痛時利用公立醫院服務或自行支付私家診所/醫院費用也是折衷方案。
投保前貨比三家
不論購買哪款醫療保險,最重要的還是貨比三家,自願醫保的保單條款、保障內容及保費皆為公開資料,投保人可以隨時在其官方網站查看比較;而公務員亦可透過其部門取得 VMIS 產品的保障與保費等詳細資料,不妨加以比較。
在決定投保之前可先問自己2條問題。 第一,你所選擇的醫保保單保障符合你的要求嗎?如果保單提供的保額過高/過低、保障項目太多/太少,則並非理想選擇;第二,10年、20年的長遠保費開支是否屬可負擔水平?須知道醫療保障有長期需要,如果你預期自己不能長期應付醫保保費,日後有機會被迫退保,那你便應考慮保費較相宜的產品。當然,過份將貨就價,單純盲目追求低保費但保障不足的產品亦不可取。
Bowtie 公務員獨家優惠
Bowtie 公務員自願醫保計劃屬於香港公務員及非公務員合約僱員自願參與醫療保險計劃(VMIS)之一,專為公務員及其家屬提供 3 款受醫務衞生局認可的自願醫保計劃,分別為 Bowtie Pink 、靈活及標準計劃,保障涵蓋住院、手術、非手術癌症治療及日間手術等。
Bowtie 自願醫保計劃嘅年度保障額高達 $2,000 萬,保費較同類 VMIS 計劃低最多 52%*!計劃設有普通房、半私家房及私家房選項自由選擇;更涵蓋消防員、警察、醫護及海關等高風險職業,為公務員喺不同人生階段獲得全面保障。
請即輸入公務員專屬優惠碼【CIVILSERVANT】投保,成功投保可享首2年免保費12個月+1 個全面身體檢查+ 1 個全面牙科服務;每年每名受保人最高 HK$8,000 稅務扣減#。
- *據 Bowtie 於 2025 年 7 月 20 日,在政府公務員及非公務員自願參與醫療保險計劃之中,就同類型自願醫保靈活計劃的市場調查結果,Bowtie 自願醫保 - 靈活計劃 (基本) 20 - 70 歲非吸煙男士的月繳保費都較平。以上保費經四捨五入計算。不同醫療保險計劃之保障範圍及保障額各有不同,詳情請參閱有關保單,以及其條款及細則。
- #如需要任何稅務建議,請諮詢你的稅務顧問,或瀏覽稅務局網頁。
公務員買醫保其實唔貴!
曾有高官提及為全體公務員購買醫療保險需涉資HK$45億,即每人每年HK$8,000(中級別醫保計劃),因此政府暫不考慮,其實公務員買醫保並不是想像中昂貴。
以45歲非吸煙男性投保 Bowtie 自願醫保靈活計劃(基本)或 Bowtie Pink(半私家房,自付費$8萬)為例,每年保費分別僅 HK$5,208 或 HK$5,916,更可享保費扣稅優惠。
建議公務員朋友及早為自己、為家人準備充份的醫療保障!
常見問題
根據香港公務員事務局的政策,公務員及其合資格家屬可享免費的公立醫療服務(包括住院、門診及藥物費用)及牙科診治服務(個別住院費及口腔裝置費用除外);惟須留意「新制」公務員(2000年6月或以後入職)於退休後便會失去上述醫療福利。
保險公司可能針對 VMIS 產品為公務員提供專屬優惠,但須留意VMIS產品如不屬於VHIS認可產品,其保費便不能享有扣稅優惠。因此,公務員可以優先考慮 VMIS 名單中的 VHIS 認可產品,以便同時享有專屬優惠及保費扣稅優勢。
公務員買自願醫保的好處可歸類為以下3個:
- 公務員有自願醫保,便可選擇在私家診所/醫院接受檢查及治療,有助加快就醫速度,並享有更舒適、更高私隱度的治療環境;
- 公務員所支付的自願醫保保費可享有稅務扣除優惠,目前本港醫療保險中只有自願醫保保費可作扣稅;
- 「新制」公務員(2000年6月或以後入職)在退休後將失去公立醫院提供的醫療保障,及早購買自願醫保有助填補退休後的保障缺口,同時讓投保人在退休前有更多元化的就醫選擇。